Gemiddelde walstroomvraag Masterclass
How much power does a ship actually draw at berth? The same vessel can vary by 300%, sister ships doing exactly the same can differ by 30%, and Tankers of the same size can differ tenfold in installed capacity. This masterclass explains the methodology we use to estimate average shore power demand per ship category, using GT-based scaling functions and calibrated load factors built on 7,102 ships and 153 measured datasets.
The methodology behind estimating average shore power demand per ship category, for ports, terminals and OPS developers
Average shore power demand is the holy grail of OPS development. Every business case, every grid connection request and every transformer specification depends on one number: how much power will the ships actually draw at berth. It is also the number nobody can give you with confidence.
The same vessel can vary by up to 300% during a port call. Two sister ships doing the same job can differ by 30%. Tankers of the same type and size can differ tenfold in installed auxiliary capacity. And the main published sources (IMO, DNV and EMSA) disagree with each other by a factor of three or more, because they use different ship classifications, different size parameters and different bands.
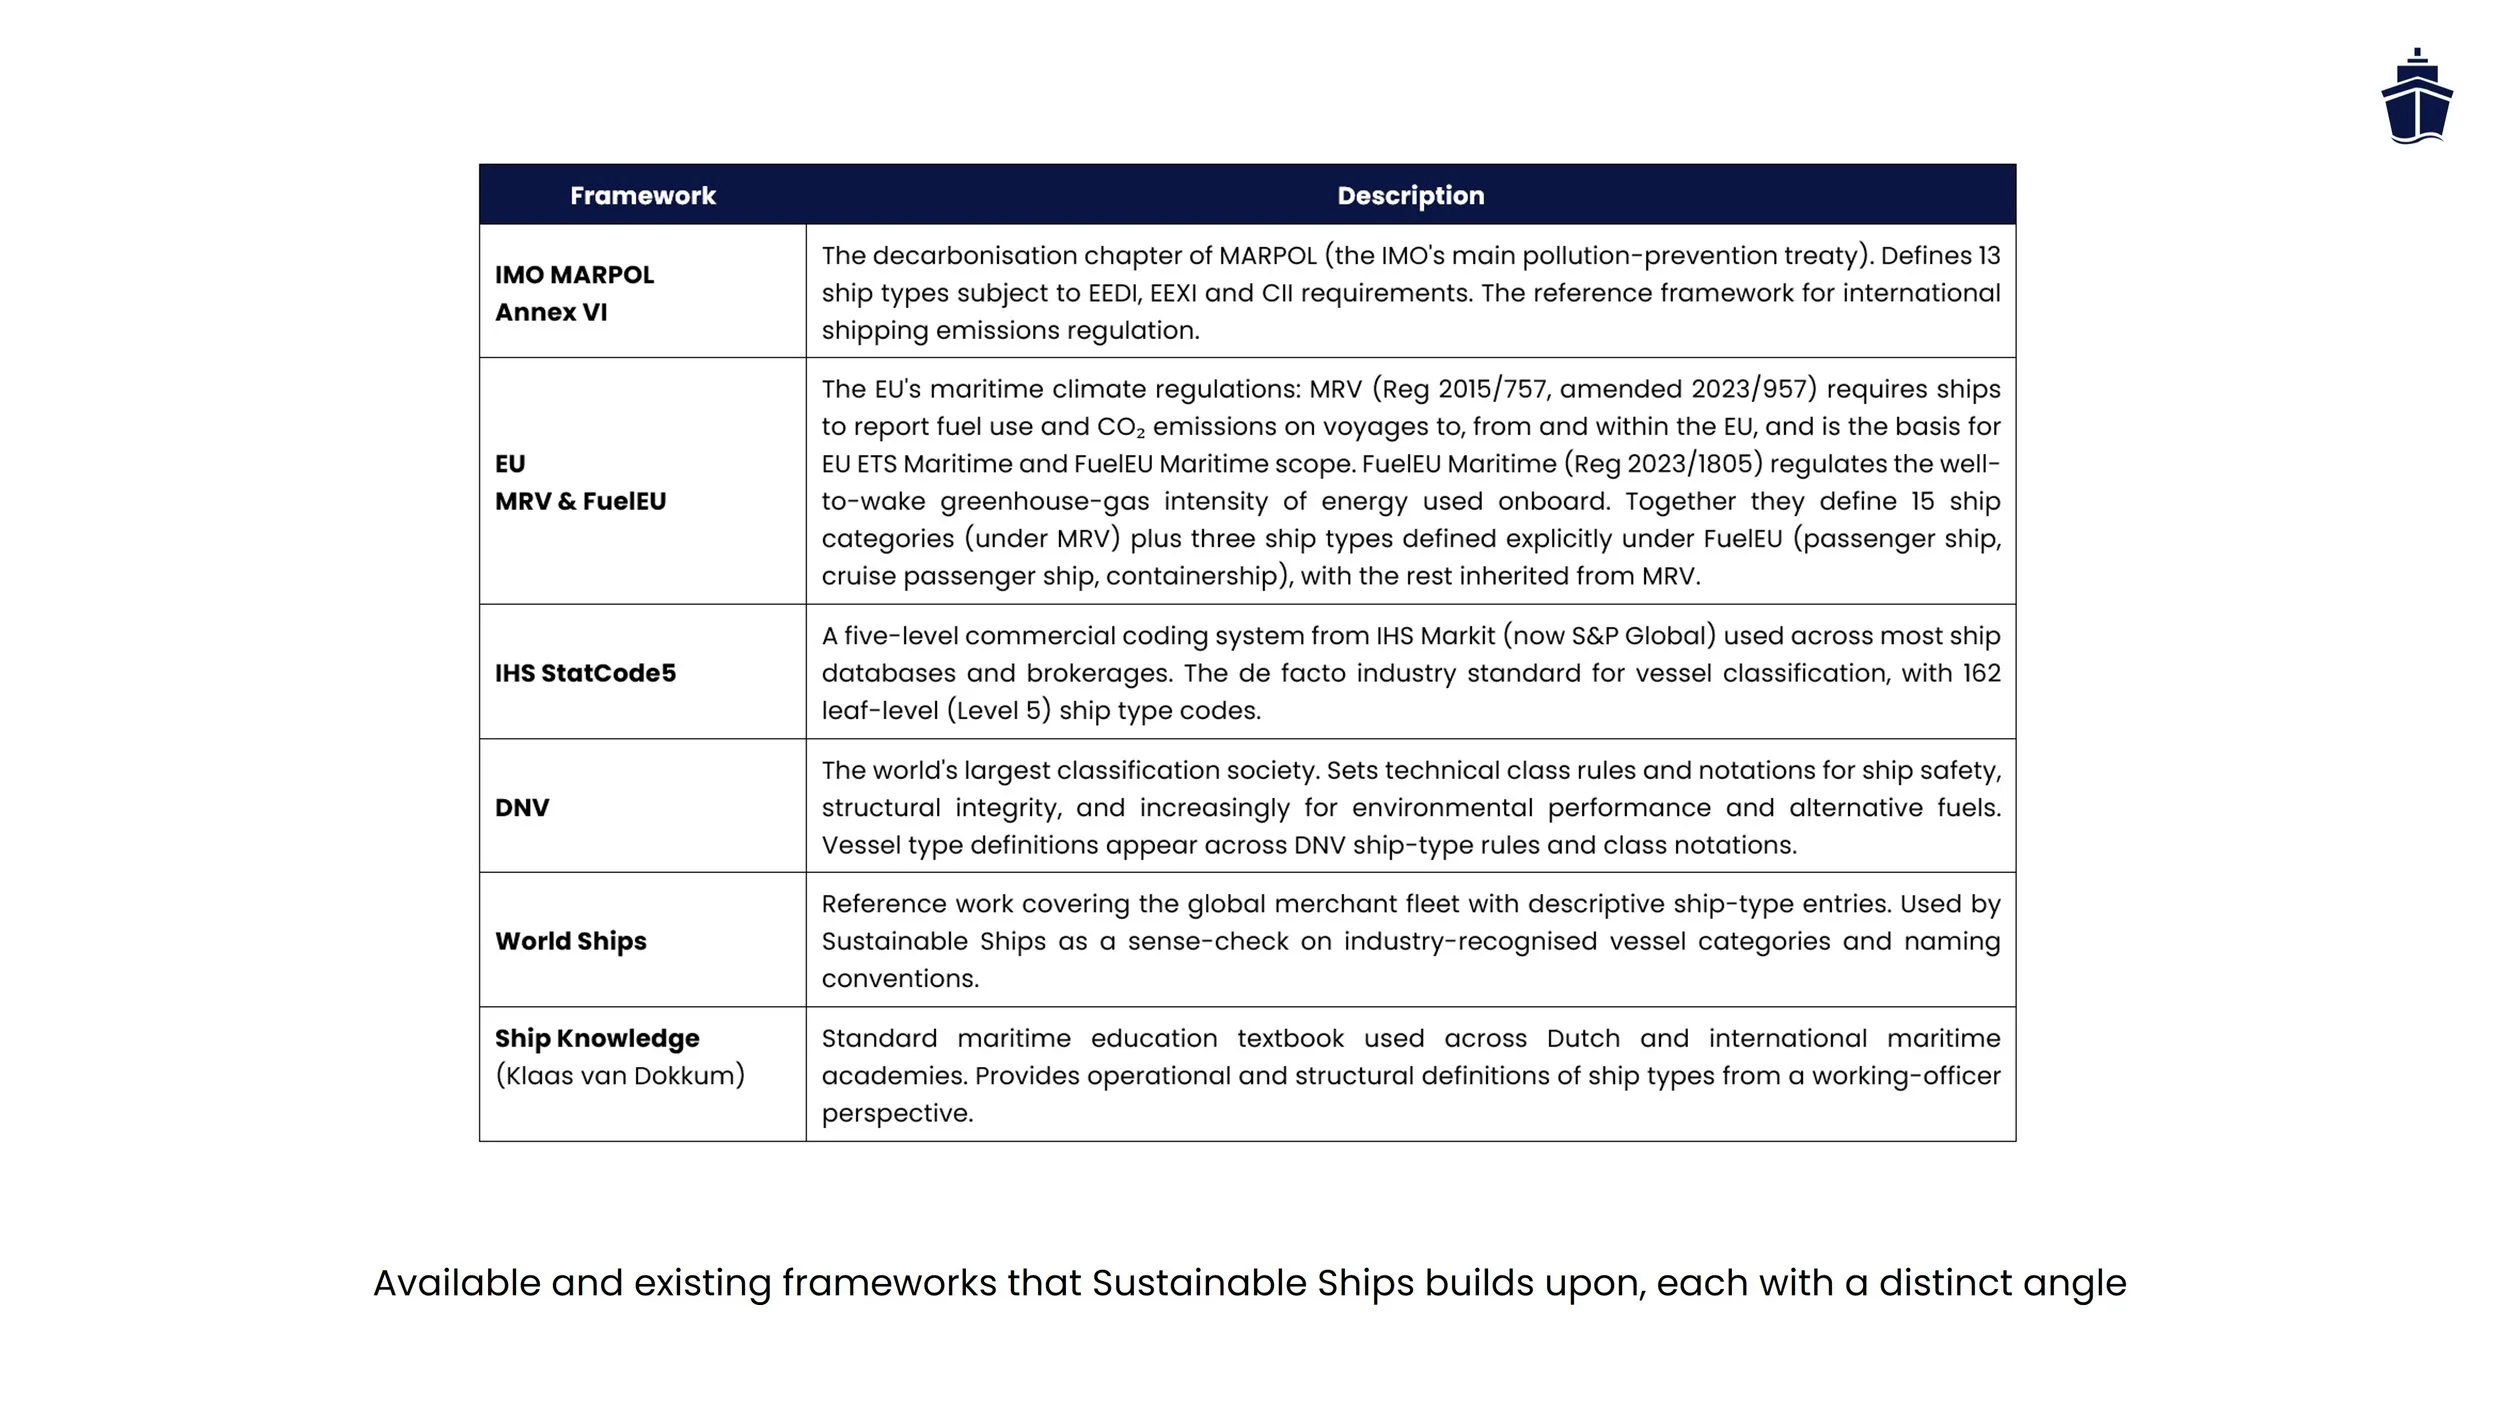
This masterclass sets out the methodology we developed to deal with that, built on these recognized frameworks A and calibrated against measured operational data. The approach is deliberately simple: power demand is a load factor multiplied by a scaling function of gross tonnage, applied for specific ship categories.
The methodology and the results are intended for project developers estimating revenue and sizing infrastructure across a fleet, a terminal or a whole port, particularly in the situation where you do not yet have ship-specific information and have not spoken to the chief engineer. It is explicitly not intended to predict a single named vessel. If you know which ship is coming and you can get the auxiliary engine data, you have better information than any model can give you.
Sign up to become a member and download the latest version of the guide, database and tools used in this masterclass.
(1) Waarom gemiddeld vermogen in kW het moeilijkste getal is voor walstroom
Walstroom zelf is niet ingewikkeld. Elektriciteit van het net wordt via een onderstation naar een e-house gebracht met daarin transformatoren, een frequentieomvormer voor de stap van Europese 50 Hz naar 60 Hz aan boord en het energiebeheersysteem, en vervolgens via een kabelmanagementsysteem naar het aansluitpaneel van het schip, de transformator aan boord en het hoofdschakelbord, waarna de hulpmotoren kunnen worden uitgeschakeld. Het brandstofverbruik, de emissies en het geluid stoppen. De infrastructuur kan groot zijn en de engineering is echt, maar conceptueel is het ‘een stekker in het schip steken’. Die erin steken is één ding, weten welke omvang de stekker moet hebben en wat de gemiddelde vermogensvraag is, is lastig, en daar zijn vier duidelijke redenen voor.
Hetzelfde schip varieert enorm. Gemeten over één havenaanloop fluctueert de vermogensvraag continu door laad- en losactiviteiten, reeferbelasting, hotelbelasting, het weer en het gedrag van de bemanning. Gerapporteerde variaties lopen op tot 300%.
Zusterschepen zijn in de praktijk niet identiek. Onderzoek naar de Fortuny en Sorolla in Málaga wees uit dat de twee schepen ongeveer 30% verschillen in vermogensvraag terwijl ze hetzelfde doen aan de kade. Zelfde ontwerp, zelfde operatie, andere cijfers.
Schepen van dezelfde omvang kunnen tien keer van elkaar verschillen. Zet het geïnstalleerde hulpvermogen uit tegen de brutotonnage en de spreiding is opvallend. In de band rond 30.000 GT verschillen tankers bijna een factor tien in geïnstalleerd hulpvermogen, omdat het ene schip is gebouwd voor eenvoudig laden en lossen, terwijl het andere verwarmings-, koel- of pomptaken uitvoert die het energieprofiel volledig veranderen.
En de gepubliceerde bronnen zijn het niet eens. IMO deelt containerschepen in op basis van TEU. DNV gebruikt brutotonnage. De bandbreedtes verschillen en er is geen garantie dat wat het ene raamwerk een containerschip noemt overeenkomt met de definitie van het andere. IMO merkt zelf op dat er niet zoiets bestaat als één universele definitie van een scheepstype. Het resultaat is dat aan hetzelfde schip een vermogensvraag kan worden toegewezen die een factor drie of vier verschilt, afhankelijk van welke bron je opent.
Er is nog één praktisch probleem dat het benoemen waard is. Als je een scheepseigenaar vraagt hoeveel vermogen ze nodig hebben, zullen ze doorgaans hun maximum noemen, omdat ze alles willen kunnen doen wat ze ooit zouden kunnen doen. Dat getal ligt doorgaans ongeveer twee keer zo hoog als de werkelijke gemiddelde vraag. Ontwerp je daarop, dan bouw je de infrastructuur én de businesscase te groot.
Operationele belastingstabellen helpen, en in het land der blinden is eenoog koning: als je ze hebt, gebruik ze. Maar schepen evolueren. Motoren worden vervangen, apparatuur wordt toegevoegd en een nieuwe bemanning kan het energiegebruik aanzienlijk veranderen. De tabel vertelt je wat het schip nodig zou moeten hebben, niet wat het daadwerkelijk doet.
(2) Voordat je kunt middelen, moet je eerst bepalen wat een scheepstype is
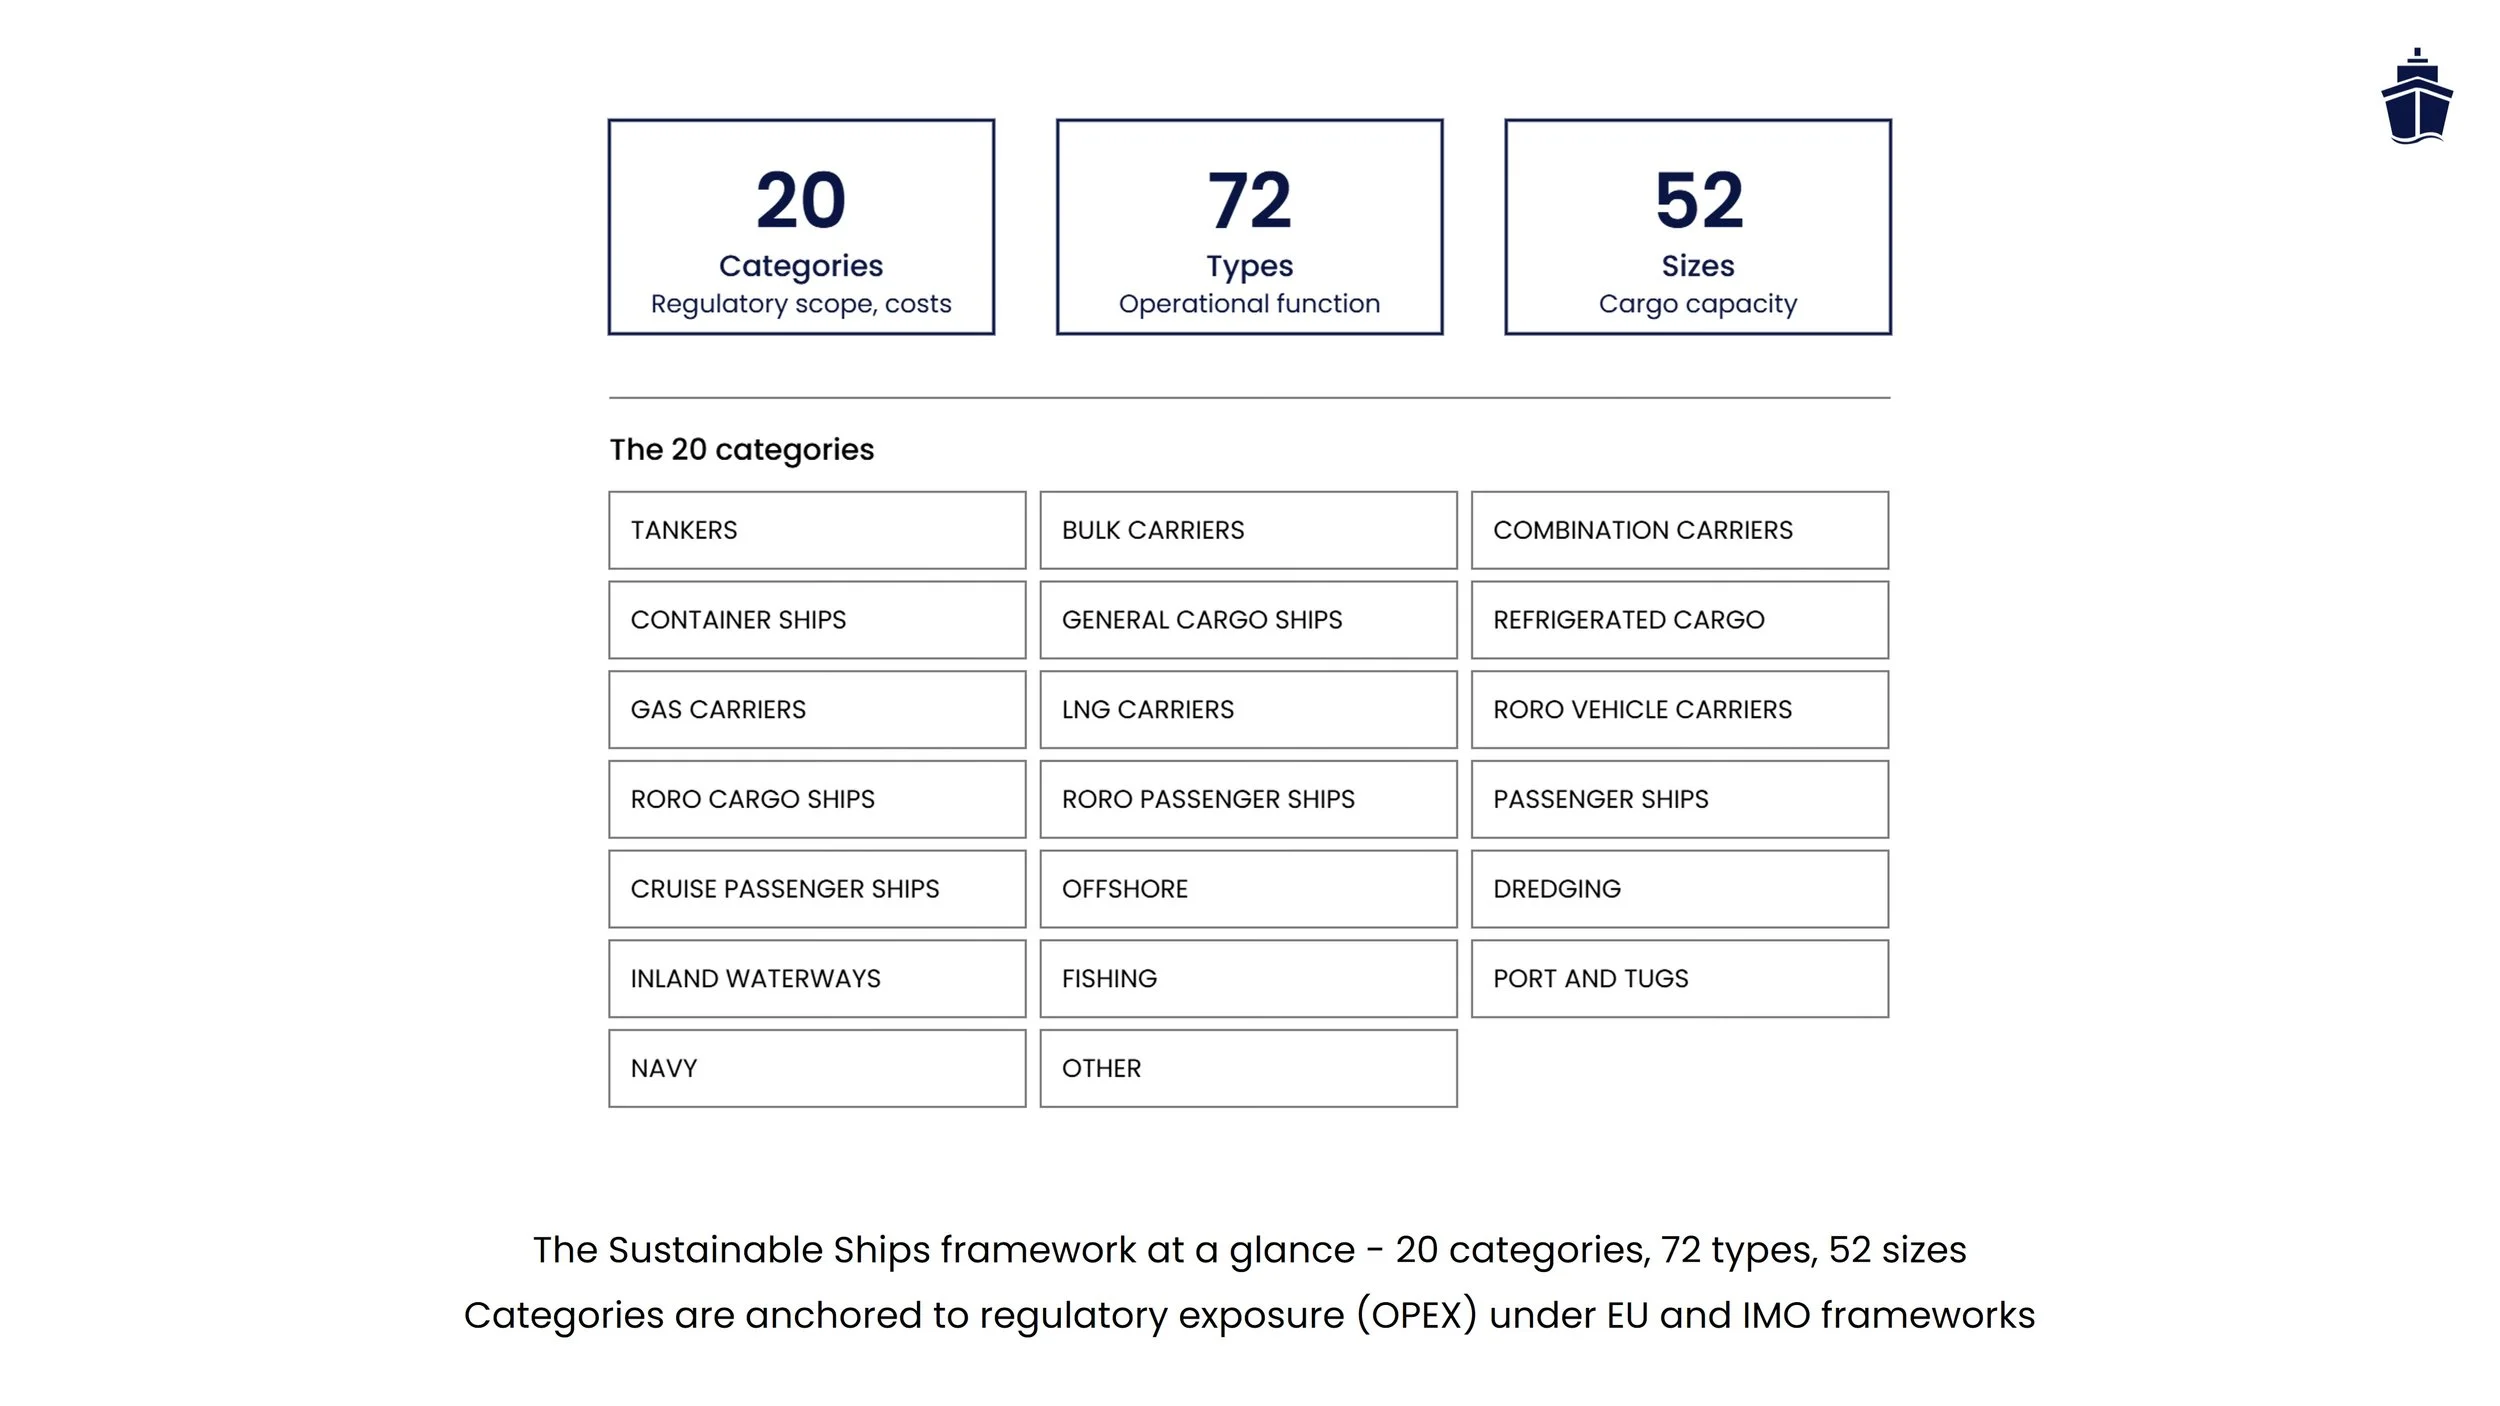
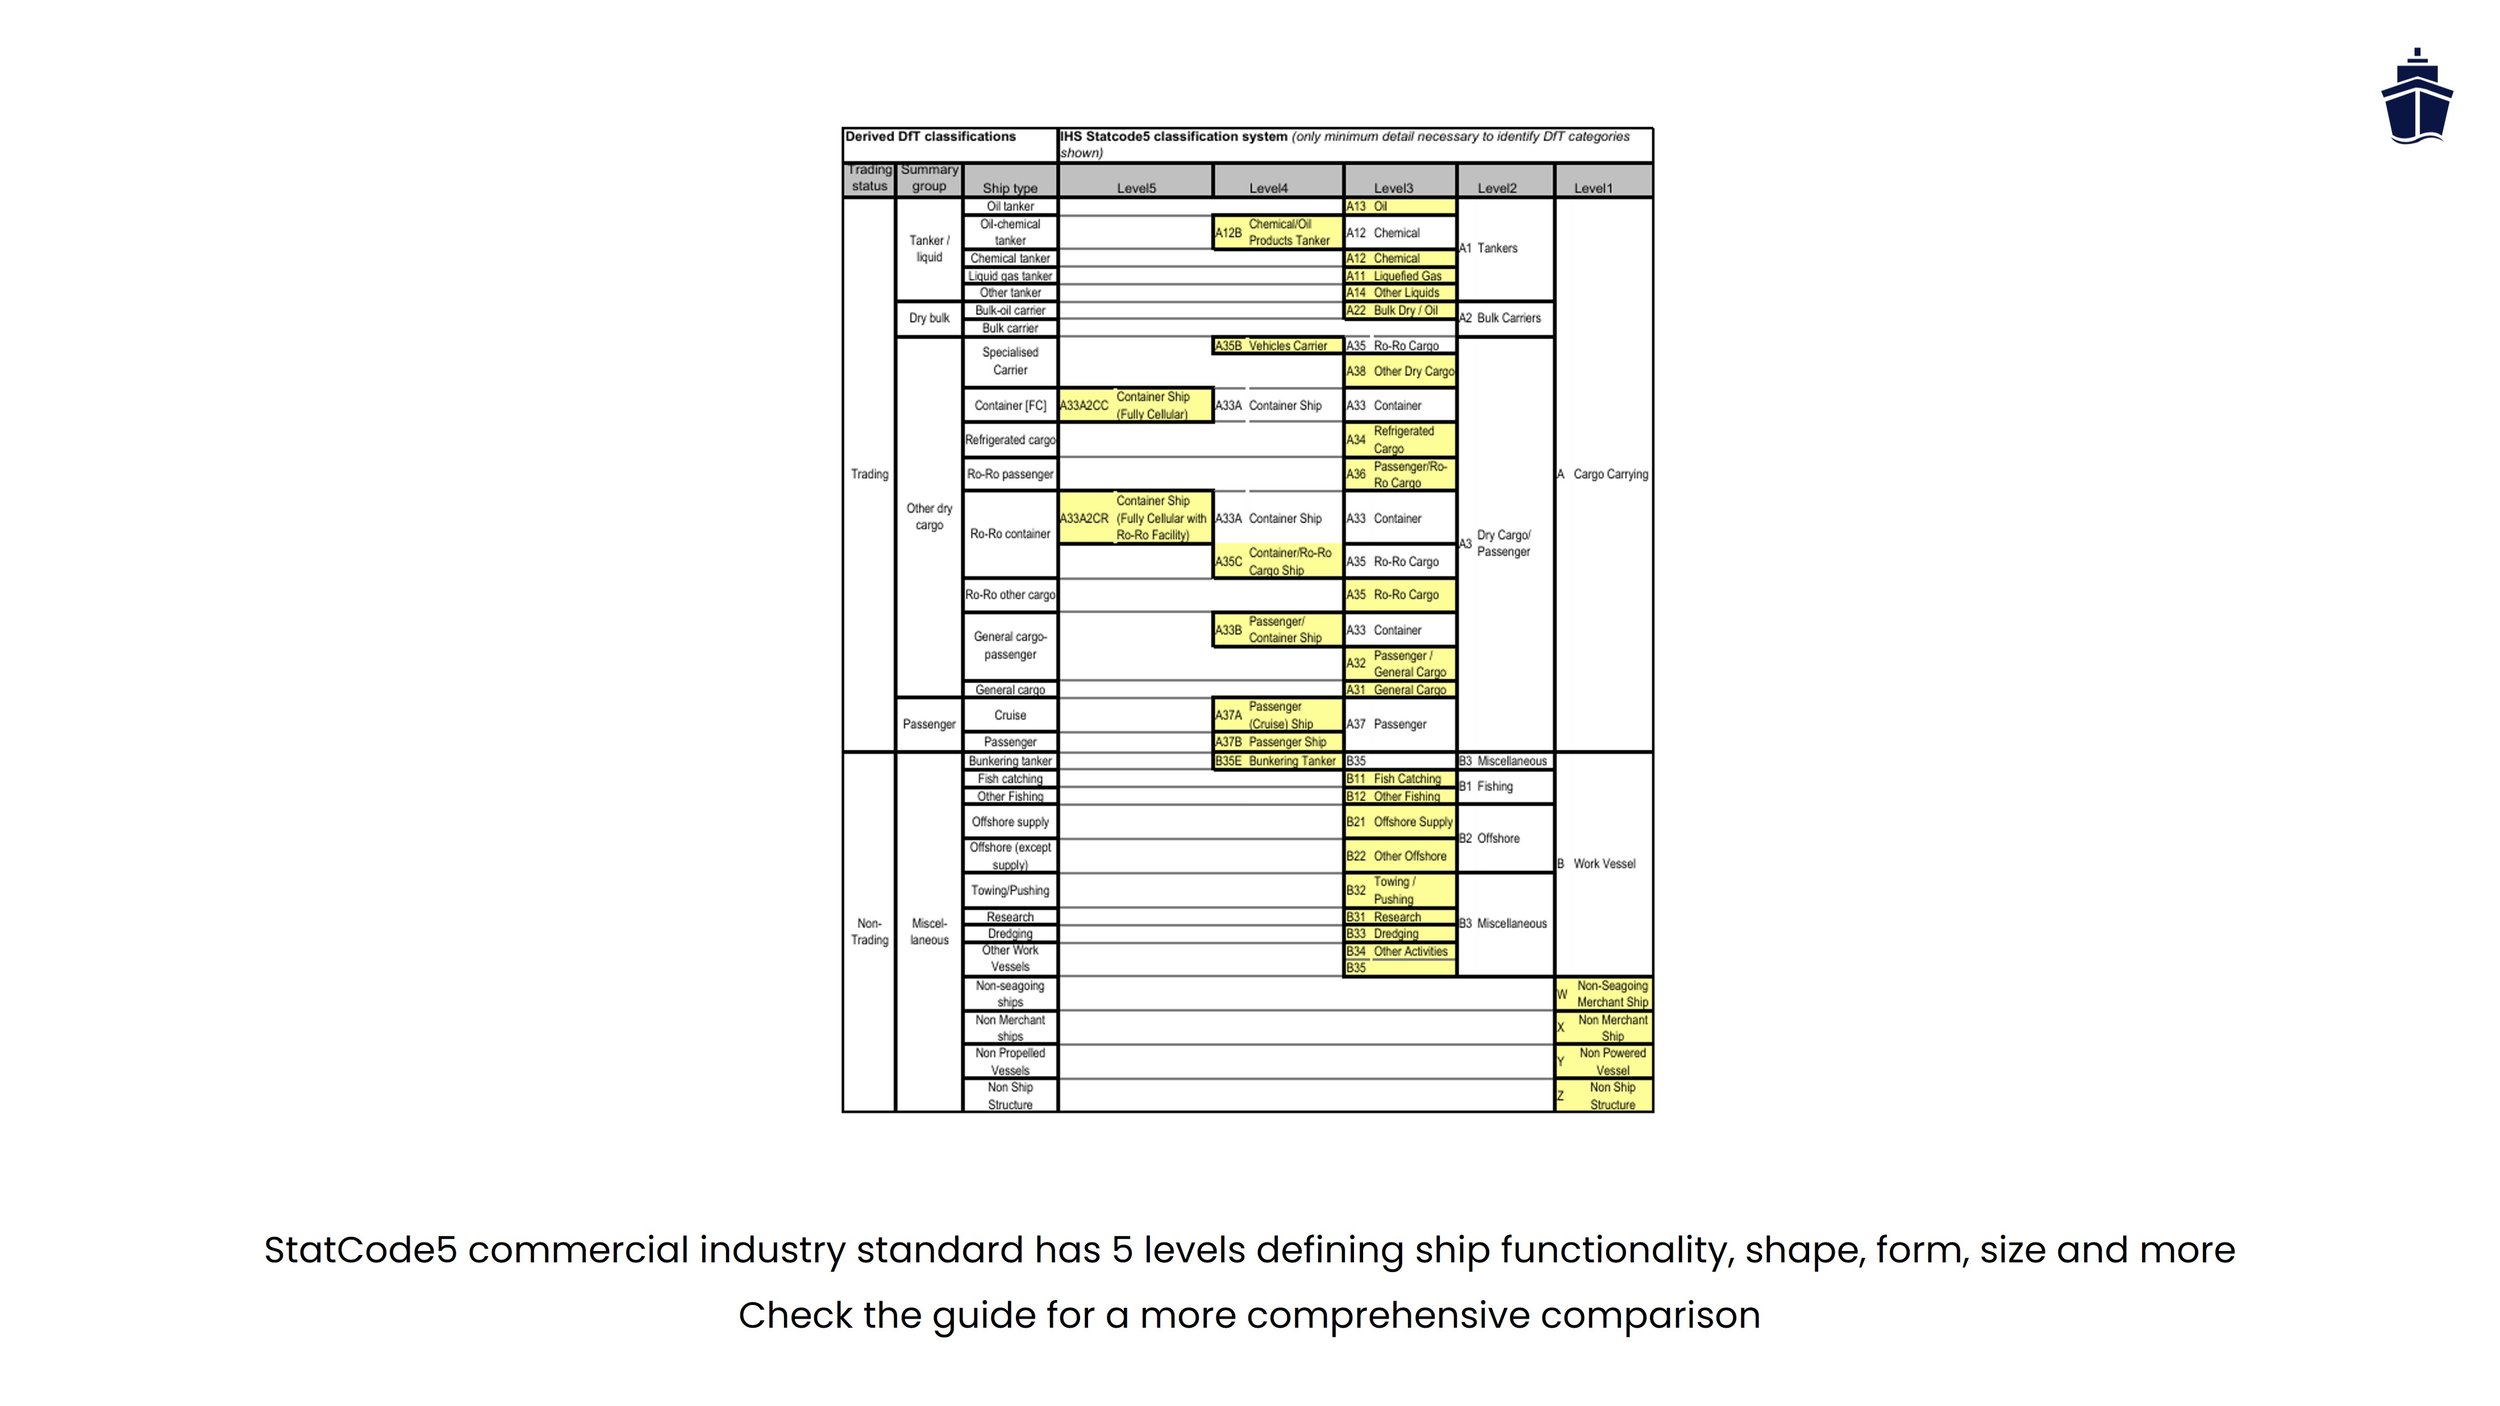
Je kunt geen gemiddelde vermogensvraag per scheepscategorie bepalen voordat je hebt besloten wat een scheepscategorie is. Onze classificatie, uiteengezet in de Ship Types Guide, werkt op drie niveaus:
Categorie. De regelgevende en economische groepering, afgestemd op hoe IMO en EU-regelgeving zoals EEXI, CII, FuelEU Maritime en EU ETS schepen behandelen. Dit is belangrijk omdat de kosten voor naleving voortvloeien uit de categorie. Dit is het niveau waarop we de vermogensvraag middelen.
Type. Functioneel gebruik en ontwerp. De vermogensvraag vloeit voort uit het type: binnen de tankercategorie gedraagt een algemene vloeistoftanker zich anders dan een olie- en chemicaliëntanker of een productentanker.
Omvang. Grotere schepen hebben over het algemeen meer vermogen nodig. Sommige categorieën, zoals offshore, hebben wel typen maar geen betekenisvolle omvangsklassen.
Een uitgewerkt voorbeeld: de Abao Explorer valt in de tankercategorie, het type chemicaliëntanker en de omvangsklasse medium range. Combineer dat met een terminalprofiel en je kunt het verwachte vermogensbereik direct aanzienlijk verkleinen. Als je weet dat je terminal voornamelijk olie- en chemicaliëntankers afhandelt, worden de omvangsverdeling en daarmee ook de vermogensverdeling aanzienlijk krapper.

(3) De methodologie in één regel
Vermogensvraag = belastingsfactor × schaalfunctie (GT)
Elk schip boven 400 GT heeft een brutotonnage, waardoor GT de enige omvangparameter is die vergelijking tussen categorieën en bronnen mogelijk maakt. De twee componenten:
Schaalfuncties. Zet voor elk schip in de database het geïnstalleerde hulpvermogen uit tegen GT en pas een curve toe. Voor vrijwel alle categorieën is die fit een machtsfunctie; containerschepen kunnen beter worden beschreven met een polynoom. We hanteren twee varianten: het totale geïnstalleerde hulpvermogen en de grootste afzonderlijk geïnstalleerde hulpmotor. De tweede is nuttig voor een andere vraag, namelijk of een terminal hoogspanning of laagspanning nodig heeft. De meeste schepen hebben een totale geïnstalleerde hulpvermogencapaciteit van minder dan ongeveer 5 MW en de gegevens laten een duidelijke clustering rond standaard scheepsgroottes zien, in plaats van een continuüm.
Belastingsfactoren. Een schip gebruikt zijn geïnstalleerde capaciteit niet aan de kade. Gemeten en gevalideerde operationele gegevens laten zien dat de gemiddelde vraag doorgaans slechts 20% tot 30% van het geïnstalleerde hulpvermogen bedraagt. Hulpmotoren zijn bewust overgedimensioneerd: redundantie betekent dat je er twee installeert, zodat het schip nog steeds vermogen heeft wanneer er één wordt onderhouden, en daarbovenop worden veiligheidsmarges toegevoegd. We leiden lage, gemiddelde en hoge belastingsfactoren af uit de gemeten gegevens, waarbij de laagste en hoogste paar procent als uitschieters worden uitgesloten. Toegepast per scheepscategorie geeft dat een lage, gemiddelde en hoge schatting van de vermogensvraag bij elke brutotonnage.
Het volledige raamwerk is gebaseerd op 7.102 schepen met gegevens over hulpmotoren en 153 gemeten of gevalideerde operationele datasets. Er zit geen volledige statistische behandeling achter de percentielen, en dat is bewust: de spreiding in de onderliggende gegevens is groot genoeg dat een rigoureuzer statistisch apparaat wel precisie zou toevoegen, maar geen nauwkeurigheid.
(4) Niet alle data is gelijk: vier niveaus zijn gedefinieerd
Niveau 1, gegevens over geïnstalleerde hulpmotoren. Het fysieke plafond. Een schip kan niet meer vermogen afnemen dan het geïnstalleerd heeft. Dit vormt de structurele basis van de schaalfuncties.
Niveau 2, gemeten tijdreeksen. De werkelijke operationele vraag in de tijd. Goud waard en de basis voor de belastingsfactoren.
Niveau 3, enquêtes onder scheepseigenaren. Wat eigenaren denken dat ze nodig hebben. Systematisch overschat, vaak met ongeveer een factor twee.
Niveau 4, regelgevingsklassen. Gepubliceerde bandbreedtes van IMO, DNV en EMSA. Nuttig als benchmark, maar met verschillende omvangparameters en ondoorzichtige afleidingen.
Alleen niveaus 1 en 2 worden gebruikt om het model op te bouwen. Niveaus 3 en 4 worden over de resultaten heen gelegd als plausibiliteitscontrole.
Een waarschuwing over zelfs de beste data. Bij één project met zes maanden aan gemeten operationele gegevens bekeken twee verschillende hoofdwerktuigkundigen van hetzelfde schip dezelfde dataset en kwamen ze tot verschillende conclusies: de een wilde een bepaalde capaciteit, de ander wilde het dubbele. Zelfs perfecte data leidt nog steeds tot meningsverschillen, en precies daarom is een gedocumenteerde, reproduceerbare methodologie belangrijker dan welk afzonderlijk getal dan ook.
(5) Zo ziet de gemiddelde vermogensvraag eruit per scheepscategorie
Weergegeven als boxplots per categorie, valt het beeld uiteen in twee groepen.
Voorspelbare categorieën. General cargo-schepen hebben gemiddeld ongeveer 160 kW nodig, met een beperkte spreiding, waardoor een general cargo-terminal met hoge mate van zekerheid kan worden gedimensioneerd. Tankers hebben gemiddeld ongeveer 1 MW over het bereik tot ongeveer 50.000 GT en komen zelden onder de 200 tot 300 kW uit, waarbij de helft van alle waarnemingen binnen een redelijk smalle band valt. Bulkcarriers gedragen zich vergelijkbaar: slechts een klein deel van de geïnstalleerde capaciteit wordt daadwerkelijk aan de kade gebruikt.
Onvoorspelbare categorieën. RoRo-autotransportschepen, RoRo-vrachtschepen, passagiersschepen en vooral cruiseschepen laten extreme bereiken zien, die zelfs binnen de middelste 50% van de waarnemingen boven de 2.000 kW uitkomen, met lange staarten daarboven. Cruiseschepen worden helemaal niet weergegeven in het categorieoverzicht, omdat er slechts ongeveer 40 bruikbare datapunten beschikbaar zijn. Voor deze segmenten is het eerlijke antwoord dat een categoriegemiddelde niet goed genoeg is en dat de analyse moet worden teruggebracht tot het individuele schip.
Die splitsing is de belangrijkste praktische conclusie. Voor terminals voor tankers, bulkcarriers en general cargo-schepen is een schatting op categorieniveau verdedigbaar. Voor RoRo-, passagiers- en cruiseschepen moet je het categoriegemiddelde beschouwen als een startpunt voor een gesprek, niet als input voor de specificatie van een transformator.
Een illustratief datapunt aan de containerzijde: de MSC Maya, met ongeveer 200.000 GT, heeft een grootste afzonderlijk geïnstalleerde hulpmotor van 5.500 kW. Zelfs bij 20% tot 30% benutting is dat een aanzienlijke belasting aan de kade, wat overeenkomt met de drempel van 8 MW die de normen hanteren als het punt waarop hoogspanning de praktische vereiste wordt.
(6) Welke formules en belastingsfactor moet je gebruiken, en hoe zit het met het maximale vermogen?
Gebruik het gemiddelde voor inkomsten en businesscases. Er is precies één werkelijk gemiddelde voor elk schip en dat kan alleen achteraf worden berekend, zodra je weet wat het schip daadwerkelijk heeft gedaan. Tot die tijd is de gemiddelde belastingsfactor de meest verdedigbare schatting en degene die een businesscase oplevert die het dichtst bij de werkelijkheid ligt.
Gebruik de lage band voor conservatieve omzetcases. Als je een project aan een stresstest onderwerpt, of een ondergrens voor de omzet nodig hebt voor een financieringsgesprek, is de lage band de juiste input. Gemeten tijdreeksdata ligt doorgaans dichter bij de lage band dan bij de door scheepseigenaren gerapporteerde cijfers.
Gebruik de hoge band voor engineering en dimensionering, niet voor omzet. Dimensioneren op basis van de hoge band en vervolgens ook de omzet daarop modelleren, is hoe projecten op papier winstgevend lijken en in de praktijk tegenvallen. Voor de maximale vraag is de fysieke limiet het geïnstalleerde hulpvermogen. Als je het schip kent, gebruik dan het nominale hulpvermogen als bovengrens en het gemiddelde voor de omzet. Als je het schip niet kent, gebruik dan de hoge band of de schaalfunctie op volledige waarde. In de praktijk draaien de meeste schepen slechts één of twee hulpmotoren aan de kade; containerschepen en tankers zijn de uitzonderingen, omdat zij aan de kade meer werkzaamheden uitvoeren.
(7) Belangrijkste conclusies
De vermogensvraag aan de kade is op elk niveau onzeker. Hetzelfde schip varieert tijdens één havenaanloop tot 300%, zusterschepen verschillen ongeveer 30% en schepen van dezelfde omvang kunnen tien keer verschillen in geïnstalleerd vermogen.
Door scheepseigenaren opgegeven cijfers zijn doorgaans ongeveer twee keer zo hoog als het werkelijke gemiddelde, omdat eigenaren hun maximum opgeven. Ontwerpen op basis van dat getal leidt tot overdimensionering van het project.
De gemiddelde vraag bedraagt slechts 20% tot 30% van het geïnstalleerde hulpvermogen, omdat hulpmotoren van ontwerp af aan zijn overgedimensioneerd voor redundantie en veiligheid.
Brutotonnage is de enige universele omvangparameter, waardoor vergelijking tussen categorieën en bronnen überhaupt mogelijk is.
De methodologie bestaat uit een belastingsfactor vermenigvuldigd met een op GT gebaseerde schaalfunctie, toegepast per scheepscategorie: een machtsfunctie voor de meeste categorieën en een polynoom voor containerschepen.
Alleen gegevens over geïnstalleerde motoren en gemeten tijdreeksen zouden het model moeten aansturen. Enquêtes en regelgevingsklassen zijn bedoeld voor validatie, niet voor kalibratie.
Sommige categorieën zijn voorspelbaar en andere niet. General cargo rond 160 kW met een beperkte spreiding en tankers rond 1 MW zijn op categorieniveau verdedigbaar. RoRo, passagiers- en cruiseschepen niet, en daarvoor is analyse op scheepsniveau nodig.
Gebruik het gemiddelde voor omzet, laag voor conservatieve cases en hoog voor engineering. Dimensioneer nooit op hoog en modelleer de omzet vervolgens ook op hoog.
De methode is ontwikkeld voor vloten, niet voor afzonderlijke schepen. Over een spreiding van schepen werkt de wet van de grote aantallen in je voordeel; voor één specifiek schip: vraag het aan de hoofdwerktuigkundige.
Sign up for premium tools and benefits
The Shore Power Quickscan is a comprehensive tool designed to provide a business case for a shore power refit onboard vessels, based on IEC/IEEE 80005. It includes CAPEX estimates, operational expenses including fuel costs and engine maintenance, emissions savings as well as key regulations such as FuelEU and EU ETS. This purchase allows you to store your calculations, work offline anywhere, plus print a comprehensive techno-economic feasibility that you can show off to friends or your management.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
References
Sustainable Ships - Average Shore Power Demand Database
Sustainable Ships - Average Shore Power Demand Guide
Sustainable Ships - What does it cost to generate electricity onboard a ship?
Sustainable Ships - Shore Power Quickscan
Sustainable Ships - Overview of Shore Power Sockets and Plugs, IEC/IEEE 80005
Sustainable Ships - FuelEU Maritime
Sustainable Ships - AFIR
ABB and Chalmers University - Shore-Side Power Supply, MSc thesis
TNO - measured berth power demand of container vessels
IMO, DNV and EMSA - published shore power demand bands
IEC/IEEE 80005-1 and 80005-3 - shore connection systems
Misschien vindt u dit ook interessant:








Hoe energieopslag geld verdient met het elektriciteitsnet: een ontwikkelaarsgids voor inkomsten uit netdiensten
Batteries can earn money from the grid in three ways: balancing (steady capacity fees), trading (price spreads), and congestion management (local activation). But grid services are fragmented by country, operator, and product: what works in the Netherlands doesn't work in Germany. This guide shows energy storage developers how to stack these three revenue streams for maximum ROI. Intended for developers in port environments.
Richtlijnen voor het creëren van inkomsten via ‘netdiensten’ voor ontwikkelaars van (Walstroom)projecten met batterij-energieopslag
Het Europese elektriciteitssysteem ondergaat een snelle transformatie. Het groeiende aandeel hernieuwbare energieopwekking, de elektrificatie van industrie en mobiliteit en het beperkte tempo van netuitbreiding hebben structurele uitdagingen gecreëerd. Netcongestie is in veel EU-landen dagelijkse realiteit geworden, systeemonevenwichtigheden worden steeds volatieler en elektriciteitsprijzen fluctueren sterker dan ooit tevoren. Deze volatiliteit creëert kansen.
Flexibele assets zoals batterij-energieopslagsystemen kunnen inkomsten genereren door het net te stabiliseren, te handelen op prijsverschillen en lokale congestie te verlichten. De markten die deze inkomstenstromen mogelijk maken, zijn echter versnipperd, technisch complex en ongelijk gedocumenteerd. Betrouwbare omzetramingen zijn moeilijk te verkrijgen, technische vereisten verschillen per dienst en informatie is verspreid over TSO-documenten (Transmission System Operator), handelsplatforms en websites van aggregators. Wat zijn ze en hoe maak je onderscheid tussen zin en onzin?
Dit artikel biedt duidelijkheid voor ontwikkelaars en asset owners met een gestructureerd overzicht van de beschikbare ‘netdiensten’ in Noordwest-Europa. Het laat zien hoe je geld kunt verdienen op de markten voor balancering, handel en congestiemanagement. Het doel is de lezer een praktische basis te geven voor het beoordelen van kansen voor energieopslag, zonder dat je zelf versnipperde bronnen bij elkaar hoeft te brengen. De doelgroep bestaat uit projectontwikkelaars in Noordwest-Europa, in het bijzonder ontwikkelaars in een havenomgeving. Bekijk de nieuwste versie van de Grid Services Guide voor meer informatie.
-
De Grid Services Guide biedt een gestructureerd referentiekader voor het navigeren door de markten die de inkomsten uit batterijopslag in Noordwest-Europa bepalen. Op basis van TenneT, ENTSO-E, EPEX SPOT, GOPACS en de EU Network Codes (EB-GL, SO-GL, RfG) documenteert de gids de drie belangrijkste categorieën netdiensten: balancering, handel en congestiemanagement. Elke markt wordt naast elkaar gezet met de technische vereisten, inkomstenmechanismen en toegangsmodellen, waarbij wordt getoond waar de kansen liggen, waar de beperkingen gelden en wat de verschillen betekenen voor de economie van assets.
In plaats van netdiensten als één inkomstenstroom te behandelen, koppelt de gids elke markt aan de commerciële consequentie: de verkeerde productkeuze kan betekenen dat je uitgaat van de verkeerde technische vereisten, de verkeerde omzetaanname en de verkeerde investeringscase.
Marktafbakening – Bepaal welke producten bij jouw asset passen: FCR, aFRR, mFRR, day-ahead, intraday of congestiemanagement.
Technische vereisten – Gedetailleerde specificaties voor prekwalificatie, telemetrie, responstijden en minimale biedingsgroottes voor alle balanceringsproducten.
Toegangsmodellen tot de markt – Vergelijk de routes via een directe BSP, aggregator en leverancier-pass-through, met praktische richtlijnen voor welk model bij welk assetprofiel past.
FAQ en definities – Los veelvoorkomende onduidelijkheden op met gezaghebbende bronverwijzingen van TenneT, ENTSO-E en de EU Network Codes.
Wat zijn netdiensten precies?
Diensten die ervoor zorgen dat ons elektriciteitsnet correct functioneert: balancerings-, handels- en congestiemarkten
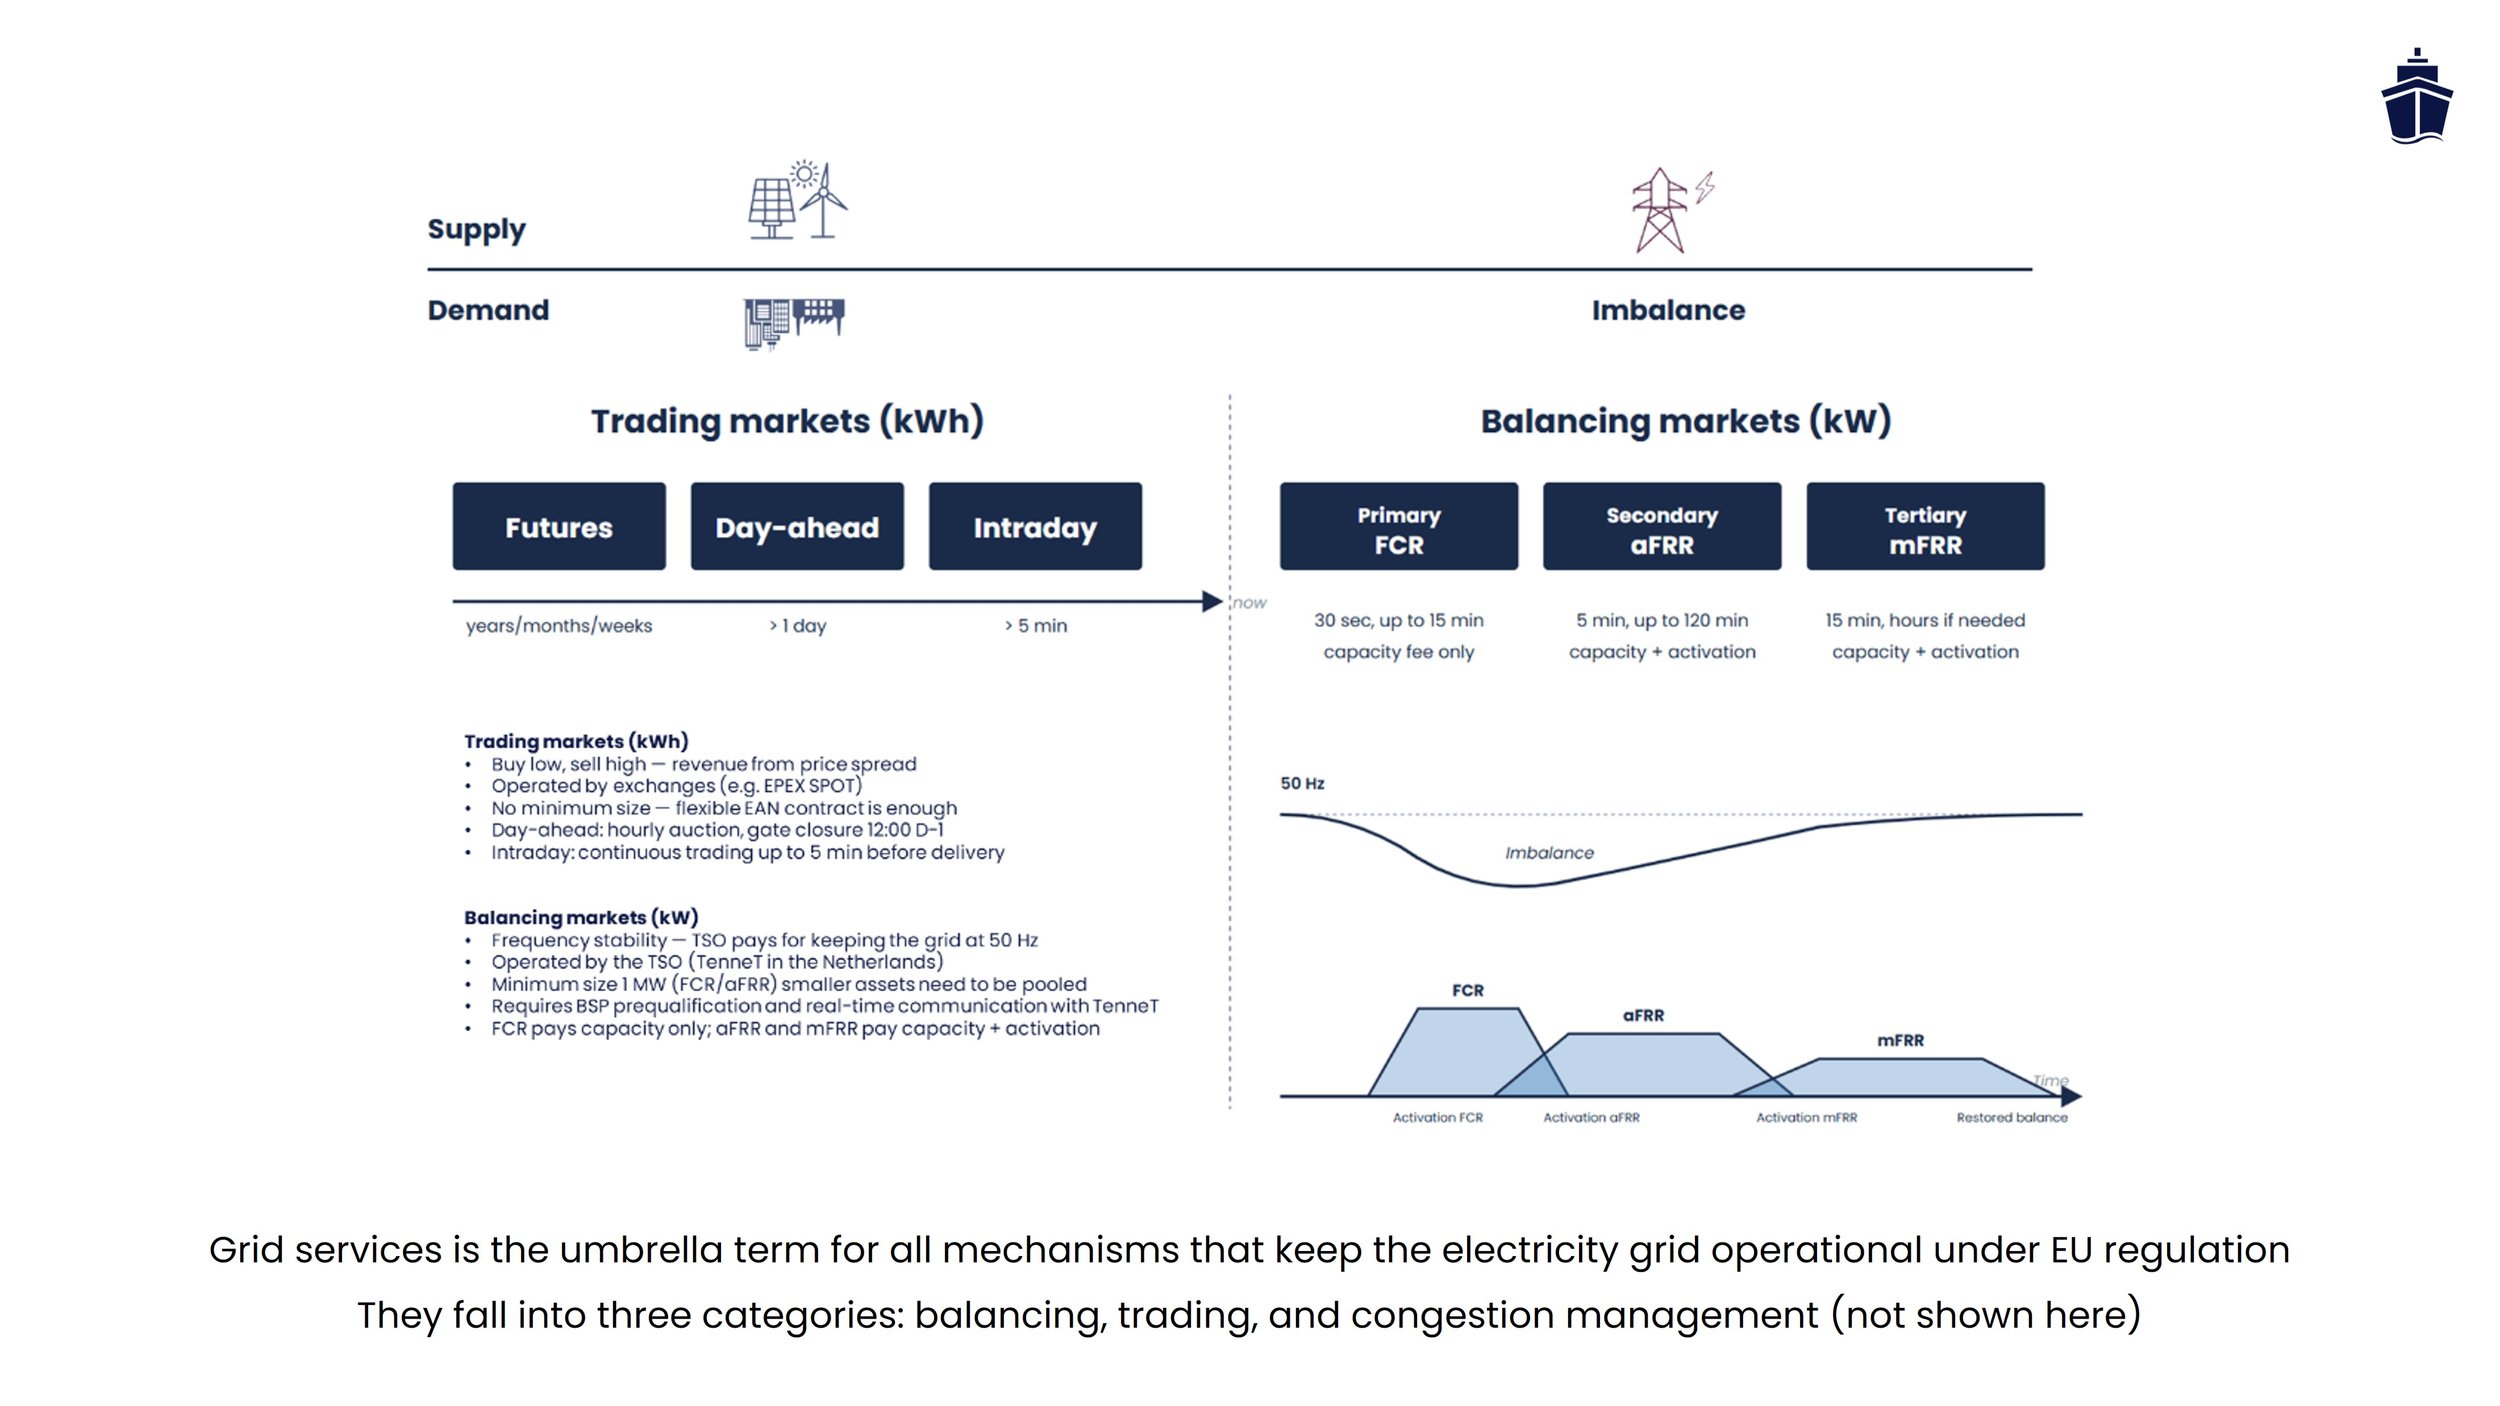
Netdiensten is de overkoepelende term voor alle mechanismen die ervoor zorgen dat het elektriciteitsnet onder EU-regelgeving operationeel blijft. Ze vallen uiteen in drie categorieën: balancering, handel en congestiemanagement.
1. Balanceringsmarkten (het stabiel houden van de netfrequentie)
De Transmission System Operator (TSO) brengt vraag en aanbod in realtime in balans door flexibele assets te betalen voor het invoeden of onttrekken van elektriciteit. Balancering is verdeeld in drie producten, die elk op een andere tijdschaal reageren:
FCR (Frequency Containment Reserve) — primaire reserve, reageert automatisch binnen 30 seconden op een frequentieafwijking.
aFRR (automatic Frequency Restoration Reserve) — secundaire reserve, reageert automatisch binnen 5 minuten via het PICASSO-platform, met elke 4 seconden een setpointsignaal.
mFRR (manual Frequency Restoration Reserve) — tertiaire reserve, reageert handmatig of semi-automatisch binnen 12,5 minuten onder MARI.
Zie ze als een oplopende respons: FCR is de eerste die reageert wanneer de frequentie afwijkt, aFRR neemt het over bij aanhoudende onbalans en mFRR handelt grote, langdurige afwijkingen af. Alle drie worden ingekocht via open marktmechanismen en uitgevoerd door de TSO onder de EU Network Codes (EB-GL en SO-GL).
2. Handelsmarkten (vraag en aanbod vóór levering bij elkaar brengen)
Dit zijn de groothandelsmarkten voor elektriciteit waar je actief elektriciteit koopt tijdens uren met lage prijzen en verkoopt tijdens uren met hoge prijzen. Twee belangrijke producten:
Day-ahead — uurlijkse veiling die om 12:00 CET sluit op de dag vóór levering, gekoppeld over heel Europa via SDAC.
Intraday — continue handel tot 5 minuten voor levering, in blokken van 15 minuten, via IDA-veilingen en continue orderboeken.
Inkomsten komen uit prijsverschillen, niet uit het beschikbaar houden van capaciteit. Dit staat open voor elke deelnemer met een flexibel energiecontract op de EAN-code (geen prekwalificatie of telemetrie nodig). Futuresmarkten bestaan voor het afdekken van risico's maanden of jaren vooruit, maar vormen geen betekenisvolle inkomstenstroom voor batterijopslag.
3. Congestiemanagement (het verlichten van lokale beperkingen in netcapaciteit)
Soms raakt een specifiek onderdeel van het net (een transformator, kabel, onderstation) door zijn capaciteit heen. In tegenstelling tot frequentie-onbalans, die het gehele synchrone gebied beïnvloedt, is congestie lokaal en regionaal. In Nederland wordt dit beheerd via GOPACS (Grid Operators Platform for Congestion Solutions), toegankelijk via ETPA of rechtstreeks via het IDCONS-mechanisme van EPEX SPOT.
Het mechanisme werkt via gekoppelde acties: een asset binnen het congestiegebied vermindert de invoeding (of verhoogt het verbruik), terwijl een ander asset buiten het gebied het tegenovergestelde doet. Samen lossen ze de lokale beperking op. Activering is gebeurtenisgestuurd en afhankelijk van beschikbare capaciteit en regionale congestiesignalen.
Geschatte inkomsten uit elke markt
Sterk variërend, maar de meeste data kan worden geraadpleegd en gebruikt voor je analyse
Het inkomstenpotentieel van alle netdiensten varieert sterk (een factor 10 is niet ongebruikelijk) en is sterk afhankelijk van de locatie van het asset, marktomstandigheden en timing. De meeste gedetailleerde data van TSO's en operators is geanonimiseerd en in veel gevallen online beschikbaar. De onderstaande bandbreedtes zijn gebaseerd op deze openbare bronnen, interviews uit de praktijk, projectervaring en andere bronnen en TSO-transparantiedatabases. Over het algemeen levert een combinatie van aFRR en day-aheadhandel de hoogste / eenvoudigste inkomsten op. FCR was doorgaans de meest lucratieve markt, maar dit is veranderd door de grote hoeveelheid batterijen die online komen.
1. Balanceringsmarkten
FCR (Frequency Containment Reserve): €100.000–€220.000/MW/jaar. Op capaciteit gebaseerd, met relatief stabiele maandelijkse tenders. Heeft de strengste vereisten van alle balanceringsmarkten. Prijzen zijn sinds 2023 neerwaarts gegaan naarmate de voorgekwalificeerde batterijcapaciteit is toegenomen; verwacht dat de cijfers voor 2024–2026 zich in de onderste helft van deze bandbreedte bevinden.
aFRR (automatic Frequency Restoration Reserve): €50.000–€150.000/MW/jaar. Een combinatie van capaciteits- en activatievergoedingen. Volatieler dan FCR door Europese grensoverschrijdende koppeling via PICASSO (sinds oktober 2024). Nederlandse aFRR-biedingen concurreren nu rechtstreeks met Duitse, Belgische en Scandinavische capaciteit, waardoor prijzen tijdens perioden met veel wind- of zonne-energie naar de onderkant van de bandbreedte worden gedrukt.
mFRR (manual Frequency Restoration Reserve): €19.000–€30.000/MW/jaar. Laagste inkomsten, maar minimale operationele overhead. Activering is niet frequent (historisch ongeveer 30 keer per jaar). Minder relevant voor de meeste kleine tot middelgrote batterijen en doorgaans niet de moeite waard om te onderzoeken voor OPS-gerelateerde projecten.
Let op: Alle balanceringscijfers zijn bruto-inkomsten van de BSP (Balance Service Provider). Asset owners die deelnemen via aggregators (andere dienstverleners) ontvangen doorgaans 60–80% na kosten en marges. Deze bandbreedtes weerspiegelen gegevens uit 2023–2024; wijzigingen in regelgeving en opschaling van technologie zullen deze in de loop van de tijd veranderen.
2. Handelsmarkten
Day-ahead: €50.000–€100.000/MWh/jaar. De inkomsten hangen volledig af van je vermogen om uurlijkse prijzen te voorspellen en het laden/ontladen efficiënt te beheren. De typische marge bedraagt €30–€80/MWh op gunstige dagen. De Nederlandse markt gemiddeld rond €60/MWh in 2023–2024, maar de volatiliteit binnen het jaar is extreem (€10/MWh in de zomer, €150+/MWh tijdens winterpieken).
Intraday: €50.000–€100.000/MWh/jaar als aanvulling op day-ahead. De omzetboost van 10–30% uit intraday komt doorgaans voort uit prijsbewegingen op kortere termijn en de mogelijkheid om te reageren op prognosefouten. Vereist actieve monitoring en geautomatiseerde uitvoering. Minder voorspelbaar dan balancering, maar met een hoger plafond in volatiele markten.
Let op: Begin 2026 zijn de Nederlandse elektriciteitsprijzen lager en minder volatiel dan in 2021–2023, waardoor intraday-spreads zijn afgenomen; toekomstige data uit je trading engine zal betrouwbaarder zijn dan historische benchmarks. Het blijft een kansspel, maar hoge volatiliteit betekent doorgaans dat er hogere inkomsten te behalen zijn.
3. Congestiemanagement
GOPACS / congestieverlichting: Activatievergoeding per geleverde MWh, doorgaans €20–€150/MWh, afhankelijk van ernst en regio. Inkomsten zijn sporadisch en locatieafhankelijk. Congestiezones (rood op de capaciteitskaart) kunnen 10–50 activaties per jaar zien; gebieden zonder congestie mogelijk geen enkele. De minimale omvang voor deelname is 500 kW via ETPA.
Let op: Congestie-inkomsten zijn het moeilijkst te voorspellen. Een haven met chronische congestie (bijv. Amsterdam, Hamburg) zou €20.000–€50.000 per jaar kunnen verdienen; een haven met voldoende capaciteit verdient nul. Drie dingen zijn belangrijk: locatie, locatie, locatie.
Strategisch stapelen: alle drie combineren
Het belangrijkste inzicht is dat deze drie markten elkaar niet uitsluiten. Een batterij kan tegelijkertijd aan meerdere markten deelnemen en capaciteit strategisch toewijzen aan de markt die op een bepaalde dag of in een bepaald uur het hoogste rendement biedt.
Voorbeeld van een dynamische BESS-strategie (maandag, typische winterdag):
06:00–12:00: FCR draaien (hoge capaciteitsvergoedingen, stabiele inkomsten, minimale cyclische belasting)
12:00–18:00: Intradayhandel draaien (prijsverschillen zijn doorgaans groter tijdens schommelingen in de vraag rond het middaguur; verkoop hoog wanneer de industrie opschaalt)
18:00–middernacht: aFRR-capaciteitscontract draaien (hogere avondvraag verhoogt de clearingprijzen van aFRR)
Dit soort dynamisch stapelen kan de totale jaarlijkse inkomsten voor een grote BESS verhogen van één enkel product (bijvoorbeeld €150.000/MW uit alleen FCR) naar €250.000–€350.000/MW of meer door producten strategisch te combineren. De afweging is operationele complexiteit: je hebt realtime monitoring, geautomatiseerde biedsystemen, API-integratie met TenneT, EPEX SPOT en mogelijk ETPA nodig, evenals continue coördinatie over meerdere platforms.
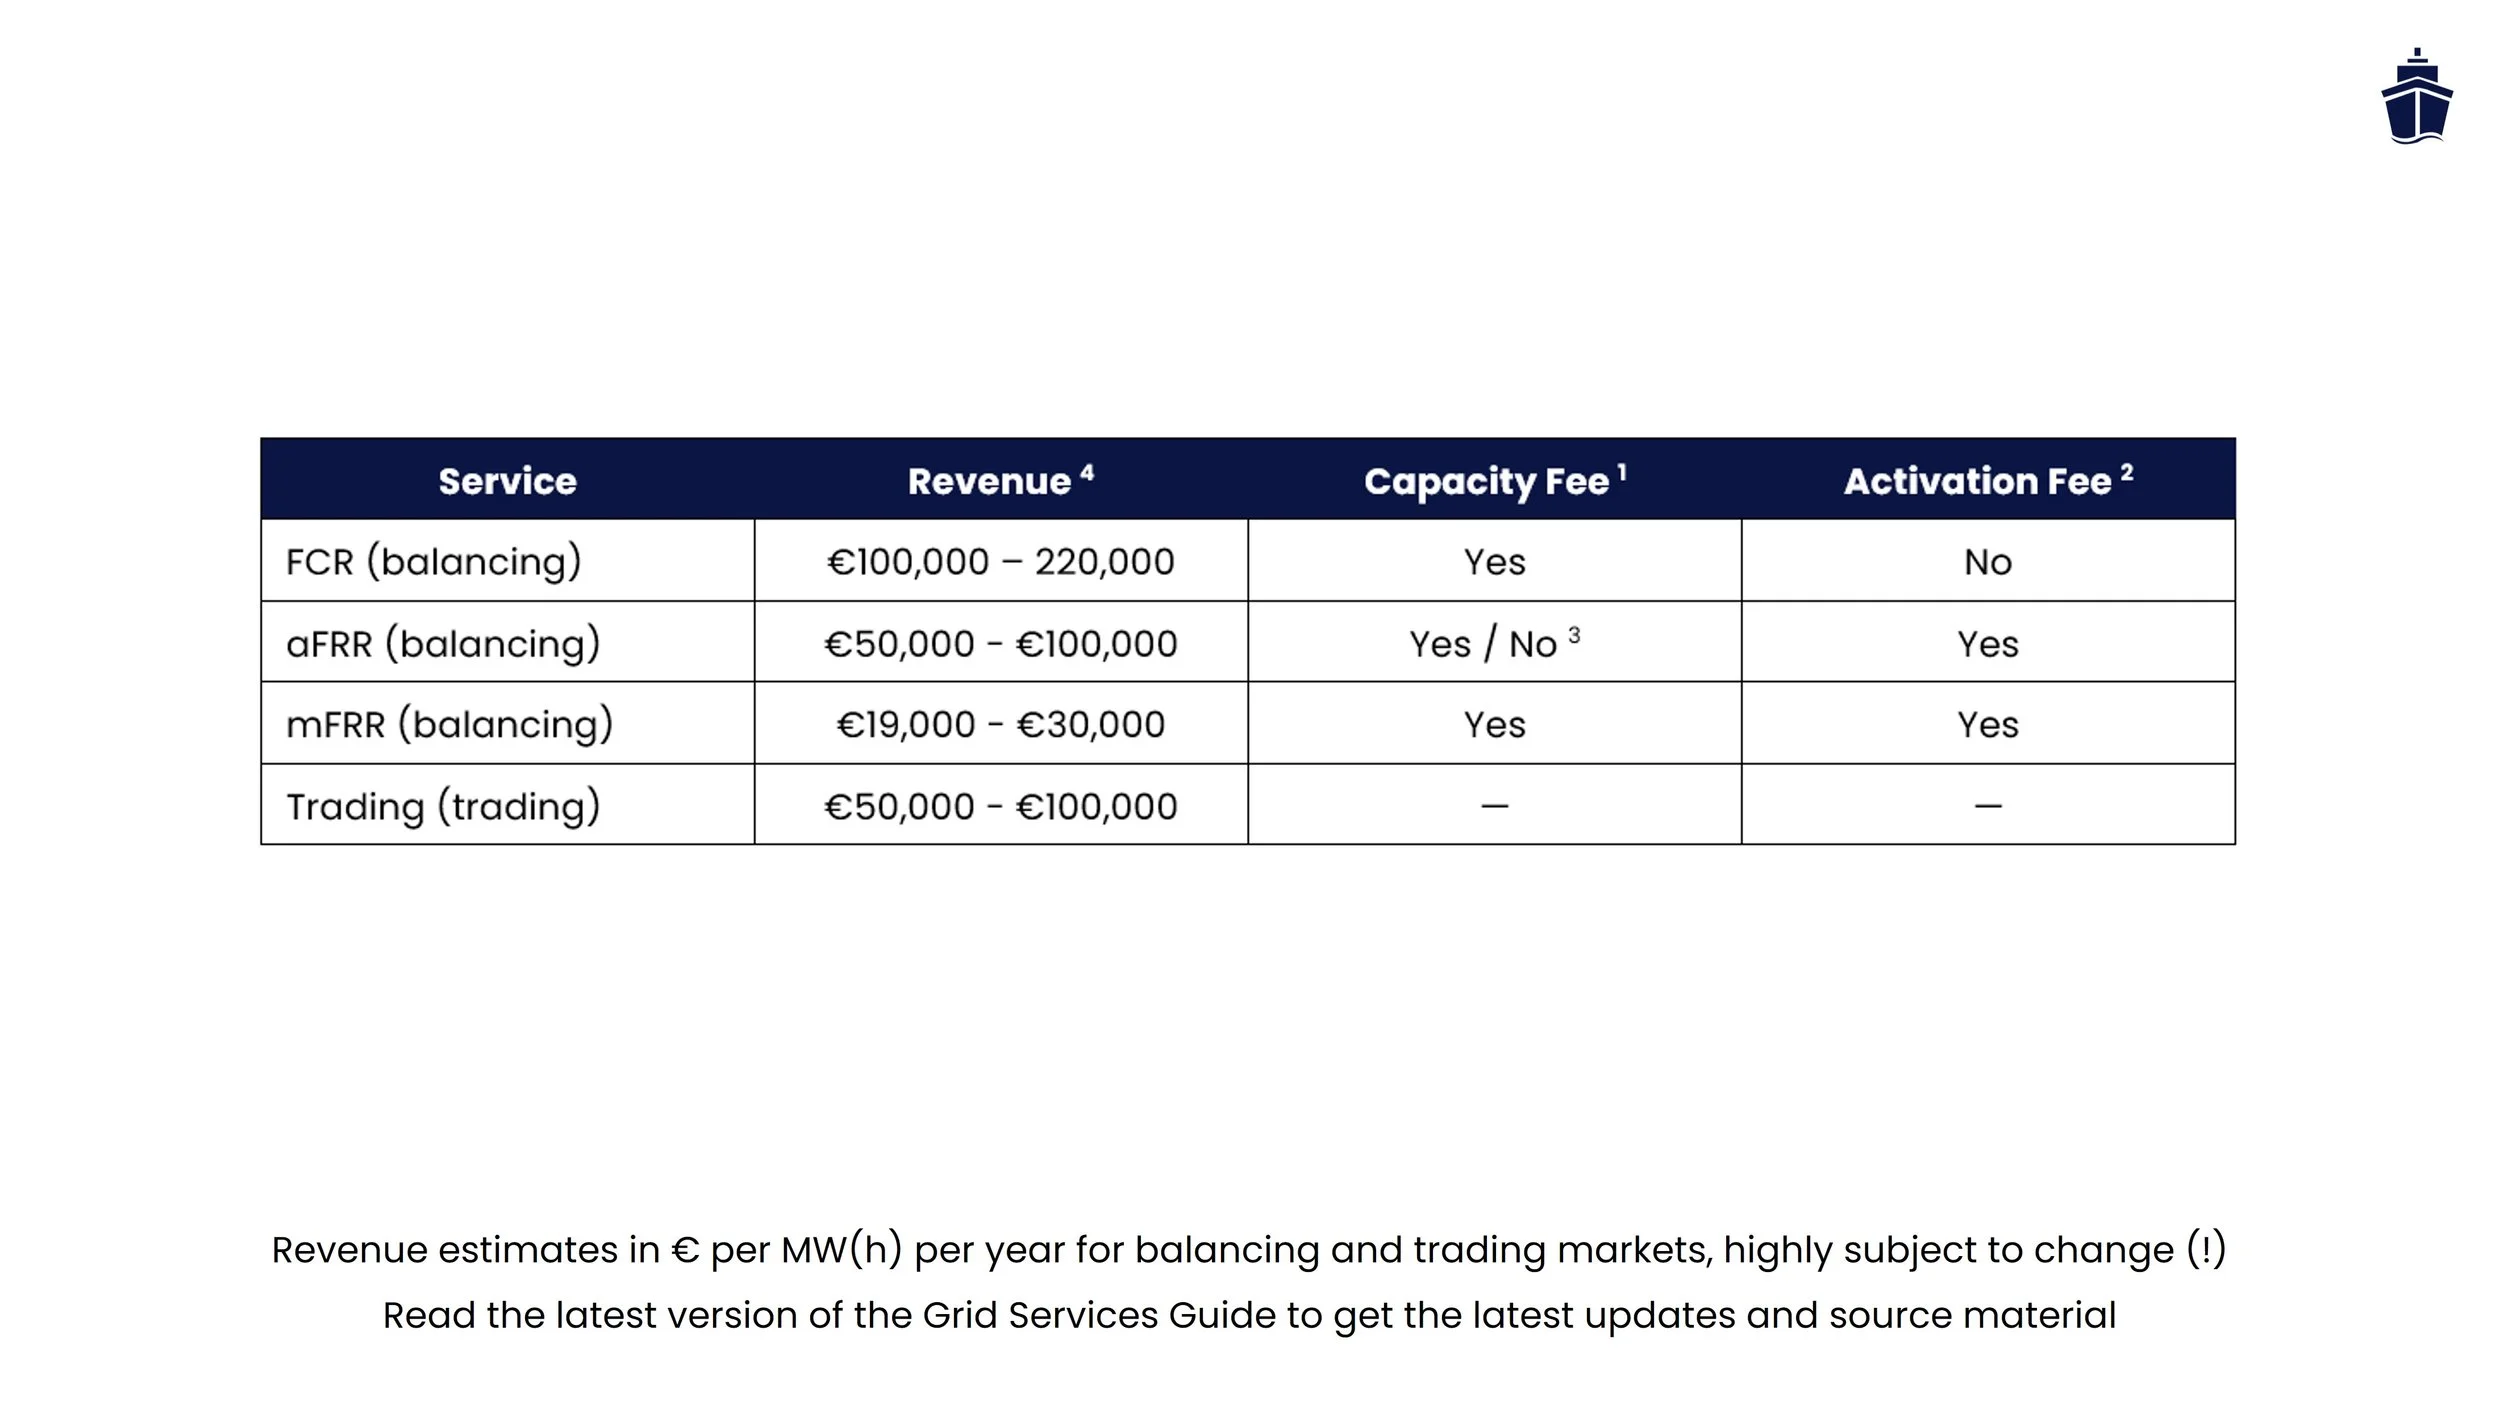
Belangrijke kanttekening: Deze cijfers zijn gebaseerd op marktgegevens uit 2023–2024. Tegen de tijd dat je dit leest, kunnen regelgeving, het aantal ingezette batterijen en de groothandelsprijzen voor elektriciteit zijn veranderd. Maak altijd een locatiespecifiek economisch model op basis van actuele afrekengegevens van de TSO en de daadwerkelijke locatie van je asset voordat je kapitaal investeert.
Hoe dit jouw businesscase voor walstroom (Onshore Power Supply) kan verbeteren
Wanneer het schip jouw walstroominstallatie niet gebruikt, kun je nog steeds geld verdienen!
In plaats van een OPS-transformator van 5–10 MW ongebruikt te laten draaien tijdens perioden met weinig scheepvaart, kun je die capaciteit beschikbaar stellen aan de balanceringsreserves van het elektriciteitsnet en een gegarandeerde maandelijkse vergoeding verdienen – ongeacht of een schip aansluit of dat er daadwerkelijk een activatie wordt afgeroepen. Dit creëert een voorspelbare tweede inkomstenstroom die de economische haalbaarheid van het OPS-project verbetert zonder je kernactiviteit in de scheepvaart te kannibaliseren. Drie inkomstenstromen, gerangschikt naar relevantie voor havenexploitanten:
Inkomstenstroom 1: Balanceringsmarkten (op capaciteit gebaseerde inkomsten)
Je verplicht je om een bepaalde hoeveelheid vermogen beschikbaar te houden (in MW) en krijgt een vergoeding voor die beschikbaarheid, ongeacht of de TSO je daadwerkelijk activeert.
FCR (Frequency Containment Reserve) is het eenvoudigste instappunt. Je biedt je beschikbare capaciteit aan in dagelijkse veilingen op regelleistung.net. Prijzen worden realtime gepubliceerd; recente historische prijzen liggen gemiddeld rond €10–€20/MW/uur, wat op jaarbasis neerkomt op ongeveer €100.000–€220.000/MW/jaar voor een volledig voorgekwalificeerd, continu beschikbaar asset. Prijzen zijn tussen 2022 en 2024 sterk gedaald naarmate batterijopslag opschaalde; verdere dalingen zijn mogelijk als de overcapaciteit aan opslag blijft toenemen. Voor een OPS-installatie van 5 MW betekent dit €500.000–€1,1 miljoen per jaar aan bruto-inkomsten uit balancering, hoewel het netto rendement afhankelijk is van prekwalificatiekosten en aggregatorvergoedingen (doorgaans 15–25% wanneer je een externe BSP gebruikt).
aFRR (automatic Frequency Restoration Reserve) voegt een activatiecomponent toe. Je krijgt zowel een capaciteitsvergoeding (voor het stand-by houden) als een activatievergoeding (voor geleverde energie, €/MWh). Sinds oktober 2024 is de aFRR-prijsstelling via PICASSO strakker gekoppeld aan Europese merit orders, waardoor capaciteitsvergoedingen aanzienlijk zijn gedaald. De totale inkomsten bedragen doorgaans €50.000–€150.000/MW/jaar, verdeeld over capaciteit en activatie. Minder stabiel dan FCR, maar bruikbaar als alternatief wanneer FCR-veilingen niet je volledige bod accepteren.
mFRR (manual Frequency Restoration Reserve) is het minst relevant voor havenexploitanten, omdat de minimumomvang van 20 MW (die onder MARI gefaseerd wordt verlaagd naar 1 MW) de meeste OPS-installaties uitsluit en activaties niet frequent zijn (~30/jaar historisch).
Operationele vereiste: Voorgekwalificeerde assets moeten continu beschikbaar zijn en binnen de gecontracteerde parameters reageren. Het niet leveren leidt tot boetes van €2.000–€10.000/MWh tekort. Voor batterijgebaseerde OPS-systemen betekent dit realtime State of Charge-management en communicatie met de TSO binnen een seconde. Voor assets met natuurlijke inertie (brandstofcellen, vliegwielen) zijn de vereisten minder streng.
Inkomstenstroom 2: Handelsmarkten (op energie gebaseerde inkomsten)
In plaats van capaciteit vast te leggen, kun je opportunistisch goedkoop inkopen en duur verkopen. De inkomsten komen uit prijsverschillen, minus efficiëntieverliezen (8–15% voor een round-trip van een batterij), nettarieven en onbalanskosten.
Day-ahead is de meest liquide markt. Je biedt per uur voor de volgende dag aan hoeveel je bereid bent te kopen of verkopen tegen een bepaalde prijs. Na 12:00 CET op D-1 vereffent de beurs alle biedingen tegen uniforme prijzen. Het typische prijsverschil tussen een middag met veel zonne-energie (€10–€30/MWh) en de avondpiek (€80–€150/MWh) onder de huidige marktomstandigheden bedraagt €30–€60/MWh in perioden met lage volatiliteit. Een OPS-installatie van 5 MW die één laad-ontlaadcyclus per dag uitvoert, zou realistisch gezien €50.000–€100.000 per jaar kunnen verdienen met alleen day-ahead-arbitrage.
Verborgen kosten: batterijdegradatie. Elke laad-ontlaadcyclus degradeert de batterij. Day-ahead-arbitrage omvat doorgaans één volledige cyclus per dag (~250 cycli/jaar), waardoor de effectieve inkomsten met 15–25% afnemen wanneer degradatie volgens de garantie wordt meegerekend. Dit wordt in eerste ROI-modellen vaak over het hoofd gezien. Als je OPS loodzuur- of flowbatterijen gebruikt, is de degradatie lager; voor lithium-ion zijn conservatievere rendementsaannames nodig.
Intraday maakt het mogelijk om day-ahead-prognosefouten vóór de afrekening te corrigeren. Bij continue handel worden prijzen gedurende de dag bijgewerkt. De inkomsten liggen doorgaans 10–30% hoger dan bij day-ahead en zijn nuttig als afdekkingsinstrument in plaats van als primaire inkomstenbron.
Operationele vereiste: Je hebt realtime prijsmonitoring, geautomatiseerde handelssystemen en nauwkeurige vraagprognoses nodig (aankomstschema's van schepen zijn hiervoor input). Prognosefouten kunnen je vastzetten in ongunstige transacties.
Inkomstenstroom 3: Congestiemanagement (op activatie gebaseerde inkomsten)
Je wordt alleen betaald wanneer het net je oproept om de invoeding te verminderen of het verbruik te verhogen in een gebied met congestie. De inkomsten zijn sporadisch en locatieafhankelijk. In Nederland coördineert GOPACS congestieverlichting via gekoppelde biedingen. De vergoeding is per geactiveerde MWh, doorgaans €20–€150/MWh, afhankelijk van de ernst. Een haven in het gebied van een chronisch overbelast onderstation (bijv. Rotterdam, Amsterdam) kan 20–50 activaties per jaar zien; geïsoleerde havens geen enkele. De minimale deelnamegrootte is 500 kW via ETPA.
Sign up for premium tools and benefits
Premium tools and expert support at your fingertips
The Grid Services Guide provides a structured reference for navigating the markets that determine battery storage revenue across Northwest Europe. Drawing on TenneT, ENTSO-E, EPEX SPOT, GOPACS, and the EU Network Codes (EB-GL, SO-GL, RfG), the guide documents the three main grid service categories balancing, trading, and congestion management and sets each market side-by-side with its technical requirements, revenue mechanics, and access models, showing where opportunities lie, where the constraints bind, and what the differences mean for asset economics.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
Wat kost het om aan boord van een schip elektriciteit op te wekken?
This case study determines the cost of generating electricity onboard a ship using auxiliary diesel engines to determine when it is more cost-effective to purchase electricity from the grid in port. Results show that fuel costs alone sit around $0.20 per kWh, but once regulatory compliance costs are layered on top, the total effective costs rise sharply to $1.00 per kWh by 2040.
Kosten voor het opwekken van elektriciteit aan boord stijgen van ~$0,20 per kWh (alleen brandstof) naar ~$1,00 per kWh bij volledige blootstelling aan regelgeving in 2040
Deze blog bepaalt de kosten voor het opwekken van elektriciteit aan boord van een schip met behulp van hulpmotoren op diesel. Deze kosten kunnen worden gebruikt als benchmark om te vergelijken met walstroomprijzen en om scheepseigenaren te helpen bepalen wanneer het kosten-effectiever is om in de haven elektriciteit van het net af te nemen. Naast de pure brandstofkosten en motorkosten zijn ook kosten als gevolg van blootstelling aan regelgeving opgenomen in de analyse, namelijk EU- en UK ETS, FuelEU en IMO Net-Zero.De resultaten laten zien dat alleen de brandstofkosten rond $0,20 per kWh liggen, maar zodra kosten voor naleving van regelgeving daar bovenop komen, stijgen de totale effectieve kosten sterk tot $1,00 per kWh in 2040.De totale kosten zijn sterk afhankelijk van de aannames over brandstof-, reis- en operationele parameters die worden gebruikt. Bekijk hieronder het interactieve model om deze parameters te wijzigen en zelf een gevoeligheidsanalyse uit te voeren, en meld je aan om de tool en de prijsdatabases zelf te downloaden. Leden en premiumgebruikers kunnen alle parameters in het model eenvoudig wijzigen, downloaden en aanpassen voor hun eigen analyses.
De elektriciteitskosten voor een scheepseigenaar uitgesplitst
Wat zijn de belangrijkste componenten waarmee een scheepseigenaar rekening moet houden en welke hebben de grootste impact?
Elektriciteit aan boord van een schip wanneer het in de haven ligt, wordt doorgaans opgewekt door brandstof (Marine Diesel of Gas Oil) te verbranden in hulpmotoren. Historisch gezien waren de kosten voor het opwekken van elektriciteit aan boord, vanwege lage brandstofprijzen en het ontbreken van aanvullende belastingen of wetgeving, laag: in de orde van $0,20 per kWh. Met de huidige wetgeving die eraan komt, worden de elektriciteitskosten bij het verbranden van brandstof echter steeds hoger en wordt het gebruik van walstroom (OPS), d.w.z. het inkopen van elektriciteit van het elektriciteitsnet aan land, aantrekkelijker. Om te bepalen wanneer het verbranden van brandstof duurder wordt dan het inkopen van elektriciteit van het net, moeten de kostencomponenten van het verbranden van brandstof aan boord in de komende jaren worden uitgesplitst om inzicht te krijgen in de kostencomponenten: Brandstof, Onderhoud en Verbruiksartikelen, ETS, FuelEU en IMO Net-Zero.
Brandstof voor het opwekken van elektriciteit
Historisch gezien was de brandstof die werd verbrand om elektriciteit aan boord op te wekken de enige kostencomponent waarmee rekening werd gehouden (vaker wel dan niet werden kosten voor onderhoud en verbruiksartikelen als vanzelfsprekend beschouwd). Puur op basis van kosten liggen, bij het omzetten van brandstof in elektriciteit met behulp van een typische Specific Fuel Consumption (SFC) van 180 gram per kWh (zeer efficiënt) tot 240 gram per kWh (gebruikelijker voor hulpmotoren die op lage snelheid draaien), de kosten om 1 kWh energie te produceren doorgaans rond $0,20 per kWh. Deze analyse vergelijkt het brandstofverbruik aan de kade bij het gebruik van conventionele brandstof (MGO) met elektriciteit van wal, om de kosten van FuelEU afzonderlijk te kunnen bepalen.
Onderhoud en verbruiksartikelen
Elk uur dat een motor draait, kost geld. Deze onderhoudskosten van de motor bestaan voornamelijk uit manuren van de bemanning en externe manuren (elke paar duizend draaiuren heeft een motor onderhoud nodig van de OEM, Original Engine Manufacturer). Naast onderhoudskosten verbruiken motoren ‘verbruiksartikelen’, zoals smeermiddelen, pakkingen, filters en andere slijtageonderdelen die nodig zijn om de motor draaiende te houden. Hoewel dit een kleine component is in vergelijking met brandstof- en nalevingskosten, kunnen deze besparingen aanzienlijk worden voor grotere hulpmotoren, met name die boven 2 MW, of wanneer meerdere units tegelijkertijd kunnen worden uitgeschakeld. In de casestudy die in dit artikel wordt gebruikt, zijn de kosten voor onderhoud en verbruiksartikelen verwaarloosbaar.
ETS
Het EU- en UK Emissions Trading System (EU ETS en UK ETS) zijn feitelijk een CO₂-belasting voor scheepseigenaren, omdat ze CO₂-emissies rechtstreeks bestraffen op een Tank-to-Wake-basis. De kosten voor EU ETS bedragen op het moment van schrijven ongeveer €300 per ton verbruikte brandstof (uitgaande van ~€75 per emissierecht). ETS is een vrij eenvoudig systeem in vergelijking met FuelEU of IMO Net-Zero, en voor deze analyse leiden alleen de brandstofbesparingen (of beter gezegd: bespaarde emissies) aan de kade tot kostenbesparingen, omdat het brandstofverbruik tijdens het varen niet wordt beïnvloed door walstroom.
FuelEU
FuelEU Maritime is een complexe regelgeving die in 2025 van kracht is geworden, met aanzienlijke stimulansen (en sancties) als het gaat om walstroom. Nalevingskosten zijn gebaseerd op de jaarlijkse Well-to-Wake-broeikasgasintensiteit van het schip, inclusief energiegebruik tijdens het varen en tijdens het afmeren. Omdat walstroom deze jaarlijkse broeikasgasintensiteit verbetert, worden besparingen gerealiseerd over het hele jaar en over alle operationele modi, inclusief tijdens het varen. Omdat het een EU-regelgeving is, wordt slechts 50% van de energie van reizen van en naar de EU meegenomen. Dit betekent dat de scheepsroute en havenaanlopen grote invloed hebben op de uitkomst van FuelEU-boetes en daarmee op de elektriciteitskosten aan boord. Van alle kostencomponenten zijn FuelEU en IMO Net-Zero doorgaans de belangrijkste.
IMO Net-Zero
Als het mondiale Net-Zero-framework van de IMO in 2029 van kracht wordt, wat op het moment van schrijven nog onzeker is, zullen scheepseigenaren worden geconfronteerd met een mechanisme dat vergelijkbaar is met FuelEU. De broeikasgasintensiteit wordt jaarlijks berekend en scheepseigenaren boven vastgestelde drempelwaarden worden bestraft. In deze analyse wordt aangenomen dat de kosten van IMO Net-Zero bovenop FuelEU worden gestapeld, hoewel er nog discussies gaande zijn over harmonisatie tussen de twee regelgevingen. Totdat hierover duidelijkheid is of er meer informatie beschikbaar is, wordt IMO Net-Zero beschouwd als een significante kostencomponent als het gaat om het opwekken van elektriciteit aan boord.
Break-evenprijs van elektriciteit aan boord versus elektriciteit van het net
Bij welk prijsniveau wordt walstroom daadwerkelijk kosteneffectief ten opzichte van het verbranden van brandstof aan boord?
Deze vraag is de kritische benchmark voor zowel scheepseigenaren als havens: het prijsniveau waaronder aansluiten geld bespaart en waarboven kosten ontstaan. Inzicht in dit prijsniveau geeft scheepseigenaren een duidelijk referentiepunt bij het onderhandelen over elektriciteitstarieven in de haven of met terminalexploitanten.
De break-evenprijs lag historisch rond $0,20 per kWh, wat de typische kosten zijn voor het opwekken van elektriciteit met hulpmotoren die scheepsbrandstof verbranden. Kosten voor onderhoud en verbruiksartikelen zijn doorgaans niet significant in vergelijking met dit prijsniveau (~$0,03 per kWh), maar dit hangt af van het scheepstype en het operationele profiel. De beslissende verschuiving komt door de aankomende regelgeving die nalevingsboetes introduceert, d.w.z. ETS (EU of UK), FuelEU en IMO Net-Zero.
Als vuistregel wordt verwacht dat EU-regelgeving de break-evenprijs voor elektriciteit vanaf de wal tegen 2030 zal verdubbelen en tegen 2040 bijna zal verdrievoudigen wanneer IMO Net-Zero-boetes daar bovenop komen. Dit betekent dat zelfs als de kosten van elektriciteit in de haven oplopen tot $1,00 per kW, walstroom nog steeds de goedkopere optie blijft ten opzichte van het verbranden van conventionele brandstoffen.
Het belangrijkste inzicht is dat het uitsluitend kijken naar de kosten van elektriciteitsopwekking aan boord op basis van brandstof een misleidende benchmark oplevert. Zodra je de regelgevings- en operationele kosten toevoegt waarmee scheepseigenaren in de loop der tijd te maken krijgen (IMO Net-Zero, FuelEU Maritime, EU ETS), evenals het onderhoud van hulpmotoren, stijgen de effectieve kosten van elektriciteitsopwekking aan boord sterk. Met andere woorden: wat eruitziet als “goedkope, aan boord opgewekte elektriciteit” wordt aanzienlijk duurder zodra de volledige kosten voor naleving en exploitatie worden geïnternaliseerd.
Deze ontwikkeling kan vervolgens worden gebruikt als beslissingsgrens: walstroom onder dat niveau verbetert de kostenpositie van de scheepseigenaar; walstroom boven dat niveau dreigt de overstap te ontmoedigen, zelfs in een wereld waarin de regeldruk schepen ertoe aanzet om aan te sluiten.
-
Ship operating in ARA region using marine diesel oil (MDO) for auxiliary engines.
Electricity generation converted from fuel consumption using reasonable engine load, SFC, and fossil LCV values as per FuelEU.
Fuel price MGO = $ 1,000 per mT and HFO = $ 750.
Fuel price escalation: 0% indexation.
A constant USD/EUR exchange rate of 1.15 is assumed for the modelling period.
EU ETS applied to emissions at berth only, with 7% annual indexation of EUA.
FuelEU Maritime costs calculated on full-year Well-to-Wake GHG intensity.
IMO Net-Zero costs assumed stacked on top of FuelEU (no harmonisation).
Auxiliary engine maintenance costs are $ 25 per running hour and $ 2.50 per running hour for consumables.
Walstroomprijzen in de EU ter vergelijking
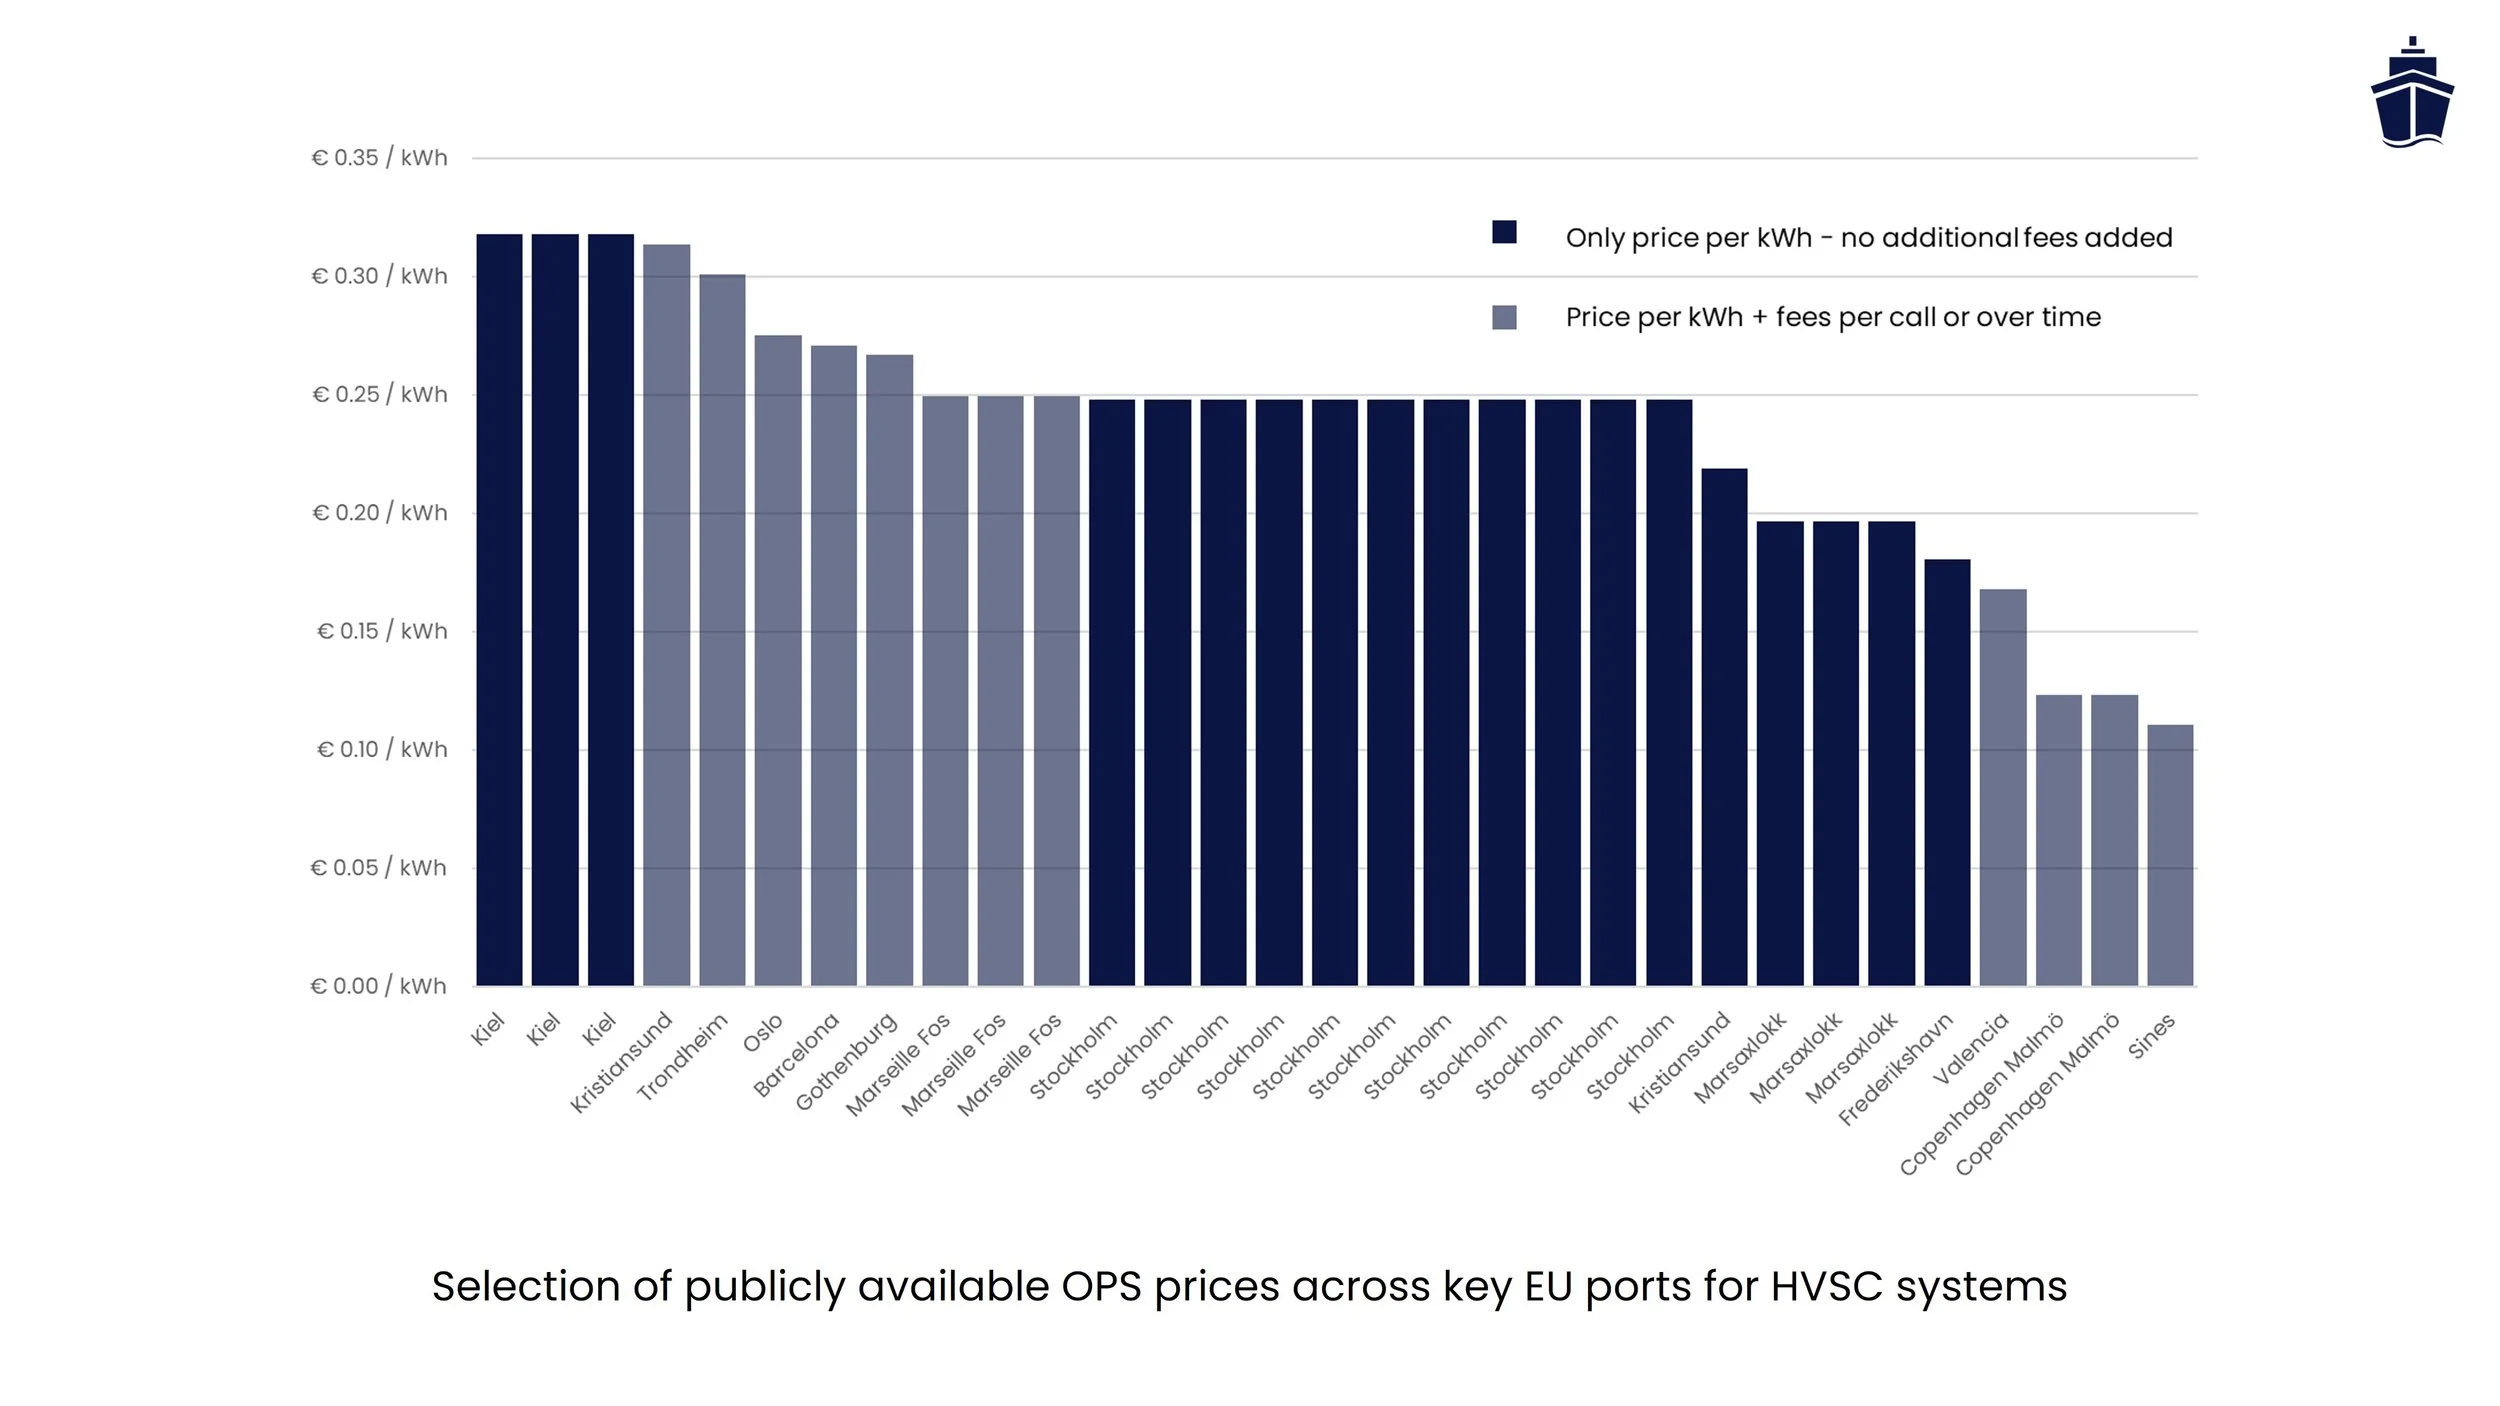
Recente studie van Sustainable Ships laat zien dat de gemiddelde walstroomprijs in de EU ~€0,25 per kWh bedraagt
Hoe verhouden de kosten voor het opwekken van elektriciteit zich tot de kosten voor het inkopen van elektriciteit van het net in de EU? De onderstaande grafiek toont publiek beschikbare prijzen bij verschillende EU-havens om een benchmark te bieden. Er is een grote spreiding in de waarneembare waarden in €/kWh, die niet alleen wordt veroorzaakt door nationale elektriciteitsmarktfundamenten, maar ook door verschillen in de structuur van nettarieven, fiscale behandeling (waaronder gevallen waarin lidstaten een verlaagde belasting op elektriciteit voor walstroom toepassen) en de manier waarop havens ervoor kiezen infrastructuurkosten terug te verdienen bij een onzekere benutting.
De figuur maakt daarom onderscheid tussen havens die walstroom aanbieden als een puur volumetrisch tarief (alleen €/kWh) en havens die een €/kWh-tarief combineren met vaste kosten per havenaanloop of over een bepaalde periode. Voor benchmarking en plausibiliteitscontroles is de verdedigbare aanpak om havens te vergelijken op basis van (1) prijsmodel en transparantie (wat is vast, wat is variabel, wat wordt doorberekend), (2) kwaliteit van het bewijs (gepubliceerde tarieven versus secundaire berichtgeving versus onderhandelde tarieven) en (3) verwachte benutting en belastingsprofielen, in plaats van te vertrouwen op één enkele waarde in €/kWh.
Desondanks geven deze cijfers – onder voorbehoud van wijzigingen! – een indicatie van wat een scheepseigenaar momenteel kan verwachten bij grote havens in de EU.
Methodologie en aannames
Alle modelleringen en analyses zijn gebaseerd op de Shore Power Quickscan. Deze tool berekent de totale operationele levenscycluskosten (LCA) van een schip wanneer het aan de kade op hulpmotoren draait (conventioneel) en wanneer het walstroom gebruikt (walstroom). De gebruiker kan de kostencomponenten voor de analyse vrij selecteren, waaronder CAPEX, brandstof, elektriciteit en de regelgevingskosten van een schip. Om deze kosten te bepalen, worden het jaarlijkse energieverbruik en de nalevingsverplichtingen van het schip op jaarbasis berekend voor zowel de conventionele situatie als de situatie met walstroom. Kosten tijdens het afmeren en tijdens het varen worden berekend, omdat het gebruik van walstroom de broeikasgasintensiteit van het schip gedurende het hele jaar beïnvloedt en daarmee ook de kosten voor naleving tijdens het varen verandert.
Berekeningen worden als volgt uitgevoerd. Om de volledige premiumanalyse te ontgrendelen, gedetailleerde aannames te bekijken, gepersonaliseerde scenario’s uit te voeren of toegang te krijgen tot ons kosten-batenmodel om zelf analyses uit te voeren, word je lid.
-
In the current model, only a single fuel type can be selected for the sailing and mooring operational mode. Main fuel used for this analysis is LFO, auxiliary fuel is MDO. It is assumed the main engine is used fully for sailing, aux. engine is used while mooring. All fuel savings are due to shutting off the aux. engine while mooring, therefore all fuel savings are incurred onto the auxiliary fuel consumption. Fuel consumption while mooring is calculated by multiplying the amount of aux. engines with engine load, maximum rated power and Specific Fuel Consumption (SFC) of the engine. Further specifications or multi-fuel options (for example Methanol and MDO in a dual fuel engine) can be done on a case-by-case basis.
-
A single fuel price constant over time is taken into account for this analysis: $500 per mT for LFO and $750 per mT for MDO. No indexation is included for this analysis, but these can be included by the user to include inflation, simulate the forecasts as provided by third parties, etc..
-
European Allowances (EUA) are assumed €75 for 2026 and UK Allowances (UKA) £ 55. Both increase 7% per annum to reflect the rise of ETS costs expected by the market.
-
Each fuel is defined by its Lower Calorific Value (LCV) and emission factors, including CO₂, CH₄, and N₂O. Both Tank-to-Wake and Well-to-Wake intensities are included. These are used to calculate energy content, emissions, and compliance intensity per MJ or per tonne. EU ETS, FuelEU and IMO adhere to different emission factors and LCV values, which should be checked especially in the case when biofuels are used.
-
This analysis does not include the additional OPS penalty for the shipowner described in the FuelEU regulation of €1.5 per kW for non-compliant port calls. This clause is included to ensure that shipowners will comply and actually use shore power during a port call, provided of course that infrastructure is available. When assuming an average power demand of 600 kW for containerships (used in the case study further along the article) the penalty would result in a daily fine of €21.600. This clause would basically make writing this article obsolete, considering the costs involved would make plugging in a no-brainer.
-
FuelEU also allows for surplus units to be generated through over-compliance, which can be pooled across fleets or traded, potentially creating additional revenue streams. This mechanism is excluded from the current analysis but could become an important factor for large operators managing diverse fleets.
Sign up for premium tools and benefits
The Shore Power Quickscan is a comprehensive tool designed to provide a business case for a shore power refit onboard vessels, based on IEC/IEEE 80005. It includes CAPEX estimates, operational expenses including fuel costs and engine maintenance, emissions savings as well as key regulations such as FuelEU and EU ETS. This purchase allows you to store your calculations, work offline anywhere, plus print a comprehensive techno-economic feasibility that you can show off to friends or your management.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
Referenties
Sustainable Ships - Shore Power Quickscan
Sustainable Ships - OPS Connections and Prices Database
Sustainable Ships - FuelEU Maritime
Sustainable Ships - EU ETS
Sustainable Ships - IMO Net-Zero Framework
EU - Thetis MRV
EU - Trans-European Transport Network (TEN-T)
ICCT - Shore power needs and CO2 emissions reductions of ships in EU ports
Misschien vindt u dit ook interessant
Walstroomvraag naar elektriciteit in EU-havens vanaf 2030
Accurate estimation of shore power demand at EU ports has become essential due to strict regulations like AFIR, which requires electrification for 90% of port calls by container and passenger ships at TEN-T ports by 2030. This blog evaluates three methods—using EU MRV fuel data, Sustainable Ships’ ship-specific power database, and ICCT research—to estimate the Total Addressable Market (TAM) for shore power. Results show the total annual electricity demand across EU ports is between approximately 6 and 13 TWh, highlighting the significant scale of infrastructure investment ahead.
Gemiddelde walstroomvraag in EU-havens wordt vanaf 2030 geschat op 6 tot 13 TWh per jaar
Nauwkeurige schattingen van de elektriciteitsvraag in EU-havens zijn steeds belangrijker geworden door strenge regelgeving, zoals AFIR en FuelEU Maritime. AFIR schrijft voor dat tegen 2030 90% van alle havenaanlopen van container- en passagiersschepen in TEN-T-havens gebruik moet maken van elektriciteit vanaf de wal. Het nauwkeurig bepalen van deze elektriciteitsvraag is echter complex vanwege verschillen in scheepsgroottes, apparatuur aan boord, operationele profielen en ontwerpspecificaties. Deze onzekerheid legt aanzienlijke druk op terminaleigenaren, havenautoriteiten en ontwikkelaars om walstroominfrastructuur te plannen zonder volledig betrouwbare gegevens.
Deze blog evalueert drie methoden om de Total Addressable Market (TAM) voor walstroom in EU-havens te schatten: een top-downbenadering met behulp van brandstofverbruiksgegevens uit de EU MRV-database (Thetis), een bottom-upbenadering op basis van de dataset van Sustainable Ships met de vermogensvraag op scheepsniveau, en een analyse van de International Council on Clean Transportation (ICCT). De top-downmethode, gebaseerd op MRV-gegevens, schat de jaarlijkse vraag op ongeveer 11,8 TWh. De schatting van ICCT ligt lager op ongeveer 5,9 TWh en is gebaseerd op gegevens uit de World Ports Index en MRV. Ondertussen levert de bottom-upmethode, gebaseerd op de dataset van Sustainable Ships, een iets hogere voorlopige schatting op van ongeveer 13,1 TWh. Deze bevestigt de resultaten van MRV, maar laat ook verschillen voor bepaalde scheepstypen zien.
Gezamenlijk suggereren deze bevindingen dat het behalen van de Europese walstroomdoelstellingen infrastructuur vereist die jaarlijks tussen ongeveer 6 en 13 TWh kan leveren. Dit maakt duidelijk welke aanzienlijke investeringen, planning en coördinatie hiervoor nodig zijn. Bekijk de gedetailleerde methodologieën en aannames in de onderstaande secties en meld je aan voor toegang tot uitgebreide tools, databases en deskundige ondersteuning.


Members only
(1) Top-downschatting van de elektriciteitsvraag naar walstroom
De totale hoeveelheid brandstof die aan de kade wordt verbruikt, omgerekend naar kWh, resulteert in een vraag van ~12 TWh
Deze methode schat de Total Addressable Market (TAM) voor walstroom in terawattuur (TWh) door de totale hoeveelheid brandstof die aan de kade wordt verbruikt om te rekenen naar het energie-equivalent en te corrigeren voor het motorrendement. Deze top-downbenadering biedt een globale, maar robuuste benadering van de hoeveelheid elektriciteit die nodig is om scheepsoperaties aan de kade in de hele EU volledig te elektrificeren. Daarmee wordt duidelijk wat de schaal is in termen van infrastructuurplanning en netgereedheid. De methode vermijdt aannames over scheepstypen, duur van havenaanlopen of operationele schema’s, waardoor deze bijzonder geschikt is voor prognoses op het niveau van energiesystemen en strategische investeringsplanning voor havens en nutsbedrijven.
Als uitgangspunt worden gerapporteerde brandstofverbruiksgegevens uit de EU MRV-database (Thetis) gebruikt. Volgens de meest recente dataset uit 2023 verbruikten schepen aan de kade jaarlijks ongeveer 2,57 miljoen ton scheepsbrandstof in EU-havens. Dit cijfer omvat brandstof die tijdens het afgemeerd liggen wordt verbruikt en omvat alle scheepstypen boven 400 GT die onder het MRV-kader rapporteren. Let op: dit sluit schepen uit die hun brandstofverbruik niet onder het MRV-kader hoeven te rapporteren. Omdat MRV geen onderscheid maakt tussen de verschillende gebruikte brandstoftypen, maar alleen een totaal brandstofverbruik weergeeft, wordt een conservatieve middenschatting voor de onderste verbrandingswaarde (LCV) van 41,5 MJ per kg gebruikt om het energieverbruik te bepalen. Dit leidt tot een totaal energieverbruik van iets meer dan 106,5 petajoule per jaar, wat overeenkomt met ongeveer 29,6 terawattuur (TWh) aan ruwe thermische energie.
Niet alle primaire energie wordt omgezet in bruikbaar vermogen aan boord. Maritieme hulpmotoren, die doorgaans elektriciteit leveren wanneer schepen in de haven liggen, werken met een rendement van ongeveer 40 procent. Wanneer deze efficiëntiefactor wordt toegepast, bedraagt de daadwerkelijk bruikbare elektrische energie die aan de kade wordt verbruikt 11,84 TWh per jaar. Dit is het cijfer dat de potentiële elektriciteitsvraag vertegenwoordigt die via walstroom zou moeten worden geleverd om de energieopwekking aan boord volledig te vervangen.
Indien nodig kan dit getal verder worden afgestemd op beleidsdoelstellingen, in het bijzonder de Alternative Fuels Infrastructure Regulation (AFIR), die voorschrijft dat 90% van alle havenaanlopen in TEN-T-havens tegen 2030 moet worden geëlektrificeerd. Wanneer de totale vraag dienovereenkomstig wordt aangepast, resulteert dit in een beleidsrelevante TAM van ongeveer 10,6 TWh per jaar. Dit is de hoeveelheid walstroom die de EU zou moeten leveren om aan haar verplichtingen onder AFIR te voldoen, uitgaande van volledige naleving en elektrificatie van de relevante vlootsegmenten.
-
De basis voor deze methode is de EU MRV-database (Monitoring, Reporting and Verification), specifiek de Thetis MRV-dataset van 2023. Deze dataset rapporteert dat het totale brandstofverbruik aan de kade in EU-havens gedurende 2023 ongeveer 2.568.156 metrische ton bedroeg. Dit cijfer omvat alle brandstof die wordt verbruikt terwijl schepen afgemeerd liggen en omvat het verbruik van specifieke schepen boven 400 GT, zoals gerapporteerd in het kader van de MRV-verplichtingen. De brandstoftypen worden in de dataset niet afzonderlijk weergegeven, maar bestaan waarschijnlijk voornamelijk uit Marine Diesel Oil (MDO), Marine Gas Oil (MGO) en Heavy Fuel Oil (HFO).
-
Elk type scheepsbrandstof heeft een verschillende energie-inhoud. Volgens Annex I van de FuelEU Maritime-regelgeving bedraagt de standaard Lower Calorific Value (LCV) 42,7 MJ per kg voor MDO en MGO, en 40,4 MJ per kg voor HFO. Omdat de uitsplitsing naar brandstoftype in de MRV-gegevens niet is gespecificeerd, gebruikt deze methode een middenschatting van 41,5 MJ/kg om een gemiddelde LCV te vertegenwoordigen voor alle brandstoffen die aan de kade worden verbruikt. Als er meer MGO wordt gebruikt voor energievoorziening aan de kade, kan de schatting enigszins conservatief zijn. Daarnaast houdt deze methode geen rekening met brandstoffen zoals LNG en methanol, hoewel deze waarschijnlijk slechts een klein aandeel vormen van het brandstofverbruik aan de kade in 2023.
-
De totale chemische energie-inhoud wordt berekend door de totale brandstofmassa te vermenigvuldigen met de LCV. Dit resulteert in een thermische energiehoeveelheid van ~106,6 petajoule per jaar, of ~29,6 TWh. Dit cijfer weerspiegelt de primaire energie-inhoud van de brandstoffen en houdt nog geen rekening met hoe efficiënt deze energie aan boord wordt gebruikt of met de daadwerkelijk benodigde hoeveelheid elektriciteit.
-
Maritieme hulpmotoren werken doorgaans met een gemiddeld rendement van 40%, wat betekent dat slechts 40% van de chemische energie van de brandstof wordt omgezet in bruikbaar elektrisch vermogen, terwijl de resterende 60% als warmte verloren gaat. Wanneer deze efficiëntiefactor wordt toegepast op de eerder berekende energiehoeveelheid, resulteert dit in een bruikbare elektriciteitsvraag van ~11,84 TWh per jaar. Dit vertegenwoordigt de hoeveelheid elektriciteit, of Total Addressable Market (TAM), die via walstroom nodig zou zijn om het gebruik van hulpmotoren aan de kade volledig te vervangen.However, as highlighted by the ICCT report, boilers contribute a significant portion of onboard energy use at berth. According to the report, boilers account for approximately 32% of total energy consumption, used primarily for heating and steam. Since boilers are not typically replaced by shore power, this analysis conservatively excludes boiler energy demand from the electrification estimate. If future shore power systems or onboard systems also electrify boiler loads, total electricity demand could increase substantially.
-
De laatste stap is om het technische potentieel af te stemmen op de reikwijdte van AFIR, die voorschrijft dat tegen 2030 ten minste 90% van de havenaanlopen van container- en passagiersschepen in TEN-T-havens van elektriciteit vanaf de wal wordt voorzien. Door deze factor van 90% toe te passen op de waarde van 11,8 TWh, ontstaat een beleidsmatig aangepaste Total Addressable Market (TAM) van 10,65 TWh/jaar.
This figure reflects the realistic policy-driven electricity demand that EU ports would need to supply annually, assuming full compliance and full auxiliary electrification for all relevant vessel calls. It is not a technical maximum, but a compliance-aligned operational target.


(2) Bottom-upschatting van de elektriciteitsvraag naar walstroom
Gemiddelde walstroomvraag vermenigvuldigd met havenaanlopen en verblijfsduur levert een vraag van ~13 TWh op
De bottom-upschatting is gebaseerd op de gemiddelde vermogensvraag en schattingen van de verblijfsduur aan de kade. Hoewel deze verblijfsduren niet zijn afgeleid van gemeten AIS- of MRV-aanloopgegevens, laat deze methode zien hoe bottom-upcijfers zich verhouden tot het gerapporteerde verbruik.
De EU MRV-gegevens van 2023 bevatten de hoeveelheid en het type van alle schepen in de EU die onder de MRV-regelgeving vallen. Deze informatie wordt gecombineerd met de Sustainable Ships Average Shore Power Demand Database (link) om de database te vergelijken met en te valideren aan de hand van de EU MRV-cijfers. De resultaten, weergegeven in Tabel 2, laten zien dat de totale energievraag volgens de bottom-upbenadering 13,12 TWh bedraagt. Het verschil tussen de top-downbenadering op basis van EU MRV en de bottom-upbenadering met behulp van de database van Sustainable Ships bedraagt ongeveer 10%. De grootste verschillen tussen scheepstypen zijn zichtbaar bij bulkcarriers en RoRo-schepen. De energievraag van bulkcarriers volgens MRV ligt 64% lager dan de schattingen van Sustainable Ships, terwijl de door MRV geschatte energievraag van RoRo-schepen 72% hoger ligt.
-
De Sustainable Ships’ Average Shore Power Demand Tool (link) biedt gedetailleerde schattingen van de walstroomvraag voor alle scheepstypen, samengesteld uit betrouwbare bronnen zoals IMO, DNV en EMSA, en onderbouwd door de Sustainable Ships’ Database. Voor dit document worden alleen de schattingen van IMO en DNV meegenomen, omdat de gerapporteerde vermogensvragen van EMSA ongeveer drie keer hoger lijken te liggen en daarom mogelijk overschat zijn. De gemiddelde vermogenswaarden van IMO en DNV worden gecombineerd en vermenigvuldigd met het totale aantal schepen, het geschatte aantal havenaanlopen per jaar en de verblijfsduur in de haven in uren. Dit resulteert in de totale jaarlijkse energievraag per scheepstype.
Gegevens over de gemiddelde verblijfsduur aan de kade zijn afkomstig van de United Nations Conference on Trade and Development (UNCTAD). Volgens de Review of Maritime Transport (2019) van UNCTAD brachten schepen wereldwijd in 2018 mediaan 23,5 uur in de haven door. Wanneer meer specifieke gegevens over de verblijfsduur aan de kade per scheepstype niet beschikbaar zijn, wordt deze standaardduur van 23,5 uur toegepast.
Helaas ontbreken gedetailleerde gegevens over de jaarlijkse frequentie van havenaanlopen per scheepstype in de EU. Om deze leemte op te vullen, wordt uniform voor alle scheepscategorieën uitgegaan van 100 havenaanlopen per schip per jaar. Hierdoor kan een zinvolle schaalvergelijking worden gemaakt tussen de bottom-upbenadering met behulp van de Sustainable Ships’ Database en de top-downschattingen op basis van EU MRV-gegevens. Met deze methode laten bulkcarriers en RoRo-schepen aanzienlijke afwijkingen zien tussen de twee datasets, wat de noodzaak benadrukt van verdere verfijning om nauwkeurigere schattingen van de energievraag voor deze scheepstypen te verkrijgen.


(3) Vergelijking met schattingen van ICCT
International Council on Clean Transportation (ICCT) schat de maximale energievraag op ~6 TWh
Volgens een working paper uit 2023 van de International Council on Clean Transportation (ICCT) moet de Europese Unie haar walstroominfrastructuur aanzienlijk uitbreiden om de doelstellingen van het Fit for 55-wetgevingspakket te behalen. De studie onderzoekt het potentieel voor elektrificatie van schepen die binnen de reikwijdte van de FuelEU Maritime-verordening en de Alternative Fuels Infrastructure Regulation (AFIR) vallen. Van de 489 geanalyseerde havens behoren er 189 tot het Trans-European Transport Network (TEN-T), waaronder 73 kernhavens en 116 uitgebreide havens. Deze TEN-T-havens zijn een belangrijk onderdeel van de maritieme decarbonisatiestrategie van de EU. Onder AFIR moet tegen 2030 ten minste 90 procent van de havenaanlopen van container- en passagiersschepen in TEN-T-havens van elektriciteit vanaf de wal worden voorzien.
In 2019 verbruikten schepen van 400 brutotonnage en hoger die langer dan twee uur aan de kade lagen ongeveer 4,10 TWh aan energie in TEN-T-havens. Voor alle 489 EU-havens samen liep dit cijfer op tot 5,89 TWh, wat betekent dat TEN-T-havens verantwoordelijk waren voor ongeveer 70 procent van het energieverbruik aan de kade. Momenteel bieden echter slechts 51 havens in 15 EU-kustlidstaten walstroom aan, met een gezamenlijk geïnstalleerd vermogen van 309 megawatt, voornamelijk bij cruise- en passagiersterminals. Deze capaciteit blijft ver achter bij de verwachte vraag. Om aan de komende regelgeving te voldoen, zal de EU haar walstroomcapaciteit moeten verdrievoudigen of verviervoudigen, afhankelijk van de vraag of landen zich richten op de gemiddelde of piekvraag van schepen. Naar verwachting zullen Italië, Spanje en Frankrijk de grootste investeringen nodig hebben.
Het rapport benadrukt ook dat maximale emissiereducties afhankelijk zijn van het vervangen van niet alleen elektriciteit uit hulpmotoren, maar ook de energie die door ketels aan boord wordt gebruikt. De meeste bestaande systemen richten zich alleen op hulpvermogens, terwijl ketels vaak worden gebruikt voor verwarming en stoom wanneer schepen aan de kade liggen. Als beide systemen worden geëlektrificeerd, kunnen de CO₂-besparingen oplopen tot 69 procent in TEN-T-havens en tot 100 procent wanneer dit EU-breed wordt toegepast. De ICCT merkt ook op dat het aantal EU-havens mogelijk wordt onderschat, omdat de in de studie gebruikte WPI-database alleen grote internationale havens bevat en kleinere, maar nog steeds belangrijke locaties uitsluit.
-
In 2019 verbruikten schepen met een brutotonnage van 400 GT of meer die langer dan twee uur in 489 havens in de Europese Unie aan de kade lagen, in totaal ongeveer 5.886 GWh aan energie. Dit cijfer, afkomstig uit de World Ports Index en EU MRV-gegevens, dient als belangrijke referentie voor het beoordelen van de omvang van de walstroomvraag in de EU. Het geeft een realistische schatting van de hoeveelheid energie die via elektriciteit vanaf de wal zou kunnen worden geleverd als de maritieme sector overstapt van het verbranden van fossiele brandstoffen aan boord. In de methodologie van het rapport werden zeer korte havenverblijven uitgesloten om beter rekening te houden met schepen die waarschijnlijk het meeste baat hebben bij elektrificatie en om vergelijkbaarheid te waarborgen met de operationele reikwijdte waarop de Alternative Fuels Infrastructure Regulation en FuelEU Maritime zijn gericht.
-
Een nadere analyse van de energievoetafdruk laat zien dat van de 489 geanalyseerde havens de 189 die deel uitmaken van het Trans-European Transport Network – beter bekend als het TEN-T – verantwoordelijk waren voor 4.093 gigawattuur van dat energieverbruik. Met andere woorden: deze havens waren alleen al goed voor 70 procent van de totale energievraag aan de kade in de EU. Deze sterke concentratie van het energieverbruik weerspiegelt niet alleen het strategische belang van TEN-T-havens binnen de goederen- en passagiersstromen van het continent, maar ook hun disproportioneel grote aandeel in langere havenaanlopen met een hoger energieverbruik. Volgens de studie is het dan ook in deze havens waar de uitrol van walstroominfrastructuur de meest directe en meetbare voordelen kan opleveren, zowel op het gebied van emissiereductie als optimalisatie van het energiesysteem.
-
Wanneer het energieverbruik wordt uitgesplitst naar scheepstype, komt een opvallend patroon naar voren. Passagiersschepen, cruiseschepen en tankers zijn gezamenlijk verantwoordelijk voor 67 procent van de totale energie die aan de kade wordt verbruikt. Deze schepen liggen doorgaans langer in de haven en hebben aanzienlijk hulpvermogen nodig om systemen aan boord, zoals verlichting, ventilatie, koeling en hotelvoorzieningen, in bedrijf te houden – vooral bij cruiseschepen, die feitelijk functioneren als drijvende steden. Het rapport benadrukt dat het prioriteren van de uitrol van walstroom voor deze scheepscategorieën het grootste deel van het potentiële energieverbruik zou vervangen en zou leiden tot de meest impactvolle emissiereducties per geïnvesteerde euro.
-
Energieverbruik aan de kade is niet beperkt tot alleen hulpmotoren. Hoewel hulpmotoren verantwoordelijk zijn voor ongeveer 68 procent van het energieverbruik aan de kade, zijn ketels – die worden gebruikt voor verwarming, stoom en andere thermische belastingen – verantwoordelijk voor de resterende 32 procent. Dit onderscheid is belangrijk, omdat huidige walstroomsystemen doorgaans alleen zijn ontworpen om de elektrische belasting van hulpmotoren te vervangen. Het rapport roept regelgevers en infrastructuurplanners op om oplossingen te overwegen die ook de door ketels opgewekte warmte kunnen vervangen, hetzij door directe elektrificatie, hetzij door integratie met koolstofarme thermische systemen. Alleen door beide energiestromen aan te pakken, kan het volledige potentieel voor emissiereductie van elektrificatie van havens worden gerealiseerd.
-
De verdeling van het energieverbruik aan de kade over de EU-lidstaten is zeer ongelijk. Italië, Spanje en Frankrijk zijn samen goed voor meer dan de helft van de totale energievraag in EU-havens. Dit komt grotendeels door hun populariteit als cruisebestemmingen en de grote hoeveelheid passagiersscheepvaart die zij verwerken. Cruiseschepen, die aan de kade continu aanzienlijke hoeveelheden vermogen nodig hebben, zijn sterk geconcentreerd in havens in het Middellandse Zeegebied en West-Europa – waarbij deze drie landen bovenaan de lijst staan. Als gevolg daarvan identificeert het ICCT-rapport Italië, Spanje en Frankrijk als prioriteitslocaties voor investeringen in walstroom, niet alleen vanwege hun energievraag, maar ook vanwege de omvang van de emissies die door elektrificatie kunnen worden vermeden.


Referenties
Hyperlinks to downloads for members only
EU - Thetis MRV
EU - Trans-European Transport Network (TEN-T)
ICCT - Shore power needs and CO2 emissions reductions of ships in EU ports
UNCTAD - Review of Maritime Transport 2019
Premium tools and expert support at your fingertips
This Excel contains a database of almost 7,000 ships with detailed information on the auxiliary engines, backed by studies from IMO, EMSA and DNV-GL. It allows you to understand different shore power requirements for different ships types and sizes. It is meant for suppliers and Port Authorities to be able to understand the power demand estimate shore power infrastructure needs accordingly.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
Misschien vindt u dit ook interessant
Businesscase voor een offshore-bouwschip met een walstroombatterij
This case study evaluates a mobile shore power battery barge designed for an offshore construction vessel in the Port of Rotterdam. An average power demand of 2.4 MW and a peak demand of 5 MW is assumed. This results in the requirement of twelve 20-ft containerized batteries integrated into a High Voltage Shore Connection (HVSC) system. Total costs of the power barge are estimated at $9.5M with a yearly revenue of approx. $2.5M.
Een batterijsysteem van 75 MWh dat $9,5 miljoen kost, kan een offshore-schip in 10 jaar ~ $900.000 besparen
Walstroom voor containerschepen is vanaf 2030 verplicht volgens FuelEU. Het aanleggen van walstroominfrastructuur blijft echter moeilijk en kost veel tijd. Mobiele walstroomoplossingen, met of zonder batterij, zorgen ervoor dat havenautoriteiten aan de regelgeving kunnen voldoen.
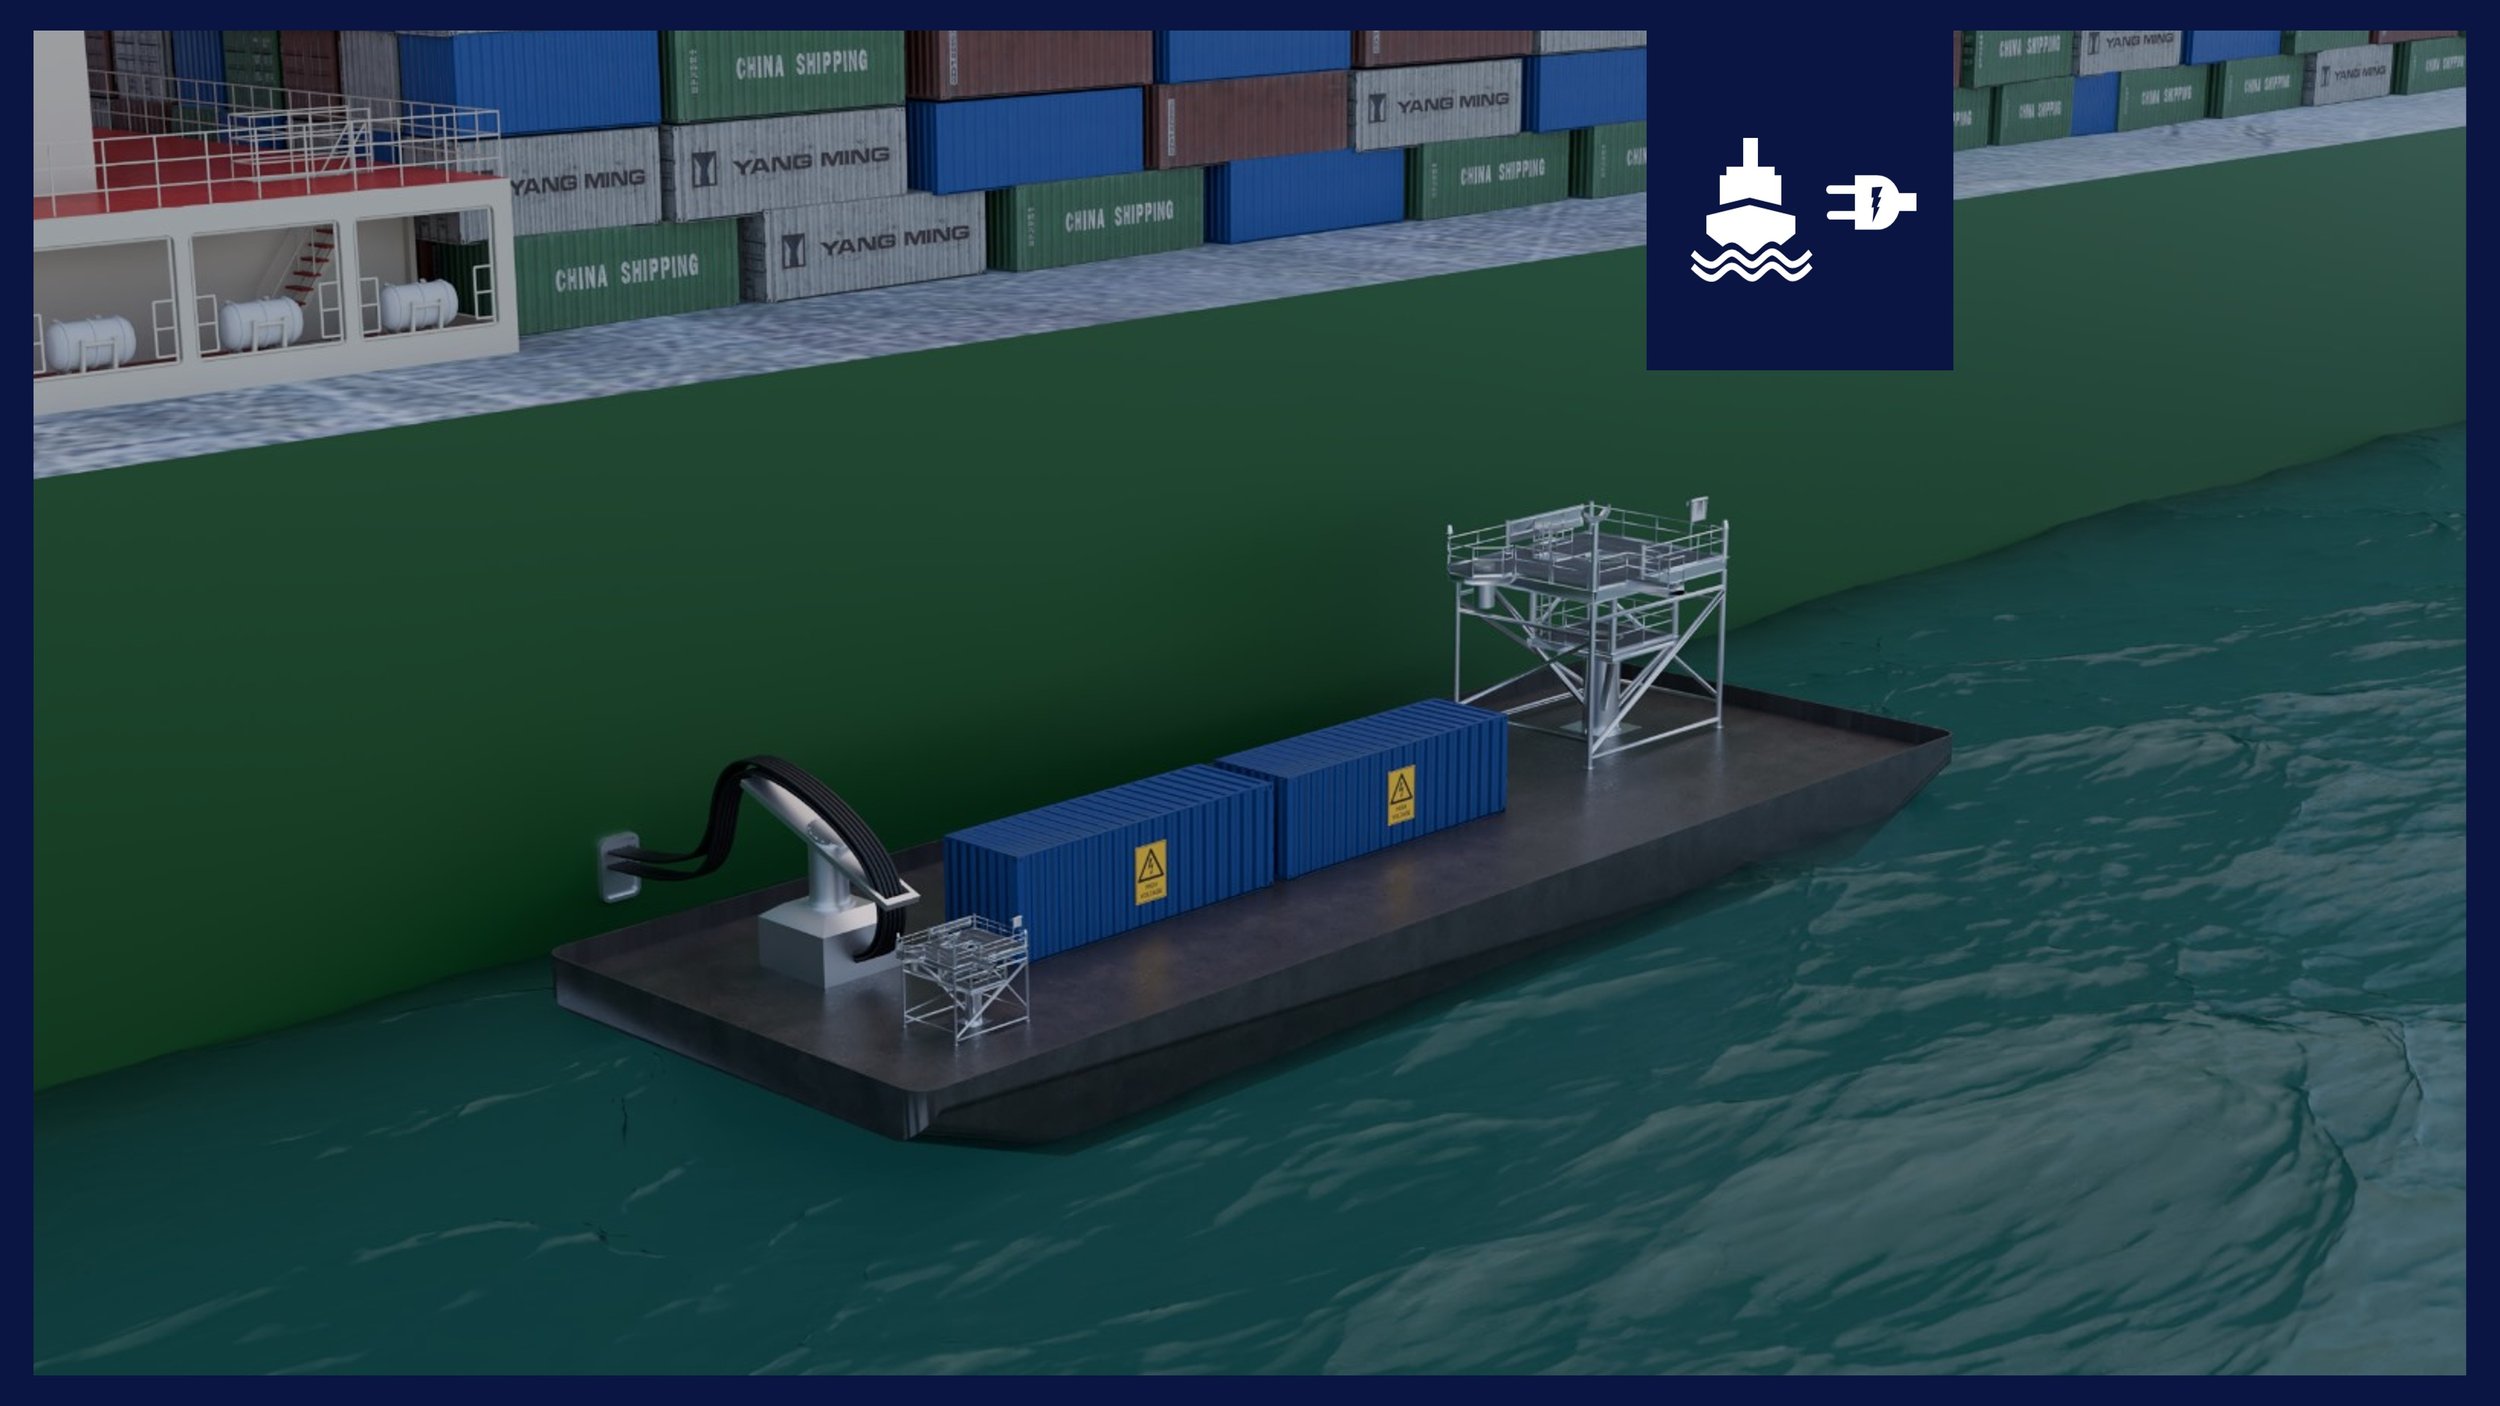
Deze analyse beschrijft een drijvend batterij-energieopslagplatform – aangeduid als de power barge – dat in staat is om walstroom met een hoog vermogen te leveren aan offshore-bouwschepen. Het systeem omvat batterijen in containers met een capaciteit van 75 MWh, een centrale DC-backbone, een DC/AC-omvormer en hoogspanningswalstroominfrastructuur (HVSC) met een vermogen van 5.644 kW. Prestatie- en kostenresultaten worden berekend aan de hand van een reeks aanpasbare parameters, waaronder operationele dagen, elektriciteitsprijzen en financiële prikkels vanuit het energiebeleid, met name EU ETS.
De jaarlijkse kostenbesparingen voor het schip, bij een elektriciteitsprijs van $0,30 per kWh en 40 walstroomdagen per jaar, bedragen over een periode van tien jaar ongeveer $111.555 per jaar. Meer dan 85% van alle kostenreducties is het gevolg van lagere nalevingskosten: naar schatting kan in de eerste 10 jaar meer dan $2 miljoen worden bespaard dankzij EU ETS. Er wordt uitgegaan van conservatieve schattingen voor onderhoud en de prijs van EU ETS, die bij aanpassing tot een positievere businesscase kunnen leiden. De CAPEX-kosten voor het schip worden op nul gesteld. De CAPEX-kosten voor de power barge worden geschat op $9,5 miljoen, met een geschatte omzet van $2,5 miljoen per jaar op basis van een combinatie van inkomsten uit walstroom en netdiensten (FCR).
Gebruik de onderstaande tool om zelf een casestudy aan te passen.


Pre-FEED-studie
Deze pre-FEED-studie (Front-End Engineering Design) biedt een technische en economische beoordeling van een op batterijen gebaseerde drijvende walstroomoplossing, met focus op lay-out, apparatuur, prestaties en kostenveronderstellingen. De studie beschrijft de haalbaarheid van het concept, de belangrijkste regelgevende drijfveren en de uitgangspunten voor de businesscase voor zowel de power barge als de activiteiten van het schip. De volledige pre-FEED-studie, inclusief gedetailleerde berekeningen, aannames en technische architectuur, is alleen beschikbaar voor geregistreerde leden om te downloaden. Word lid om toegang te krijgen tot het volledige document.
Members only
Schip – Technisch
Het offshore-bouwschip dat in de pre-FEED-studie wordt gebruikt (de ‘Windfarmer’) is ontworpen voor zware werkzaamheden, zoals de installatie van windturbines en monopiles. Tijdens stilstand beschikt het over een diesel-elektrisch energiesysteem dat een gemiddelde hulpvermogensbelasting van 2,4 megawatt kan leveren, met piekvermogens tot 5 megawatt tijdens kraanwerkzaamheden of dynamische positionering. In totaal zijn 8 motoren geïnstalleerd, elk met een vermogen van 6.000 kW. Tijdens stilstand wordt ervan uitgegaan dat 2 motoren draaien op 20% belasting.
Het schip wordt beschouwd als ‘walstroomklaar’ en is al uitgerust met een hoogspanningsaansluiting die voldoet aan de IEC/IEEE 80005-normen. Er wordt rekening gehouden met een parasitaire belasting van 5% om het basisenergieverbruik van systemen aan boord weer te geven, ook wanneer het schip stilligt. Voor deze studie wordt ervan uitgegaan dat het schip 40 dagen per jaar aan de kade ligt. Dit betekent dat naar verwachting meerdere schepen gebruik zullen maken van de infrastructuur om de jaarlijkse operationele doelstelling van de power barge te behalen. De technische configuratie maakt aanzienlijke reducties in brandstofverbruik, emissies en onderhoud mogelijk en ondersteunt de naleving van de steeds strengere EU- en IMO-vereisten voor decarbonisatie.
Schip – Economisch
In deze casestudy wordt het walstroomsysteem geëvalueerd vanuit de aanname dat het zichzelf financieel moet rechtvaardigen door een combinatie van brandstofbesparingen, lagere onderhoudskosten voor motoren en lagere emissies, die resulteren in lagere nalevingskosten. Hoewel deze benadering een duidelijke kosten-batenanalyse ondersteunt, is het belangrijk op te merken dat deze niet de volledige regelgevingscontext en de momenteel bestaande onzekerheden weerspiegelt. Mocht walstroom voor offshore-schepen verplicht worden onder FuelEU Maritime (wat onwaarschijnlijk is), dan zal de toepassing uiteindelijk een vereiste zijn in plaats van een financiële keuze.
Voor deze analyse zijn kapitaalinvesteringen (CAPEX) die verband houden met retrofit aan de scheepszijde buiten beschouwing gelaten, vanuit de aanname dat het schip al walstroomklaar is. De focus ligt in plaats daarvan op operationele kosten (OPEX), waarbij de kostenbesparingen voornamelijk voortkomen uit lagere verplichtingen onder EU ETS, die een aanzienlijk deel – 80% of meer – van de conventionele operationele kosten vertegenwoordigen. Andere factoren, zoals lagere onderhoudskosten, dragen bij aan de businesscase, terwijl potentiële besparingen die verband houden met FuelEU Maritime en het Net-Zero-framework van de IMO wel worden erkend, maar niet zijn meegenomen in de huidige berekening.
-
De CAPEX-kosten zijn in deze studie buiten beschouwing gelaten, omdat ervan wordt uitgegaan dat het schip ‘walstroomklaar’ is.
-
Voor offshore-bouwschepen zoals de Windfarmer domineren elektriciteits- en brandstofgerelateerde kosten het operationele kostenprofiel (OPEX) tijdens perioden van stilstand. In het basisscenario voor 2028 wordt de totale jaarlijkse OPEX geschat op ongeveer $48,5 miljoen bij gebruik van conventionele hulpmotoren, tegenover $48,4 miljoen wanneer het schip op walstroom is aangesloten. Het verschil vertegenwoordigt een marginale verlaging van ongeveer $41.000 per jaar, oftewel 0,1%, die voornamelijk wordt veroorzaakt door een verlaging van de nalevingskosten bij de gehanteerde kWh-tarieven.
Under conventional operation, fuel and electricity costs account for over 66%, while EU ETS costs represent approximately 31% of the total OPEX. When switching to shore power, the fuel cost is replaced by purchased electricity at €0.30 per kWh, resulting in a slight increase in direct energy costs. However, this is partially offset by savings in engine maintenance and consumables (combined 5% reduction), as well as a 2% overall drop per year in EU ETS costs due to lower emissions.
The analysis assumes 100 shore power days per year, a parasitic engine load of 5%, and no additional financing or retrofit costs, as the vessel is considered shore-power ready. These assumptions result in stable OPEX with improved emissions compliance and a more favourable long-term outlook under rising carbon pricing.
Power barge – Technisch
De power barge vormt het hart van deze studie en is een drijvend batterij-energieopslagsysteem dat is ontworpen om schone walstroom met een hoog vermogen te leveren aan offshore-bouwschepen wanneer deze aan de kade liggen of stand-by staan. De power barge is ongeveer 52,6 meter lang en 18,7 meter breed en bevat twaalf batterij-units in containers op basis van lithium-ijzerfosfaat (LFP). Deze units leveren een totale geïnstalleerde capaciteit van 75 MWh, waarvan 67,5 MWh bruikbaar is bij een aangenomen depth of discharge van 90%.
De systemen aan boord werken op een standaardspanning van 1.040 volt DC, waarbij het vermogen wordt verzameld via een gecentraliseerde DC-busbar. Deze energie wordt vervolgens met behulp van een hoogvermogen-omvormersysteem omgezet naar 11 kV, 60 Hz AC en via een hoogspanningswalstroomaansluiting die voldoet aan de IEC/IEEE 80005-normen aan het schip geleverd. De barge wordt opgeladen via een Megawatt Charging System (MCS), dat met vloeistofgekoelde kabels tot 4,5 MW kan verwerken.
Alle belangrijke componenten, waaronder het brandblussysteem, koeling, kabelgoten en aansluitpanelen, zijn geschikt voor maritieme toepassingen en geconfigureerd voor modulariteit, veilige toegang en redundantie. Dankzij deze zelfvoorzienende configuratie kan de barge functioneren als een mobiele energiehub, die emissiereducties en naleving van regelgeving ondersteunt zonder dat permanente netinfrastructuur aan de kade nodig is.
-
Een belangrijk onderdeel van het power-bargesysteem is de barge zelf, die alle belangrijke apparatuur moet kunnen huisvesten, waaronder twaalf of meer batterij-units in containers, DC-busbars, omvormers en kabelmanagementsystemen, en tegelijkertijd ruimte moet bieden voor redundantie en gemakkelijke toegang voor onderhoudspersoneel. Hiervoor wordt een middelgrote barge voorgesteld die geschikt is voor drijvende toepassingen in de haven of offshore. Rechts is een general arrangement van de barge weergegeven.De voorgestelde barge is ongeveer 52,6 meter lang, 18,7 meter breed en 3,2 meter diep. De indeling bestaat uit twaalf gelijkmatig verdeelde batterijcontainers, georganiseerd in twee rijen van zes, met voldoende ruimte voor ventilatie, brandveiligheidszonering en toegang voor onderhoud. Elke container heeft een geschat gewicht van 28,5 metrische ton, wat resulteert in een totale batterijpayload van ongeveer 342 metrische ton.
Aangenomen wordt dat de inkomende stroom DC is, compatibel met het Megawatt Charging System (MCS), dat zich aan de achterzijde/stuurboordhoek van de barge bevindt. Deze interface maakt het mogelijk om het batterijsysteem rechtstreeks vanaf het elektriciteitsnet of hernieuwbare energiebronnen op te laden en kan worden bediend zonder kranen of speciale handlingapparatuur. Aangenomen wordt dat de uitgaande stroom AC is, in lijn met de IEC/IEEE 80005-vereisten voor hoogspanningswalstroomsystemen (HVSC), en dat deze zich aan de voorzijde/bakboordzijde bevindt.
Het vermogen van het batterijsysteem wordt verzameld via een DC-busbar, met behulp van een omvormer omgezet naar AC en via een speciaal kabelmanagementsysteem gedistribueerd. De barge is uitgerust met goed toegankelijke looproutes, relingen en van elkaar gescheiden containers om een veilige, modulaire en flexibele werking te garanderen – zeer geschikt voor schip-walstroomvoorziening, netweerbaarheid of emissievrije ondersteuning van offshore-bouwwerkzaamheden.
-
De inkomende interface van de power barge is gebaseerd op het Megawatt Charging System (MCS), dat zich aan de achterzijde/stuurboordzijde bevindt. Deze interface verbindt de barge met externe energiebronnen – zoals het elektriciteitsnet aan land, hybride generatoren of hernieuwbare energiesystemen – om de batterijcontainers aan boord op te laden.Het MCS is een gestandaardiseerd hoogvermogen-DC-aansluitsysteem dat onder standaardomstandigheden laadvermogens tot 3,75 MW ondersteunt, met een maximaal nominale spanning van 1.250 V DC en stromen tot 3.000 A. In toepassingen waarbij een hoger vermogensoverdracht nodig is, kan het systeem worden geconfigureerd om tot 4,5 MW te leveren, mits vloeistofgekoelde laadkabels en connectoren worden gebruikt om thermische belastingen te beheersen.
Het systeem is ontworpen voor veilige handmatige bediening zonder kranen en beschikt over ingebouwde communicatie- en interlockmechanismen voor een veilige werking. De interface sluit aan op zich ontwikkelende internationale normen, zoals ISO 15118-20 voor communicatie en IEC 61851-23/-1 voor DC-laadsystemen, waardoor deze geschikt is voor herhaald gebruik op aangewezen hoogvermogenlaadlocaties in havens.
-
De kern van het energieopslagsysteem aan boord van de power barge bestaat uit twaalf batterij-units in containers op basis van het CATL EnerX 0.5P-platform. Elke container is een zelfstandige energieopslagoplossing met hoge energiedichtheid, waarin lithium-ijzerfosfaatcellen (LFP), batterijmanagementsystemen (BMS), thermisch management en brandblussystemen zijn geïntegreerd. De containers zijn ondergebracht in standaard 20-voet ISO-transportframes. Elke container is ongeveer 6,1 m × 2,44 m × 2,9 m groot en weegt volledig geassembleerd 28,5 metrische ton. Intern bevat elke container vier racks met acht batterijpacks per rack, wat resulteert in een totale energiecapaciteit van 6,25 MWh, waarvan 5,625 MWh bruikbaar is bij een aangenomen depth of discharge (DoD) van 90%.Het geïntegreerde BMS volgt een besturingsarchitectuur met drie niveaus (Cell Supervision Circuit → Slave BMS → Master BMS), waarmee de spanning, stroom en temperatuur van alle cellen continu worden gemonitord. Dit zorgt voor een veilige werking, celbalancering en realtime diagnostiek, met externe communicatie via CAN- en Modbus TCP-protocollen. De thermische regeling wordt verzorgd door een speciaal vloeistofkoelsysteem met een centrale chiller en geïntegreerde koelmiddelverdeling, waardoor betrouwbare werking mogelijk is bij omgevingstemperaturen van -20°C tot +55°C. Het systeem omvat ook een meerlaags Fire Suppression System (FSS) met rook-, warmte-, waterstof- en CO-sensoren, aerosolbrandblussing en droge sprinklers – allemaal gevoed door een speciale 24-uurs UPS-back-up.
Elke batterijcontainer is aangesloten op een hoogspannings-DC-interface die het vermogen aan de overkoepelende busbar van de barge levert. Het ontwerp voldoet aan internationale normen, waaronder IEC 62619, UL 9540A en NFPA 855, en is geoptimaliseerd voor modulaire integratie met PCS, EMS en laadactiviteiten van schepen in offshore- of havenomgevingen.
-
De DC-uitgang van twee parallel aangesloten CATL EnerX-batterijstrings – elk bestaande uit zes containers – wordt aangesloten op een DC-busbar met een nominale spanning van 1.000 V en een stroomsterkte van 5.600 A. Deze busbar vormt de centrale backbone voor de vermogensverzameling van de power barge, verbindt de uitgangen van alle twaalf batterij-units in containers met elkaar en leidt de gecombineerde energie naar het omvormersysteem.De busbar is uitgevoerd in een configuratie aan beide zijden en verzamelt DC-vermogen van zes containers aan bakboord en zes aan stuurboord. Elke groep containers is parallel aangesloten en de uitgangen worden via de busbar samengevoegd tot één gezamenlijke hoogspannings-DC-uitgang. Deze configuratie zorgt voor een geconsolideerde en gebalanceerde energiestroom naar de daaropvolgende omvormertrap en ondersteunt een continue en betrouwbare vermogenslevering aan aangesloten schepen of systemen aan land.
De DC-busbar is ontworpen om te werken bij nominale spanningen tussen 750 V en 1.250 V DC, in lijn met het uitgangsspanningsbereik van de CATL EnerX-containersystemen. De busbar is ontworpen om stromen in het bereik van meerdere kiloampères te verwerken en kan in deze configuratie ongeveer 5,66 MW aan vermogen transporteren – tweemaal het vermogen van één batterijcontainer, om aan de vermogensvraag van het schip te kunnen voldoen.
Om veiligheid en prestaties te waarborgen, bevat het busbarsysteem voorzieningen zoals overstroombeveiliging, DC-isolatie en aansluitpunten voor spannings- en temperatuurmonitoring. Het systeem is ondergebracht in een beschermde kabelmanagementcorridor, met symmetrische routing vanaf beide zijden van de barge, waardoor de impedantie wordt geminimaliseerd en een efficiënte vermogensaggregatie wordt gewaarborgd.
Het gebruik van een gecentraliseerde DC-busbar vereenvoudigt de systeemintegratie door het aantal benodigde omvormeringangen te verminderen en maakt modulaire vervanging of onderhoud van containers mogelijk zonder de volledige energieketen te onderbreken. De indeling is geoptimaliseerd voor gewichtsverdeling en thermisch management binnen de barge en vormt een essentiële schakel tussen het batterijsysteem en de DC/AC-conversietrap, waardoor schaalbare energielevering met hoge capaciteit mogelijk wordt.
-
Het DC/AC-omvormersysteem op de power barge vormt de interface tussen het DC-vermogen dat door de batterijcontainers aan boord wordt verzameld en de hoogspannings-AC-uitgang die aan het aangesloten schip wordt geleverd. Het omvormersysteem bevindt zich vooraan op de barge, nabij de uitgaande walstroomaansluiting, en is ontworpen voor een nominaal continu uitgangsvermogen van 2,4 MW, met de mogelijkheid om tijdens piekbelastingen op te schalen tot maximaal 5,644 MW.De omvormer zet het DC-vermogen van de batterijen om naar AC voor een standaard stroomvoorziening van het schip. Het volledige systeemvermogen wordt omgezet naar een 11 kV, 3-fase, 60 Hz AC-uitgang die geschikt is voor hoogspanningswalstroomsystemen (HVSC), wat bij maximale belasting resulteert in een uitgangsstroom van ongeveer 329 A bij een arbeidsfactor van 0,9. Het omvormersysteem omvat een power conversion unit (PCU), transformator en bijbehorende beveiligings- en synchronisatiemodules, waarmee een compleet pakket voor vermogensconversie en -levering wordt gevormd. Het systeem beschikt over dynamische vermogensregeling – tot 1 MW/s – om te kunnen reageren op variërende vermogensvragen van het schip. Geavanceerde besturingssystemen regelen de spanning en frequentie realtime, en de omvormer kan zowel in grid-forming- als grid-following-modus werken, afhankelijk van de scheepsinterface.
De omvormer wordt ondergebracht in een weerbestendige, geventileerde behuizing op het dek van de barge en moet, afhankelijk van de uiteindelijke apparatuurselectie, ook worden voorzien van geforceerde lucht- of vloeistofkoeling. De omvormer is via een geïntegreerd kabelmanagementsysteem verbonden met de uitgaande hoogspannings-AC-walstroomkabel en omvat veiligheidsinterlocks, isolatie en aarding in overeenstemming met de eisen van de havenstaat, classificatiemaatschappij en internationale normen.
Het systeem is ontworpen om te voldoen aan IEC/IEEE 80005-1 en IEC 61850, waardoor betrouwbare en veilige levering van AC-vermogen dat geschikt is voor schepen mogelijk wordt voor een breed scala aan offshore- en serviceschepen. Voor toekomstige flexibiliteit wordt een optionele DC-bypass voorzien, waarmee rechtstreeks DC-vermogen aan het batterijsysteem van een ander schip kan worden geleverd via het Megawatt Charging System (MCS), zonder dat omzetting naar AC nodig is.
-
De laatste interface waarlangs AC-vermogen aan het schip wordt geleverd, wordt het uitgaande Cable Management System (CMS) genoemd. Dit is de fysieke kabel die de barge en het schip met elkaar verbindt. Dit is een cruciaal onderdeel van het ontwerp, dat gedetailleerd wordt beschreven in IEC/IEEE 80005-1 en 3, sectie 7.2 voor kabelmanagementsystemen en 7.3 voor stekkers en stopcontacten, evenals in IEC 62613-1 en 2.Voor een offshore-bouwschip heeft een kabelmanagementsysteem van het type haspel de voorkeur, omdat het offshore-schip altijd een kraan aan boord heeft waarmee de stekker naar de juiste locatie kan worden gehesen. IEC/IEEE 80005 schrijft geen specifieke stekkertypen voor voor offshore-scheepstypen voor HVSC. Daarom wordt aangenomen dat de hoogspanningsstekker- en -aansluitinterface voldoet aan IEC 62613-2 Type B, met een nominale spanning van 11 kV en een nominale stroom van 600 A.
Volgens de bijlagen van IEC 62613-2, met name configuraties zoals Annex J (voor complexe schepen), bevat een typische HVSC-connector 3 vermogenscontacten: L1, L2, L3 (voor 3-fasevermogen) en 1 aardingscontact (E) voor aarding en beveiliging, evenals maximaal 7 pilotcontacten, afhankelijk van de complexiteit van het schip en de configuratie ervan. Deze worden gebruikt voor besturing, interlocks, synchronisatie en communicatie. Type B-configuraties ondersteunen doorgaans minimaal 2 pilotcontacten, maar uitgebreidere ontwerpen (zoals Annex J) gaan tot 7.
Functies kunnen zijn:
Pilot A: monitoring van de continuïteit van de aarding
Pilot B: verificatie van de positie van de connector
Pilot C: terugmelding van de aanwezigheid van spanning
Pilot D-G: optioneel voor geavanceerde communicatie of redundantie
-
Het DC-bekabelingssysteem aan boord van de power barge distribueert vermogen vanaf de junction box van het Megawatt Charging System (MCS) naar de twaalf batterijcontainers en vervolgens vanaf daar naar de gecentraliseerde DC-busbar, met behulp van een backbone-kabelarchitectuur. De configuratie bestaat uit vier parallelle aluminiumkabels per polariteit (positief en negatief), die over het dek van de barge lopen in daarvoor bestemde kabelgoten. Deze backbone-geleiders vormen het belangrijkste distributiepad voor het vermogen en elke batterijcontainer is via een lokale junction box aangesloten, die is uitgerust met een DC-geschakelde vermogensschakelaar of zekering voor beveiliging en isolatie.
Het systeem werkt op een nominale spanning van 1.000 V DC, met een maximale systeemspanning van 1.250 V, en is ontworpen voor 2,4 MW continu vermogen en maximaal 5,644 MW tijdens piekperioden van maximaal 10 minuten. De geselecteerde 1.000 mm² aluminium XLPE-geïsoleerde voedingskabels hebben een continue stroombelastbaarheid van ongeveer 900 A per geleider. Bij een configuratie met vier kabels per polariteit resulteert dit in een gezamenlijke capaciteit van 3.600 A, waarmee de continue belasting ruimschoots wordt gedekt. De kabels beschikken ook over voldoende thermische marge om kortstondige piekstromen van ~5.600 A te verwerken, waarbij elke geleider tijdelijk tot 1.400 A voert.
De kabels worden in symmetrische kabelgoten langs beide zijden van het dek geleid, waarbij T-tap-junction boxes het mogelijk maken dat elke container wordt aangesloten op de gedeelde positieve en negatieve rails. Het systeem zorgt voor een gebalanceerde belasting, gecontroleerde spanningsval en een nette integratie met het overkoepelende energiebeheersysteem. De totale geschatte kabellengte voor deze configuratie, inclusief backbone-trajecten, aftakkingen en extra lengte, bedraagt ongeveer 600 tot 700 meter. Het ontwerp voldoet aan de toepasselijke normen, waaronder IEC 60287, IEC 60502-1 en IEC 60332-3, en ondersteunt onderhoudbaarheid, modulariteit en een veilige werking onder zowel constante als dynamische belastingscondities.
Power barge – Economisch
De economische analyse van de power barge richt zich op de kosten en potentiële inkomsten die gepaard gaan met de inzet en exploitatie van een drijvend batterij-energieopslagsysteem voor het leveren van walstroom. In de studie wordt ervan uitgegaan dat de barge 240 dagen per jaar operationeel is en gedurende 100 van die dagen vermogen levert aan schepen, op basis van een vraagprofiel van 40 walstroomdagen per schip. Dit betekent dat er jaarlijks minimaal 2,5 schepen moeten worden bediend.
Elektriciteit wordt ingekocht tegen een tarief van $0,10 per kilowattuur en in het basisscenario aan schepen verkocht voor $0,30 per kWh, zonder dat rekening wordt gehouden met stimulansen voor groene energie. Er wordt aangenomen dat de kapitaalinvestering volledig vooraf wordt betaald, waarbij financiering optioneel is, en dat het systeem in het standaardscenario niet wordt gesubsidieerd. De analyse omvat zowel kapitaalinvesteringen (CAPEX) als operationele kosten (OPEX) en maakt het mogelijk om inkomstenstromen zoals netdiensten of verhuurinkomsten te onderzoeken, afhankelijk van het geselecteerde operationele profiel.
-
De totale kapitaalinvestering voor de power barge wordt geschat op $9,58 miljoen, op basis van een uitsplitsing van de belangrijkste componenten en diensten. Dit omvat de bargeconstructie zelf, batterij-units in containers met een prijs van $100 per kWh, hoogspanningsomvormersystemen, kabelmanagementinterfaces, bekabeling en kabelgoten aan boord en bijkomende kosten voor engineering, installatie, testen en certificering. De grootste kostenpost is het batterijsysteem, dat ongeveer 78% van de totale CAPEX vertegenwoordigt. Aan infrastructuur aan land of subsidies wordt momenteel geen bedrag toegerekend, hoewel het model het mogelijk maakt om deze inputs toe te voegen. De CAPEX-aannames zijn gebaseerd op standaardtarieven in de sector en technische specificaties zoals beschreven in hoofdstuk 3 van de studie.
-
De operationele kosten worden voornamelijk bepaald door de inkoop van elektriciteit en de dagelijkse kosten voor het laten draaien van de systemen aan boord. Er wordt aangenomen dat elektriciteit wordt ingekocht tegen $0,10 per kWh, waarbij de jaarlijkse laadkosten afhankelijk van het gebruik kunnen oplopen tot meer dan $670.000. Andere terugkerende kosten zijn onderhoud (5% van het nominale vermogen per dag), verbruiksartikelen (0,5% van het nominale vermogen per dag) en algemene operationele kosten, zoals het manoeuvreren en afhandelen van de barge en administratie (aangenomen op $1.500 per operationele dag). Over een volledig operationeel jaar worden de totale OPEX geschat op ongeveer $873.000.
In het basisscenario worden geen inkomsten uit Renewable Fuel Units (HBEs) meegenomen, hoewel deze de winstgevendheid aanzienlijk zouden kunnen verbeteren in een groen gecertificeerde configuratie. Inkomsten uit het leveren van vermogen aan schepen of het elektriciteitsnet zijn elders in de analyse opgenomen en variëren afhankelijk van het operationele profiel.
Premium only
Premium tools and expert support at your fingertips
The Shore Power Quickscan is a comprehensive tool designed to provide a business case for a shore power refit onboard vessels, based on IEC/IEEE 80005. It includes CAPEX estimates, operational expenses including fuel costs and engine maintenance, emissions savings as well as key regulations such as FuelEU and EU ETS. This purchase allows you to store your calculations, work offline anywhere, plus print a comprehensive techno-economic feasibility that you can show off to friends or your management.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
Misschien vindt u dit ook interessant
Businesscase voor een feedermax-containerschip met een walstroombatterij
This case study evaluates a mobile shore power battery barge designed for a 1,730 TEU containership in the Port of Rotterdam. An average power demand of 329 kW and a peak demand of 1 MW is assumed. This results in the requirement of two 20-ft containerized batteries integrated into a Low Voltage Shore Connection (LVSC) system. Estimated savings for the ship reach €500 per 24-hour period, primarily due to reduced FuelEU compliance costs, which could exceed €600,000 over 10 years.
Een batterij van 12,5 MWh die €2 miljoen kost, kan een 1.730 TEU-containerschip ongeveer €50.000 per jaar besparen
Walstroom voor containerschepen is vanaf 2030 verplicht volgens FuelEU. Het aanleggen van walstroominfrastructuur blijft echter moeilijk en kost veel tijd. Mobiele walstroomoplossingen, met of zonder batterij, zorgen ervoor dat havenautoriteiten aan de regelgeving kunnen voldoen.
Deze casestudy bepaalt de businesscase van een mobiele walstroombatterij (een ‘power barge’) voor een 1.730 TEU-containerschip (de CMA CGM Feedermax) in de haven van Rotterdam. Er wordt aangenomen dat de gemiddelde vermogensvraag 329 kW bedraagt en het maximale nominale vermogen 1 MW, wat resulteert in een LVSC-systeem met twee 20-voet batterijcontainers, afgestemd op dit scheepstype. Er worden meerdere scenario’s beschouwd en er wordt een gevoeligheidsanalyse uitgevoerd voor zowel het schip als de power barge. De belangrijkste factoren zijn de gemiddelde vermogensvraag en de verblijfsduur aan de kade. Deze bepalen gezamenlijk de omvang van de batterij en hebben invloed op de meeste CAPEX- en OPEX-parameters.
De jaarlijkse kostenbesparingen voor het schip, bij een elektriciteitsprijs van €0,40 per kWh en 40 walstroomdagen per jaar, bedragen ongeveer €50.000. De meeste kostenreducties zijn het gevolg van lagere nalevingskosten: naar schatting kan in de eerste 10 jaar meer dan €600.000 worden bespaard met alleen FuelEU. Er wordt uitgegaan van conservatieve schattingen voor onderhoud en de prijs van EU ETS, wat tot een positievere businesscase zou kunnen leiden. De totale CAPEX-kosten voor de retrofit van het schip worden geschat op €900.000. De terugverdientijd bij deze CAPEX en besparingen ligt nog steeds ruim boven de 10 jaar, wat resulteert in een niet-levensvatbare businesscase wanneer deze uitsluitend vanuit economisch oogpunt wordt beschouwd. Verbeteringen van de businesscase kunnen onder meer bestaan uit een verlaging van de CAPEX, een lagere kWh-prijs of een andere set aannames.
Gebruik de onderstaande tool om zelf een casestudy aan te passen.


Schip – Technisch
Het technische doel van de retrofit voor walstroom van de CMA CGM Feedermax is om alle benodigde energie tijdens het afmeren elektrisch te leveren, zodat het gebruik van de generatoren aan boord volledig kan worden geëlimineerd en emissies en brandstofverbruik worden verminderd. Het schip moet het vermogen daarom met de juiste specificaties op het hoofdschakelbord kunnen ontvangen voordat de motoren kunnen worden uitgeschakeld.
De gemiddelde vermogensvraag voor dit scheepstype wordt bepaald met behulp van de tool Average Shore Power Demand. Voor deze specifieke casestudy wordt ervan uitgegaan dat één hulpmotor op 30% belasting draait, wat resulteert in een gemiddelde vermogensvraag van 329 kW en een energievraag van 8.482 kWh per dag.
Voor de configuratie van het containerschip wordt ervan uitgegaan dat de walstroominfrastructuur niet beschikbaar is. Dit leidt tot de meest conservatieve schatting wat betreft de technische en economische vereisten, maar kan enigszins als ‘oneerlijk’ worden beschouwd, aangezien containerschepen volgens de FuelEU-vereisten tegen 2030 in staat moeten zijn om walstroom te gebruiken. Desondanks wordt voor deze casestudy in de retrofit aangenomen dat de benodigde aanpassingen aan de apparatuur moeten worden uitgevoerd en dat een aansluitingssysteem voor de integratie van walstroom moet worden geïnstalleerd. De onderstaande uitsplitsing beschrijft de componenten die nodig zijn om het schip op walstroom aan te sluiten en de belangrijkste technische aandachtspunten.
-
Het walstroomaansluitpaneel, dat vaak onderdeel is van het Cable Management System (CMS), vormt de interface tussen het schip en het walstroomsysteem. Het wordt zo dicht mogelijk bij de hoofschakelbord of machinekamer geplaatst om de aansluiting en veiligheid te vergemakkelijken.Belangrijkste specificaties:
Locatie: Nabij het hoofdschakelbord of de machinekamer, idealiter aan stuurboord- of bakboordzijde, afhankelijk van de operationele vereisten.
Naleving: Moet voldoen aan de IEC/IEEE 80005-normen voor veiligheid en integratie.
Ontwerp: Galvanisch gescheiden van het waldistributiesysteem voor de veiligheid.
Spanningsbeveiliging: Er moet worden gecontroleerd of alle apparatuur geschikt is voor de juiste spanning en of galvanische bescherming is gewaarborgd.
Aandachtspunten:
Een juiste positionering is cruciaal om onnodige bekabeling te voorkomen en gemakkelijke toegang voor onderhoud te garanderen.
Voor deze retrofit wordt ervan uitgegaan dat het vermogen de juiste spanning en frequentie voor het schip heeft, d.w.z. 440 V en 60 Hz.
De walstroomaansluiting moet worden ontworpen en getest in overeenstemming met de IEC/IEEE 80005-normen, inclusief een juiste galvanische scheiding en aarding om elektrische gevaren te voorkomen.
-
Een transformator is nodig als de spanning van de walstroom niet overeenkomt met de elektrische vereisten van het schip. De transformator verhoogt of verlaagt de inkomende spanning zodat deze overeenkomt met de operationele vereisten van het schip. Voor deze specifieke casestudy levert de power barge vermogen met exact de specificaties die het schip nodig heeft (440 V en 60 Hz). Als dat niet het geval is, of als de aansluiting wordt uitgevoerd met HV-specificaties (bijvoorbeeld 11 kV), is een transformator wel vereist. De vereisten voor de apparatuur zijn dan:Belangrijkste specificaties:
Locatie: Dicht bij het hoofdschakelbord geïnstalleerd, zodat zowel aansluitingen aan bakboord als stuurboord efficiënt kunnen worden bediend.
Vermogensrating: Doorgaans gedimensioneerd om de totale walstroomvraag van het schip te kunnen verwerken (in dit voorbeeld ongeveer 1 MW).
Naleving: Voldoet aan IEC/IEEE 80005 voor veiligheid en elektrische integriteit.
Aandachtspunten:
Als een transformator nodig is, moet ervoor worden gezorgd dat deze beide zijden van het schip kan bedienen wanneer er 2 aansluitpanelen zijn, om redundantie en inefficiëntie te voorkomen.
-
Het hoofdschakelbord is de centrale hub voor het distribueren van elektrisch vermogen op het schip. Het moet in staat zijn om inkomende walstroom te verwerken, overbelasting te voorkomen en een stabiele stroomvoorziening te garanderen. Voor deze casestudy wordt ervan uitgegaan dat er geen reservevermogensschakelaars beschikbaar zijn en dat er daarom aanpassingen aan het hoofdschakelbord moeten worden uitgevoerd. Bespreek met de hoofdwerktuigkundige en de chief electrical engineer of dit inderdaad het geval is.Belangrijkste specificaties:
Spanning: De inkomende walstroom moet in deze casestudy 440 V AC, 60 Hz zijn.
Vermogensschakelaars: Er moeten extra vermogensschakelaars worden geïnstalleerd, mogelijk zelfs volledige vermogensschakelaarkasten.
Naleving: Voldoet aan IEC/IEEE 80005 voor een veilige integratie van walstroom en beschermt het interne elektrische systeem van het schip.
Aandachtspunten:
Controleer bij de hoofdwerktuigkundige of het huidige hoofdschakelbord over reservevermogensschakelaars beschikt. Als dat niet het geval is, zijn ingrijpende aanpassingen nodig.
Het hoofdschakelbord moet tijdens de retrofit worden uitgeschakeld, wat tijdelijk gevolgen kan hebben voor de operationele inzet.
Het hoofdschakelbord moet de maximaal verwachte belasting van het walstroomsysteem kunnen verwerken en beveiligingsfuncties bevatten, zoals overbelastingsbeveiliging.
Schip – Economisch
Voor deze casestudy wordt ervan uitgegaan dat de walstroomapparatuur zichzelf moet terugverdienen door middel van een verlaging van de brandstofkosten, onderhoudskosten, nalevingskosten of een combinatie van deze factoren. Dit is niet volledig eerlijk, aangezien walstroom vanaf 2030 verplicht wordt gesteld, waardoor een businesscase niet noodzakelijk zou zijn omdat walstroom simpelweg noodzakelijk wordt. Desondanks zijn zowel een CAPEX- als een OPEX-schatting gemaakt, wat heeft geresulteerd in de onderstaande businesscase.
-
De CAPEX-kosten worden geschat op €1 miljoen, maar zijn sterk afhankelijk van de vereisten voor de transformator, het hoofdschakelbord en de retrofit. -
De OPEX-besparingen door alleen FuelEU Maritime liggen rond de ~ €250.000 per jaar bij een vermogensvraag van ~1 MW gedurende ~60 dagen.
Power barge – Technisch
De power barge fungeert zowel als mobiele walstroomoplossing als energiehub en is ontworpen om indien nodig via batterijen walstroom aan schepen te leveren. Het systeem is opgebouwd rond afzonderlijke laad- (inkomend vermogen) en ontlaadsystemen (uitgaand vermogen), wat efficiëntie, betrouwbaarheid en schaalbaarheid waarborgt. Met andere woorden: dit biedt modulaire conversiesystemen voor zowel AC- als DC-vermogensverwerking, die indien nodig eenvoudiger kunnen worden aangepast of vervangen. Dit geldt ook voor de batterijcontainers, waarvan wordt aangenomen dat deze zijn uitgerust met CATL Tener-X-batterijpakketten.
Daarnaast wordt ervan uitgegaan dat alleen containerschepen worden bediend, waardoor de technische complexiteit wordt verminderd, omdat geen speciaal kabelmanagementsysteem nodig is. Hieronder volgt een gedetailleerde uitsplitsing van de belangrijkste componenten en hun belangrijkste parameters.
-
De barge fungeert als de drijvende infrastructuur en huisvest alle elektrische en mechanische componenten en het batterijsysteem. Omdat slechts 2 containers nodig zijn, naast de apparatuur voor inkomend en uitgaand vermogen, is de totale footprint beperkt. Dit resulteert in een ‘kleine barge’ van slechts 40 m lang en 5 m breed.Type romp: Barge met vlak dek
Capaciteit: Ontworpen voor het huisvesten van vermogensapparatuur en batterijsystemen
Koeling & ventilatie: Geïntegreerde koeling voor temperatuurmanagement van de batterijen
Brandbeveiliging: Meerlaags brandblussysteem
-
This is where grid power is received to charge the batteries and safely distributed into the power conversion system. It is assumed this can be done under controlled situations at the quayside, resulting in minimum amount of equipment required.Voltage: 440V AC, 50 Hz
Connection standard: To be determined - IEC 80005-1 compliant or simple EU plugs
Protection Systems: Surge protection, residual current monitoring
Safety Features: Isolation monitoring and grounding system
-
Het inkomende vermogensconversiesysteem is verantwoordelijk voor het omzetten van walstroom (AC) naar een gereguleerde DC-voeding voor het opladen van de batterijpakketten.AC-DC-gelijkrichter
Zet 440 V AC (50 Hz) om naar DC (1040-1500 V)
Type: Actieve gelijkrichter (op basis van IGBT voor een hoog rendement)
Laadvermogen: 2,8 MW
Rendement: ≥ 95%
DC-DC-omvormer
Regelt de inkomende DC-spanning voor de veiligheid van de batterijen
Spanningsbereik: 1040-1500 V
Vermogensrating: 2,8 MW
-
Het batterijsysteem slaat energie uit walstroom op en levert indien nodig een ontlading met hoog vermogen.Belangrijkste specificaties:
Model: CATL TENER-X
Totale capaciteit: 12,5 MWh (2 × 6,25 MWh-containers)
Energiedichtheid: 430 Wh/L
Chemie: Lithium-ijzerfosfaat (LFP)
Minimale State of Charge (SoC): 10%
Effectief bruikbare capaciteit: 11,25 MWh
Koelsysteem: Vloeistofgekoelde unit van 70 kW
Brandbeveiliging: Meerlaags brandblussysteem
-
Het ontlaadsysteem zet opgeslagen DC-vermogen weer om naar AC met de vereiste scheepsfrequentie.DC-AC-omvormer
Zet DC (1040-1500 V) om naar 440 V AC (60 Hz)
Type: IGBT-gebaseerde omvormer
Vermogensrating: 2,8 MW
Rendement: ≥ 95%
Frequentieomvormer (indien nodig)
Zorgt voor een uitgangsfrequentie van 60 Hz als de omvormer dit niet intern verzorgt
Conversie: 50 Hz → 60 Hz
-
Hier wordt het vermogen van de barge aan het schip geleverd. Omdat containerschepen hun eigen Cable Management System (CMS) aan boord hebben, zou dit eenvoudigweg een stopcontact kunnen zijn waarin het CMS van het schip wordt aangesloten. In het huidige ontwerp wordt ervan uitgegaan dat dit wordt bediend door iemand aan boord die toestemming nodig heeft om de barge te betreden, of dat de operationele partij die verantwoordelijk is voor de logistiek hierbij moet assisteren. Dit moet nog worden bepaald.Spanning: 440 V AC, 60 Hz
Aansluitstandaard: Voldoet aan IEC 80005-1
Vermogenslevering: Tot 2,8 MW
Beveiligingssystemen: Overspanningsbeveiliging, piekbeveiliging en isolatiebewaking
Power barge – Economisch
Met de huidige aannames voor het basisscenario (66% uptime of 240 operationele dagen per jaar, €0,10/kWh voor het opladen, €0,40/kWh verkoopprijs, volledige CAPEX, geen subsidies en geen verhuurinkomsten) is de businesscase voor een power barge economisch niet levensvatbaar. Aanvullende kostenbesparingen, subsidies of alternatieve inkomstenstromen zijn nodig om het concept haalbaar te maken. Er zijn verschillende knoppen waaraan kan worden gedraaid om de businesscase te verbeteren, zoals hieronder verder wordt toegelicht. Waarschijnlijk is een combinatie van meerdere maatregelen nodig.
-
De hoge initiële kosten (CAPEX) van de batterijen en infrastructuur vormen een belangrijke belemmering voor investeringen. Deze moeten op verschillende manieren worden verlaagd, bijvoorbeeld door goedkopere apparatuur te gebruiken (minder conservatieve schattingen) of door subsidies te verkrijgen. Een verlaging van de CAPEX met 33% verkort de terugverdientijd van ongeveer 9 naar 6 jaar.
-
Het huren van een barge voorkomt dat de volledige CAPEX voor de aanschaf van de barge moet worden gedragen, maar de huurkosten moeten worden afgewogen tegen de inkomsten. Het businessmodel moet ervoor zorgen dat de huurkosten de financiële voordelen niet tenietdoen. Met de huidige aannames levert het huren van de barge geen significant voordeel op wat betreft de terugverdientijd van de investering, maar leidt het alleen tot een verlaging van de initiële CAPEX-kosten.
-
Het aangaan van financiering, d.w.z. een lening of lease, bijvoorbeeld een lening van 5 jaar tegen 8% rente, spreidt de kosten over de tijd. Dit kan de cashflow verbeteren en het CAPEX-risico verminderen, maar brengt extra financieringslasten met zich mee, wat betekent dat de winsten hoog genoeg moeten zijn om dit te compenseren. De huidige aannames laten zien dat deze rentevoet de businesscase daadwerkelijk negatief beïnvloedt wat betreft zowel de terugverdientijd als de maximale financiële blootstelling.
-
Het rekenen van een huurvergoeding van €500 per dag verbetert de cashflow aanzienlijk en is een belangrijke factor bij het dekken van de operationele kosten. Dit vereist nader onderzoek, met name of een havenautoriteit, terminaleigenaar of scheepseigenaar bereid is een vergoeding te betalen, of dat zij willen dat alles wordt opgenomen in de kWh-kosten. Het toevoegen van huurinkomsten kan de terugverdientijd verkorten van ongeveer 9 naar 6 jaar.
-
Door de belangrijkste knoppen te combineren in één scenario, ontstaan resultaten die een terugverdientijd van minder dan drie jaar mogelijk maken. Dit is cruciaal voor de ontwikkeling van de eerste power barge en om ervoor te zorgen dat aan de behoeften van investeerders wordt voldaan. Voor dit specifieke scenario moet tot 40% van de CAPEX-kosten worden gedekt en moet een huurvergoeding van €500 per dag worden opgenomen.


Premium tools and expert support at your fingertips
The Shore Power Quickscan is a comprehensive tool designed to provide a business case for a shore power refit onboard vessels, based on IEC/IEEE 80005. It includes CAPEX estimates, operational expenses including fuel costs and engine maintenance, emissions savings as well as key regulations such as FuelEU and EU ETS. This purchase allows you to store your calculations, work offline anywhere, plus print a comprehensive techno-economic feasibility that you can show off to friends or your management.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
Misschien vindt u dit ook interessant
Wat is de gemiddelde walstroomvraag van een containerschip?
Accurate estimates of containership power demand are becoming increasingly critical due to stringent regulations, such as FuelEU Maritime, in combination with technical complexities. Ship power demand varies significantly depending on size, onboard equipment installed, and operational profile. These uncertainties places considerable pressure on terminal owners, port authorities, and developers to design and implement shore power infrastructure. This blog aims to provide guidance on this issue.
De gemiddelde walstroomvraag van een containerschip wordt geschat op ~600 kW
Nauwkeurige schattingen van de vermogensvraag worden steeds belangrijker door strenge regelgeving, zoals FuelEU Maritime, die het gebruik van walstroom voor containerschepen vanaf 2030 verplicht zal stellen. De technische complexiteit van de vermogensvraag maakt dit nog uitdagender: deze varieert aanzienlijk afhankelijk van de grootte van het schip, de aan boord geïnstalleerde apparatuur en het operationele profiel of de ontwerpspecificaties. Deze onzekerheid legt aanzienlijke druk op terminaleigenaren, havenautoriteiten en ontwikkelaars om walstroominfrastructuur te ontwerpen en te implementeren zonder betrouwbare gegevens over de vermogensbehoefte van binnenkomende containerschepen.
Deze blog is bedoeld om hierbij richting te geven door de databases van Sustainable Ships te vergelijken met vier gerenommeerde bronnen: IMO, DNV-GL en EMSA. De gemiddelde walstroomvraag van alle containerschepen samen bedraagt ongeveer 600 kW wanneer de gegevens van EMSA buiten beschouwing worden gelaten, waarbij de vermogensvraag varieert van 60 kW tot meer dan 3.800 kW. Bekijk de resultaten hieronder en meld je aan voor toegang tot alle premiumtools, databases en deskundige ondersteuning om je eigen analyses uit te voeren en de resultaten voor jouw situatie verder te verfijnen.


Gemiddeld walstroomverbruik volgens …
-
De IMO schat de walstroomvraag voor containerschepen op basis van de omvang in TEU (Twenty-foot Equivalent Unit), met resultaten variërend van 0 kW voor de kleinste schepen tot maximaal 1.950 kW voor de grootste schepen. De gemiddelde vermogensvraag over de verschillende categorieën bedraagt ongeveer 549 kW. Deze waarden gaan echter uit van minimaal gebruik van hulpmotoren en er is geen gestandaardiseerde methodologie die consistentie tussen verschillende operationele modi van schepen waarborgt. Dit roept vragen op over de toepasbaarheid van de schattingen van de IMO voor havens die te maken hebben met uiteenlopende scheepstypen en operationele profielen.
-
DNV-GL geeft schattingen van de walstroomvraag op basis van GT (Gross Tonnage) in plaats van TEU. De resultaten laten een kleinere bandbreedte zien, met lage vermogensvraagwaarden van 100 kW en hoge waarden die zijn afgetopt op 1.000 kW, ongeacht de omvang van het schip boven 25.000 GT. De gemiddelde vermogensvraag bedraagt ongeveer 725 kW. Hoewel de resultaten van DNV-GL meer uniformiteit bieden, vereenvoudigen ze mogelijk de variaties die worden veroorzaakt door operationele profielen of apparatuurconfiguraties, waardoor hun nauwkeurigheid voor de ontwikkeling van havenspecifieke infrastructuur wordt beperkt.
-
EMSA rapporteert de hoogste schattingen van de walstroomvraag, variërend van 1.500 kW tot 6.000 kW, met een gemiddelde van 3.417 kW. Deze cijfers zijn gebaseerd op GT-categorieën en gaan uit van hoge hulpvermogensbelastingen, waardoor ze beter geschikt zijn voor worstcasescenario’s. Hoewel deze schattingen nuttig zijn om de robuustheid van de infrastructuur te waarborgen, kunnen ze leiden tot overdimensionering en hogere investeringskosten voor havens waar dergelijke piekvermogens onwaarschijnlijk zijn.
-
Als vuistregel heeft een containerschip volgens de database van Sustainable Ships 10 W per ton GT nodig.
Deze methode gaat uit van een lineaire relatie tussen de omvang van het schip en de behoefte aan hulpvermogen en biedt daarmee een praktische en eenvoudig te berekenen schatting voor planningsdoeleinden. Het toepassen van deze vuistregel resulteert in vermogensvragen van ongeveer 100 kW voor kleinere schepen (10.000 GT) tot 2.500 kW voor grotere schepen (250.000 GT), met een gemiddelde vermogensvraag van 750 kW voor middelgrote containerschepen.
Hoewel deze benadering nuttig is voor snelle evaluaties, vereenvoudigt deze de variatie in scheepsoperaties, apparatuurconfiguraties en belastingen van hulpsystemen. De aanname dat alle GT-categorieën een uniforme vermogensvraag per tonnage hebben, houdt geen rekening met uitschieters, zoals schepen met een groot aantal reefercontainers of energie-intensieve operaties. Hierdoor kan de vuistregel van 10 W per ton GT leiden tot onder- of overschattingen in scenario’s die afwijken van de veronderstelde lineaire relatie. Deze methode kan het best als uitgangspunt worden gebruikt en niet als definitieve richtlijn voor het gedetailleerd plannen van walstroominfrastructuur.
-
De analyse van Sustainable Ships maakt gebruik van een database met meer dan 3.000 schepen en berekent de vermogensvraag op basis van het nominale vermogen van de hulpmotoren bij 30% belasting. De resultaten variëren van 60 kW tot 3.825 kW, met een gemiddelde vermogensvraag van 584 kW. Slechts vier datapunten zijn verantwoordelijk voor de hoogste uitschieters; met uitzondering van deze waarden liggen alle overige waarden onder 2.000 kW. Deze benadering houdt rekening met individuele scheepskenmerken en biedt flexibiliteit en aanpasbaarheid voor analyses op maat. De afhankelijkheid van aannames, zoals een consistent belastingpercentage van de motoren, introduceert echter potentiële onnauwkeurigheden wanneer operationele profielen afwijken van de aangenomen normen.
Available for members or pay-per-use
Referenties
IMO - 2020 GHG Report
EMSA - EMSA Shore Supply Study Part 1
DNV-GL - GLOMEEP Shore Power Information Portal
Sustainable Ships - Average Shore Power Demand Tool
Downloads available for members and premium users
Misschien vindt u dit ook interessant
Overzicht van walstroomstekkers en -aansluitingen – IEC/IEEE 80005
IEC/IEEE 80005 is the main standard for shore power. This standard categorically divides shore power plugs and sockets into low voltage shore connection systems (LVSC < 1 MVA) and high voltage shore connection systems (HVSC > 1 MVA). LVSC systems are governed by IEC/IEEE 80005-3 for operability and IEC 60309-5 for dimensions. HVSC systems are governed by IEC/IEEE 80005-1 for operability and IEC 62613-2 for dimensions.
Technische richtlijnen en scheepsspecifieke vereisten voor LVSC- en HVSC-systemen
Het doel van deze blog is om duidelijke richtlijnen te geven voor walstroomstekkers en -aansluitingen aan de hand van de geldende norm IEC/IEEE 80005. Deze norm verdeelt walstroomstekkers en -aansluitingen in laagspanningswalstroomsystemen (LVSC < 1 MVA) en hoogspanningswalstroomsystemen (HVSC > 1 MVA). LVSC-systemen vallen onder IEC/IEEE 80005-3 voor de werking en IEC 60309-5 voor de afmetingen. HVSC-systemen vallen onder IEC/IEEE 80005-1 voor de werking en IEC 62613-2 voor de afmetingen. Beide vallen onder IEC/IEEE 80005-2 voor communicatie.
Scheepsspecifieke vereisten voor sommige scheepstypen worden in de volgende secties verder uitgewerkt. Richtlijnen voor andere scheepstypen bestaan niet of zijn nog in ontwikkeling. Gebruik de tool om snel alle vereisten voor jouw schip te bepalen.
-
Scheepsspecifieke vereisten zijn voor onderstaande scheepstypen vastgelegd in IEC/IEEE 80005-3 en worden volledig uitgewerkt in het downloadbare e-book. Hierbij moet worden opgemerkt dat andere scheepstypen op dit moment geen normatieve of informatieve aanvullende vereisten hebben.
De afbeelding laat echter duidelijk zien dat LVSC-systemen over het algemeen allemaal een vergelijkbaar type stekkerinterface gebruiken en daardoor geschikt zouden moeten zijn voor alle typen.
Annex B – Normatief – Offshore-supply-, service- en werkschepen
Annex C – Normatief – Containerschepen
Annex D – Informatief – Tankers
Daarnaast gebruiken veel scheepseigenaren en terminals CEE of Powerlock voor laagspanningssystemen, met name bij (zeer) lage vermogensvragen (doorgaans minder dan 100 kW met 63A-aansluitingen). Deze zijn over het algemeen eenvoudig in gebruik en komen in veel industrieën veelvuldig voor. [Klik hier voor meer informatie.]
Please note that some shipowners or ports use different connector types for (very) low power demand, such as CEE form and Powerlock. Learn more here.
-
Scheepsspecifieke vereisten zijn voor onderstaande scheepstypen vastgelegd in IEC/IEEE 80005-1 en worden volledig uitgewerkt in het downloadbare e-book. Zoals te zien is, zijn er bij HVSC-systemen aanzienlijke verschillen, zowel wat betreft de afmetingen als andere scheepsspecifieke vereisten die in de annexen zijn vastgelegd.
Annex B – Normatief – Ro-Ro-vracht- en Ro-Ro-passagiersschepen
Annex C – Normatief – Cruiseschepen
Annex D – Normatief – Containerschepen
Annex E – Informatief – LNG-tankers
Annex F – Informatief – Tankers
Hierbij moet worden opgemerkt dat andere scheepstypen op dit moment geen normatieve of informatieve aanvullende vereisten hebben.
-
Scheepsspecifieke vereisten zijn van toepassing op zowel de werking als de afmetingen, met name voor de volgende parameters:
Nominale spanning en frequentie;
Locatie van het kabelmanagementsysteem, de omvormer en transformator (aan land of aan de scheepszijde);
Het aantal benodigde kabels.
De volgende belangrijke aandachtspunten uit de normen kunnen voor alle scheepstypen in aanmerking worden genomen:
Het systeem moet galvanisch gescheiden zijn van het waldistributiesysteem.
Aan de wal moet een frequentieomvormer worden gebruikt.
Wanneer schepen een vaste route varen en dezelfde havens en hun specifieke ligplaatsen herhaaldelijk aandoen, kunnen andere nominale spanningswaarden volgens IEC worden overwogen.


Meer scheepsspecifieke informatie nodig?
-
De geldende norm voor de werking van walstroomsystemen is de IEC/IEEE 80005-serie. 80005-1 is gericht op hoogspanningssystemen en 80005-3 op laagspanningssystemen. Voor beide delen behandelt hoofdstuk 7 de schip-walaansluiting en de bijbehorende interfaceapparatuur. De annexen behandelen scheepsspecifieke vereisten.
De geldende norm voor de aansluiting van stekkers en stopcontacten is de IEC 60309-serie voor LVSC en de IEC 62613-serie voor HVSC. Deel 5 en deel 2 behandelen de dimensionele compatibiliteit en aansluitmogelijkheden van respectievelijk LVSC- en HVSC-systemen voor verschillende scheepstypen. Alle overige hoofdstukken, zoals algemene vereisten, zijn omwille van de duidelijkheid uit deze blog weggelaten.
Het regelgevingskader voor walstroomprojecten, ontwikkeling en exploitatie moet vanuit een breder perspectief worden beoordeeld. Dit omvat de infrastructuur aan de wal, het kabelmanagementsysteem en de interfaces, evenals de apparatuur aan de scheepszijde. Op deze onderdelen is een breed scala aan regelgeving van toepassing, waaronder nationale wetgeving, klassevoorschriften, vereisten van de havenstaat, havenvoorschriften en lokale verordeningen. Onderstaande figuur geeft een schematisch overzicht van het brede scala aan regelgeving voor een walstroomproject met volledige scope. Het volledige regelgevingskader valt buiten de scope van dit document, maar wordt desondanks als referentie opgenomen. Neem contact op met de helpdesk voor begeleiding.


-
De belangrijkste onderscheidende factor voor stekkers en stopcontacten is de verdeling tussen laagspannings- en hoogspanningssystemen. Zodra laag- of hoogspanning is bepaald, komt de verdere keuze van een stekker neer op de scheepsspecifieke vereisten en voorkeuren, met name de maximale stroomsterkte, elektrische veiligheidseisen (bijvoorbeeld kortsluitstromen), of simpelweg de vraag of de kabel onder een hoek uit het stopcontact moet komen of niet.
Naast voorbeelden van stopcontacten en stekkers uit de praktijk, wordt in de volgende figuren een lijst gegeven van mogelijke leveranciers voor zowel LVSC als HVSC.
Download het e-book voor figuren in hoge resolutie en meer informatie over leveranciers.


Meer nodig?
Misschien vindt u dit ook interessant
BAM Amsterdam Cruise Terminal with Dick and Rick
On May 10th, Port of Amsterdam awarded the contract for the realization of shore power at Cruise Port Amsterdam (CPA) to Powercon A/S and with BAM as subcontractor. Dick van Veen and Rick van Akkeren - BAM Business Unit Heavy Duty Charging - explain in detail about the project and the challenges that they are facing. Building the infrastructure that can host large cruise vessels and support the heavy electrical equipment is therefore a daunting task, all of which is discussed in this video.
Belangrijkste conclusies
BAM zal een groot deel van de walinfrastructuur van de Onshore Power Supply / Smart Hub bij de Cruise Terminal in Amsterdam realiseren als onderdeel van een joint venture met Powercon.
De installatie wordt een van de grootste in Nederland – 22 MVA – en kan één zeegaand cruiseschip en maximaal 10 riviercruiseschepen van stroom voorzien. Dit wordt beperkt door het aantal aansluitpunten voor de schepen. Het project staat gepland voor oplevering in 2025.
Dick van Veen en Rick van Akkeren leggen in deze video de grootste uitdagingen en risico’s uit, waarbij de technische kant centraal staat.


More lunch and learn sessions
EOPSA - Digital 4 Port Decarbonisation met GE
Watch this lunch and learn by EOPSA together with General Electric, in which we discuss the onshore and vessel aspects of shore power, including microgrids and using the Decarbonizer to determine the costs for shore power for your vessel.

Microgrids & Decarbonizer
Deze webinar over decarbonisatie en digitalisering voor havens is interessant voor havenontwikkelaars en managers op het gebied van beleid en strategie die verantwoordelijk zijn voor het realiseren van walstroom voor schepen in de haven.
Samen met GE Power bespreken we de kenmerken en technische uitdagingen en belichten we de mogelijkheden voor microgrids en walstroom in havens. Sustainable Ships vult de walzijde aan door snel inzicht te bieden in de kosten van het ombouwen van schepen naar walstroom met behulp van de Decarbonizer tool.
More lunch and learn sessions
Shore-Link met Levan Chikviladze
Ports are the start and end of every vessel’s journey. Because of this, onshore power supply undeniably plays a big part of the decarbonization of the maritime industry. Creating a network of onshore power supply in ports around the world is a tremendous but necessary task. One of the companies providing the technology for this transition is ShoreLink. Watch this lunch and learn by Shorelink, presented by Levan Chikviladze, to learn more.
Microgrids & Decarbonizer
Havens zijn het begin- en eindpunt van elke reis van een schip. Daarom speelt walstroom onmiskenbaar een grote rol in de decarbonisatie van de maritieme sector. Het creëren van een wereldwijd netwerk van walstroom in havens is een enorme, maar noodzakelijke opgave. Een van de bedrijven die technologie voor deze transitie levert, is ShoreLink.
Dit engineeringbedrijf “biedt op maat gemaakte walstroomoplossingen tussen schepen en havens voor een schonere toekomst over de hele wereld”. Maar wat leveren ze precies? Ga met ons in gesprek met de Sales Manager van ShoreLink tijdens deze Lunch and Learn-sessie. Levan Chikviladze vertelt ons alles over ShoreLink.
Bekijk deze video als je geïnteresseerd bent in walstroom voor je schip, voor een specifieke haven ergens ter wereld, of gewoon wilt ontdekken wat ShoreLink voor je kan betekenen!
More lunch and learn sessions
Shore Power in de haven van Rotterdam
How a single project from Heerema - made possible by Sustainable Ships - kicked shore power developments in Rotterdam into high gear and led towards the Rotterdam Shore Power Strategy.
Walstroom door Heerema
This is a story about how the shore power connection for Heerema in the Port of Rotterdam was realized from idea to reality. It is told from the perspective of Heerema, but could not be realized without help from Eneco, Siemens, Port of Rotterdam, the City Council of Rotterdam and InnovationQuarter. This story portrays the power of open collaboration for a sustainable future, and shows what can be achieved when working together on a common cause.
De grootste schepen ter wereld aansluiten op 100% groene energie – van idee naar realiteit
Samenvatting – Dit is het verhaal over hoe de walstroomaansluiting voor Heerema in de haven van Rotterdam tot stand is gekomen. Het verhaal wordt verteld vanuit het perspectief van Heerema, maar had niet gerealiseerd kunnen worden zonder de hulp van Eneco, Siemens, het Havenbedrijf Rotterdam, de gemeente Rotterdam en InnovationQuarter. Dit verhaal laat de kracht van open samenwerking voor een duurzame toekomst zien en toont wat er kan worden bereikt wanneer er wordt samengewerkt aan een gezamenlijk doel. Speciale dank gaat uit naar de Raad van Bestuur van Heerema voor hun gedurfde visie.

Over het project
De grootste ‘offshore stekker’ ter wereld
Wanneer de schepen van Heerema in Rotterdam afgemeerd liggen, worden ze aangesloten op windturbines op de landtong van Rozenburg. Hierdoor worden alle geluidsemissies en uitstoot die met deze afgemeerde schepen samenhangen vrijwel volledig geëlimineerd.
Het project is het eerste in zijn soort binnen de offshore-industrie en is opgezet in samenwerking met Eneco en het Havenbedrijf Rotterdam, met ondersteuning van de gemeente en InnovationQuarter. De installatie levert 20 MW aan vermogen en bespaart jaarlijks ongeveer 15.000 metrische ton CO₂. De emissiereductie komt zowel het personeel van de Heerema-vloot als omwonenden ten goede.
Technische uitdagingen waren onder andere het aanleggen van kabels van en naar de windturbines en het aansluiten op de schepen, het voormagnetiseren van (oude) apparatuur en ‘lekstroom’ in een natte omgeving.
In de toekomst kunnen niet alleen de schepen van Heerema, maar ook andere schepen worden aangesloten. Neem contact met ons op en laat hieronder een reactie achter om jouw schepen in het gebied aan te sluiten.


The Calandkanaal is one of the busiest hubs in Rotterdam with much more potential for shore power.
Two of Heerema’s crane vessels when moored in the Calandkanaal.
Het begint allemaal met een idee
Ons verhaal begint wanneer een sustainability engineer een kapitein ontmoet.
Eind 2016 keek een jonge en ambitieuze sustainability engineer in het hoofdkantoor van Heerema in Leiden naar zijn scherm. Hij werkte aan iets wat hij tijdens een brainstormsessie had gehoord: een idee om de grootste schepen ter wereld van elektriciteit te voorzien. Het idee heette ‘Shore Power’.
Dit was een tijd waarin de meeste mensen in de offshore-industrie niet veel nadachten over duurzaamheid. De inkt van het Klimaatakkoord van Parijs was nog maar net droog en de offshore-industrie werd er niet eens in genoemd. Toch kwam onze sustainability advisor een idee tegen dat mogelijk veel van de problemen waar Heerema destijds mee te maken had, kon oplossen. Walstroom zou niet alleen vrijwel alle emissies tijdens het afmeren kunnen elimineren, maar ook het geluid dat van de schepen afkomstig is.
Terwijl hij nadacht over hoe hij dit in vredesnaam voor elkaar zou kunnen krijgen, hoorde onze sustainability advisor een stem die zei:
“Waarom verbinden we die windturbines niet met onze schepen wanneer ze in het Calandkanaal afgemeerd liggen?”
Hij draaide zijn hoofd, verrast om iemand precies hardop te horen zeggen waar hij zelf probeerde achter te komen. Het was ‘de Kapitein’. Een zeer gerespecteerd figuur, door iedereen bewonderd om zijn medeleven en eerlijkheid, die rondliep alsof hij de eigenaar van de zaak was (die hij liefkozend zijn ‘clubhuis’ noemde). “Wat zeg je?”, vroeg hij aan de Kapitein. Dat was het moment waarop hun reis begon.
Het idee doet een vonk overslaan
Het eerste jaar werkten de sustainability engineer en de Kapitein samen zonder veel hulp van buiten het bedrijf. Mensen zijn vaak sceptisch over abstracte ideeën en het is moeilijk om hen van iets te overtuigen als je weinig hebt om te laten zien. Het eerste wat moest gebeuren, was de technische details uitwerken van iets wat nog nooit eerder was gedaan: de grootste schepen ter wereld aansluiten op walstroom. Walstroom op zichzelf was uiteraard niets nieuws.
In 2017 bezocht de jonge engineer daadwerkelijk de locatie van Stena Line in Hoek van Holland, waar ze hun vloot al in 2012 hadden omgebouwd voor walstroom. De enorme omvang van de schepen van Heerema en de wisselende vermogensvraag van de kranen zorgden echter voor een aantal buitengewone technische uitdagingen. Ondanks deze uitdagingen werkten de engineer en de Kapitein onvermoeibaar door om anderen van hun idee te overtuigen.
Ondanks hun beste bedoelingen en harde werk leek het idee niet van de grond te komen. De meeste mensen beginnen aan zichzelf te twijfelen wanneer dingen niet gaan zoals je had gehoopt. Hoewel dit bij de engineer en de Kapitein op sommige moeilijke momenten zeker het geval was, hadden ze ook een soort koppigheid die hen ertoe aanzette door te gaan. Ze geloofden dat walstroom het juiste was om te doen, dus gingen ze simpelweg door en namen ze de obstakels één voor één weg. Na ongeveer een jaar ontdekten ze hun geheime formule.


The first year was about engineering, visualizing, presenting and connecting people. It turned out we simply did not connect the right people.
De vonk voedt een droom
De vonk ontketende begin 2018 een vuur toen ons duo hun ‘sticky’ boodschap vond. Door mensen te laten zien dat de hoeveelheid bespaarde emissies gelijkstond aan die van de volledige milieuzone van Rotterdam per schip, leek de boodschap aan te slaan. Deze boodschap opende de ogen van mensen voor het enorme potentieel van walstroom in de energietransitie en maakte het voor anderen gemakkelijker om aan te haken.
Het was in deze periode dat de engineer en de Kapitein ontdekten dat ze dit niet alleen hadden moeten doen. Zoals bij veel van dit soort complexe uitdagingen, moet je de hulp zoeken van anderen die dezelfde zaak steunen en bereid zijn om te helpen. En geholpen werden ze.
Via InnovationQuarter werd contact gelegd met het Havenbedrijf Rotterdam en Eneco. Eneco had slechts één bijeenkomst nodig om overtuigd te raken van het grote potentieel dat walstroom te bieden heeft voor de energietransitie. In mei 2018 sloten zij zich aan. Hierdoor werd het een stuk eenvoudiger om ook het Havenbedrijf Rotterdam te overtuigen.
Op 10 juli 2018 werd het officieel. Er werd een memorandum of understanding ondertekend tussen Heerema, Eneco en het Havenbedrijf Rotterdam.
Voor de sustainability engineer en de Kapitein was dit een geweldige prestatie. Meer dan een jaar hard werken werd beloond toen bleek dat deze partners zich allemaal committeerden om walstroom werkelijkheid te maken. Het bleek echter niet het begin van het einde te zijn, maar het einde van het begin.


After we found a sticky message that opened the eyes of people, connecting them seemed to follow almost naturally.
De droom wordt werkelijkheid
Een volledig jaar aan engineeringwerk volgde. Van 2018 tot eind 2019 moesten Heerema en Eneco de technische details uitwerken en de businesscase rondkrijgen. Voor iedere jonge engineer is dit natuurlijk geweldig werk: de grootste en meest veeleisende schepen in de offshore-industrie van fossiele naar groene energie omzetten is iets waar het hart van een sustainability engineer sneller van gaat kloppen. Soms leek het echter alsof hun antwoorden meer vragen opriepen dan dat ze problemen oplosten.
Enkele belangrijke uitdagingen waren de communicatie met de lokale netbeheerder, omdat dit een behoorlijk bureaucratische organisatie was, het ontwerpen van het E-house op een manier waar de lokale bevolking mee kon instemmen, en simpelweg het aansluiten van het vermogen op het schip. Destijds was er simpelweg geen stekker beschikbaar die de afstand en hoogte tussen de wal en het schip kon overbruggen. Opnieuw bleek dat werkelijk alles wat Heerema doet de grootste ter wereld is.
Met de gezamenlijke inspanningen van iedereen die betrokken was, werden deze commerciële, politieke en technische uitdagingen opgelost. Op 24 oktober 2019 werd het contract tussen Heerema, Eneco en het Havenbedrijf Rotterdam ondertekend. Heerema zou de eerste klant worden van ‘Shore Power BV’, een bedrijf dat eigendom is van Eneco en het Havenbedrijf Rotterdam en dat zich toelegt op het leveren van walstroom aan alle scheepseigenaren. Op dat moment was er voor alle betrokkenen geen weg meer terug. De droom was werkelijkheid geworden. Tenminste, op papier.


The signing ceremony on-board the Thialf came with challenges on its own, but as always the crew prevailed. The sustainability engineer’s and Captain’s dream became a reality.
Realiteit wordt gelanceerd
Ondanks de pandemie en verschillende technische uitdagingen tijdens het leggen van de kabel is de grootste ‘offshore stekker’ gebouwd en deze nadert op het moment van schrijven zijn voltooiing. De toegewijde mensen van Heerema, Eneco, Siemens en alle betrokken onderaannemers zijn onvermoeibaar doorgegaan en hebben een enorme toewijding en betrokkenheid bij hun werk getoond. Het is werkelijk geweldig om te zien hoe gepassioneerd iedereen het afgelopen jaar aan dit project heeft gewerkt, vanaf het moment dat het contract werd ondertekend tot waar we vandaag staan.
Hier komt ook de reis van de jonge sustainability engineer en de Kapitein ten einde. Samen inspireerden ze anderen om hun droom te volgen en kregen ze hulp uit onverwachte hoek. Ze gingen samen om met tegenslagen en moeilijke tijden en zetten door wanneer anderen hen vertelden te stoppen. Het heeft hen veel plezier en vreugde gebracht, maar hun avontuur is nu ten einde.
Je kunt er echter op vertrouwen dat er andere avonturen wachten en dat zij doorgaan in hun zoektocht om dingen duurzamer te maken, in de hoop dat anderen zich bij hen aansluiten in dit prachtige, oneindige verhaal.


Persoonlijke notitie & speciale dank
Natuurlijk was de jonge sustainability engineer ikzelf, de auteur van deze blog. Samen met de Kapitein en anderen van Heerema en Eneco hebben we de Front End Engineering Design (FEED) van het project uitgevoerd, wat resulteerde in de eerste haalbaarheidsstudie waarin de technische vereisten van het project werden vastgesteld. Ik was verantwoordelijk voor het stakeholdermanagement met de betrokken partners, voornamelijk Eneco, het Havenbedrijf Rotterdam, de gemeenschap van Rozenburg en de gemeente Rotterdam. Daarnaast heb ik de businesscase opgezet en gedurende het project verder ontwikkeld, vanaf slechts een idee tot aan de ondertekening van het contract op 24 oktober aan boord van de Thialf.
Ik wil iedereen die van binnen en buiten Heerema betrokken was mijn speciale dank betuigen. Mijn bijzondere dank gaat uit naar de Raad van Bestuur van Heerema, die deze ontwikkeling is blijven steunen, en naar die paar bijzondere mensen binnen de organisatie die dit werkelijkheid hebben gemaakt. Jullie weten wie ik bedoel. Bedankt dat jullie hebben volgehouden.
References
Sustainable Ships - Shore Power Insights
Heerema - Full Power - Zero Emissions
Eneco - Walstroom Rozenburg


How much power does a ship actually draw at berth? The same vessel can vary by 300%, sister ships doing exactly the same can differ by 30%, and Tankers of the same size can differ tenfold in installed capacity. This masterclass explains the methodology we use to estimate average shore power demand per ship category, using GT-based scaling functions and calibrated load factors built on 7,102 ships and 153 measured datasets.