Masterclass: Walstroomaansluitingen en prijzen – wat kost walstroom per kWh?
Shore power is becoming mandatory in the EU from 2030, but no regulation says what it should cost. This masterclass explains how an OPS connection is defined, the three pricing models used across EU ports, what shipowners currently pay per kWh, and how that compares to generating electricity onboard.
Hoe walstroomaansluitingen worden gedefinieerd, hoe EU-havens ze prijzen en wanneer aansluiten voordeliger is dan brandstof verstoken
AFIR en FuelEU Maritime maken het gebruik van walstroom (OPS) vanaf 2030 effectief verplicht in belangrijke EU-havens, maar geen van beide regelgevingen zegt iets over wat walstroom zou moeten kosten of hoe deze geprijsd moet worden. Er is een technisch kader, er is een regelgevingskader, maar er is geen prijskader. Voor iedereen die een walstroomproject ontwikkelt, is dat ontbrekende onderdeel de volledige businesscase.Deze masterclass behandelt drie dingen. Ten eerste, wat walstroom daadwerkelijk is, de terminologie die in de sector wordt gebruikt en de methodologie die wij bij Sustainable Ships
gebruiken om één walstroomaansluiting en de verschillende lagen van infrastructuur op terminal-, haven- en nationaal niveau te definiëren. Ten tweede, de prijsstelling: welke prijsmodellen worden waargenomen in EU-havens, wat schepen momenteel per kWh betalen en hoe dit zich verhoudt tot de kosten van het opwekken van elektriciteit aan boord wanneer onderhoud, EU ETS en FuelEU worden meegenomen. Ten derde, hoe je de interactieve database en break-evengtool gebruikt om een getal voor je eigen project te bepalen.Deze masterclass is voornamelijk bedoeld voor ontwikkelaars van walstroomprojecten, havenautoriteiten en terminalexploitanten, maar ook voor scheepseigenaren die willen begrijpen welke prijsmodellen hen worden aangeboden en wanneer aansluiten goedkoper is dan brandstof verstoken.
Meld je aan om lid te worden en de nieuwste versie van de handleiding, database en tools te downloaden die in deze masterclass worden gebruikt.
(1) Walstroom, OPS, cold ironing: hetzelfde, verschillende namen
Walstroom betekent simpelweg dat elektriciteit van het net vanaf de wal naar het schip wordt gebracht, zodat het schip zijn hulpmotoren kan uitschakelen terwijl het afgemeerd ligt. In de sector worden hiervoor verschillende namen gebruikt: onshore power supply (OPS), shore power en cold ironing. Regelgevingskaders gebruiken doorgaans OPS, dus dat is de term die in AFIR en FuelEU Maritime wordt gebruikt.
De schaal varieert enorm. Aan de ene kant staat een klein binnenvaartschip dat wordt gevoed vanuit een walput, soms ondersteund door een batterij in plaats van een netaansluiting. Aan de andere kant staat de installatie van Heerema aan het Calandkanaal in Rotterdam, waar elke module een transformator is die tot 5 MW kan leveren en waar twee offshore-bouwschepen tegelijkertijd kunnen worden aangesloten. Cruiseschepen hebben nog meer nodig. In elk geval is het principe hetzelfde: sluit het schip aan op het elektriciteitsnet zodat de motoren kunnen worden uitgeschakeld, waardoor CO2, fijnstof, zwavel- en stikstofoxiden en geluid worden verminderd.
Dat punt over lokale vervuiling is het waard om bij stil te staan. Broeikasgassen uit de scheepvaart zijn goed voor ongeveer 3% van het wereldwijde totaal, maar aan de kade in een havenstad is het directere probleem wat mensen inademen. In termen van Rotterdam vertaalt blootstelling aan fijnstof in de omgevingslucht zich naar ongeveer het equivalent van meerdere sigaretten per dag voor inwoners, en schepen aan de kade maken daar deel van uit.
(2) Walzijde, scheepszijde: hoe elektriciteit daadwerkelijk het schip bereikt
Elk technisch en regelgevingskader verdeelt het systeem in een walzijde (shore side) en een scheepszijde (ship side), met het kabelmanagementsysteem (cable management system / CMS) daartussen. Een praktische regel: alles wat op de kade blijft, is de walzijde; alles wat met het schip wegvaart, is de scheepszijde. Containerschepen zijn de uitzondering, omdat hun kabelmanagementsysteem zich aan boord bevindt. Uitgaande van het net richting het schip ziet de keten er als volgt uit:
Net (grid). In de EU op 50 Hz. De meeste schepen draaien op 60 Hz, en daar begint de eerste complicatie.
Substation / DSO. De aansluiting van de lokale distributiesysteembeheerder (distribution system operator), doorgaans middenspanning aan wal. Hier gaat de verantwoordelijkheid over van de netbeheerder naar de terminal.
E-house. Ook wel een onderstation (substation) of, losjes, een busbar genoemd. Apparatuur aan de terminalzijde, vrijwel altijd inclusief een transformator (transformer), meestal een frequentieomvormer (frequency converter) voor de stap van 50 naar 60 Hz en het energiebeheersysteem (power management system) dat schakelen, beveiliging en interlocks regelt. Soms zijn twee transformatoren nodig voor een step-up- en step-downopstelling.
Kabelmanagementsysteem (cable management system / CMS). De kraan, haspel of davit die de kabel naar het schip brengt. Voor de meeste scheepstypen bevindt dit zich op de kade, waarbij de kabel vaak vanuit een walput wordt aangevoerd. Voor containerschepen bevindt het zich aan boord.
Aansluitpaneel (connection panel). Aan boord, waar de stekker wordt aangesloten. Dit moet een veilige behuizing zijn vanwege het risico van hoge spanning.
Scheepstransformator (ship transformer). Waar de binnenkomende spanning verschilt van de spanning aan boord, wat vaak het geval is.
Hoofdschakelbord (main switchboard). Ook wel de busbar genoemd. Hier wordt de elektriciteit over het schip verdeeld en dit is daarom het punt dat gevoed moet worden om het schip normaal te laten functioneren.
Hulpmotoren (auxiliary engines). De generatoren die door walstroom worden vervangen.
De omschakeling zelf gebeurt op een van twee manieren. Ofwel worden de hulpmotoren gesynchroniseerd met de walstroomvoorziening (shore supply) en wordt de belasting geleidelijk overgedragen, ofwel worden de motoren simpelweg uitgeschakeld, gaat het schip door een korte blackout, wordt de stekker aangesloten en worden de schakelaars weer ingeschakeld.
(3) HVSC of LVSC: de 1 MVA-splitsing
De geldende norm is IEC/IEEE 80005. Deze verdeelt walstroom in twee systemen:
HVSC, hoogspanningswalstroomaansluiting (high voltage shore connection, 80005-1). Doorgaans 6,6 kV en 11 kV, bij zowel 50 als 60 Hz, voor grotere schepen. De norm stelt dat hoogspanningssystemen naar verwachting de praktische toepassing zijn voor schepen die 1 MVA of meer nodig hebben, of schepen met een hoogspanningshoofdvoeding (high voltage main supply).
LVSC, laagspanningswalstroomaansluiting (low voltage shore connection, 80005-3). Doorgaans 400 V, 440 V en 690 V, opnieuw bij zowel 50 als 60 Hz, voor kleinere schepen.
Let op dat 1 MVA niet hetzelfde is als 1 MW: het beschikbare werkelijke vermogen (real power) is altijd lager dan het schijnbare vermogen (apparent power). Het praktische gevolg is dat een hogere spanning een lagere stroom betekent en daarmee dunnere, beter hanteerbare kabels, wat de reden is dat de meeste grotere havens tegenwoordig standaard 11 kV-aansluitingen gebruiken, zelfs voor relatief bescheiden schepen vanaf enkele honderden kilowatts.
Onze analyse richt zich voornamelijk op HVSC. Laagspanningssystemen zijn technisch eenvoudiger en goedkoper, minder blootgesteld aan de regelgeving en worden anders geprijsd, waardoor ze moeilijk één-op-één te vergelijken zijn.
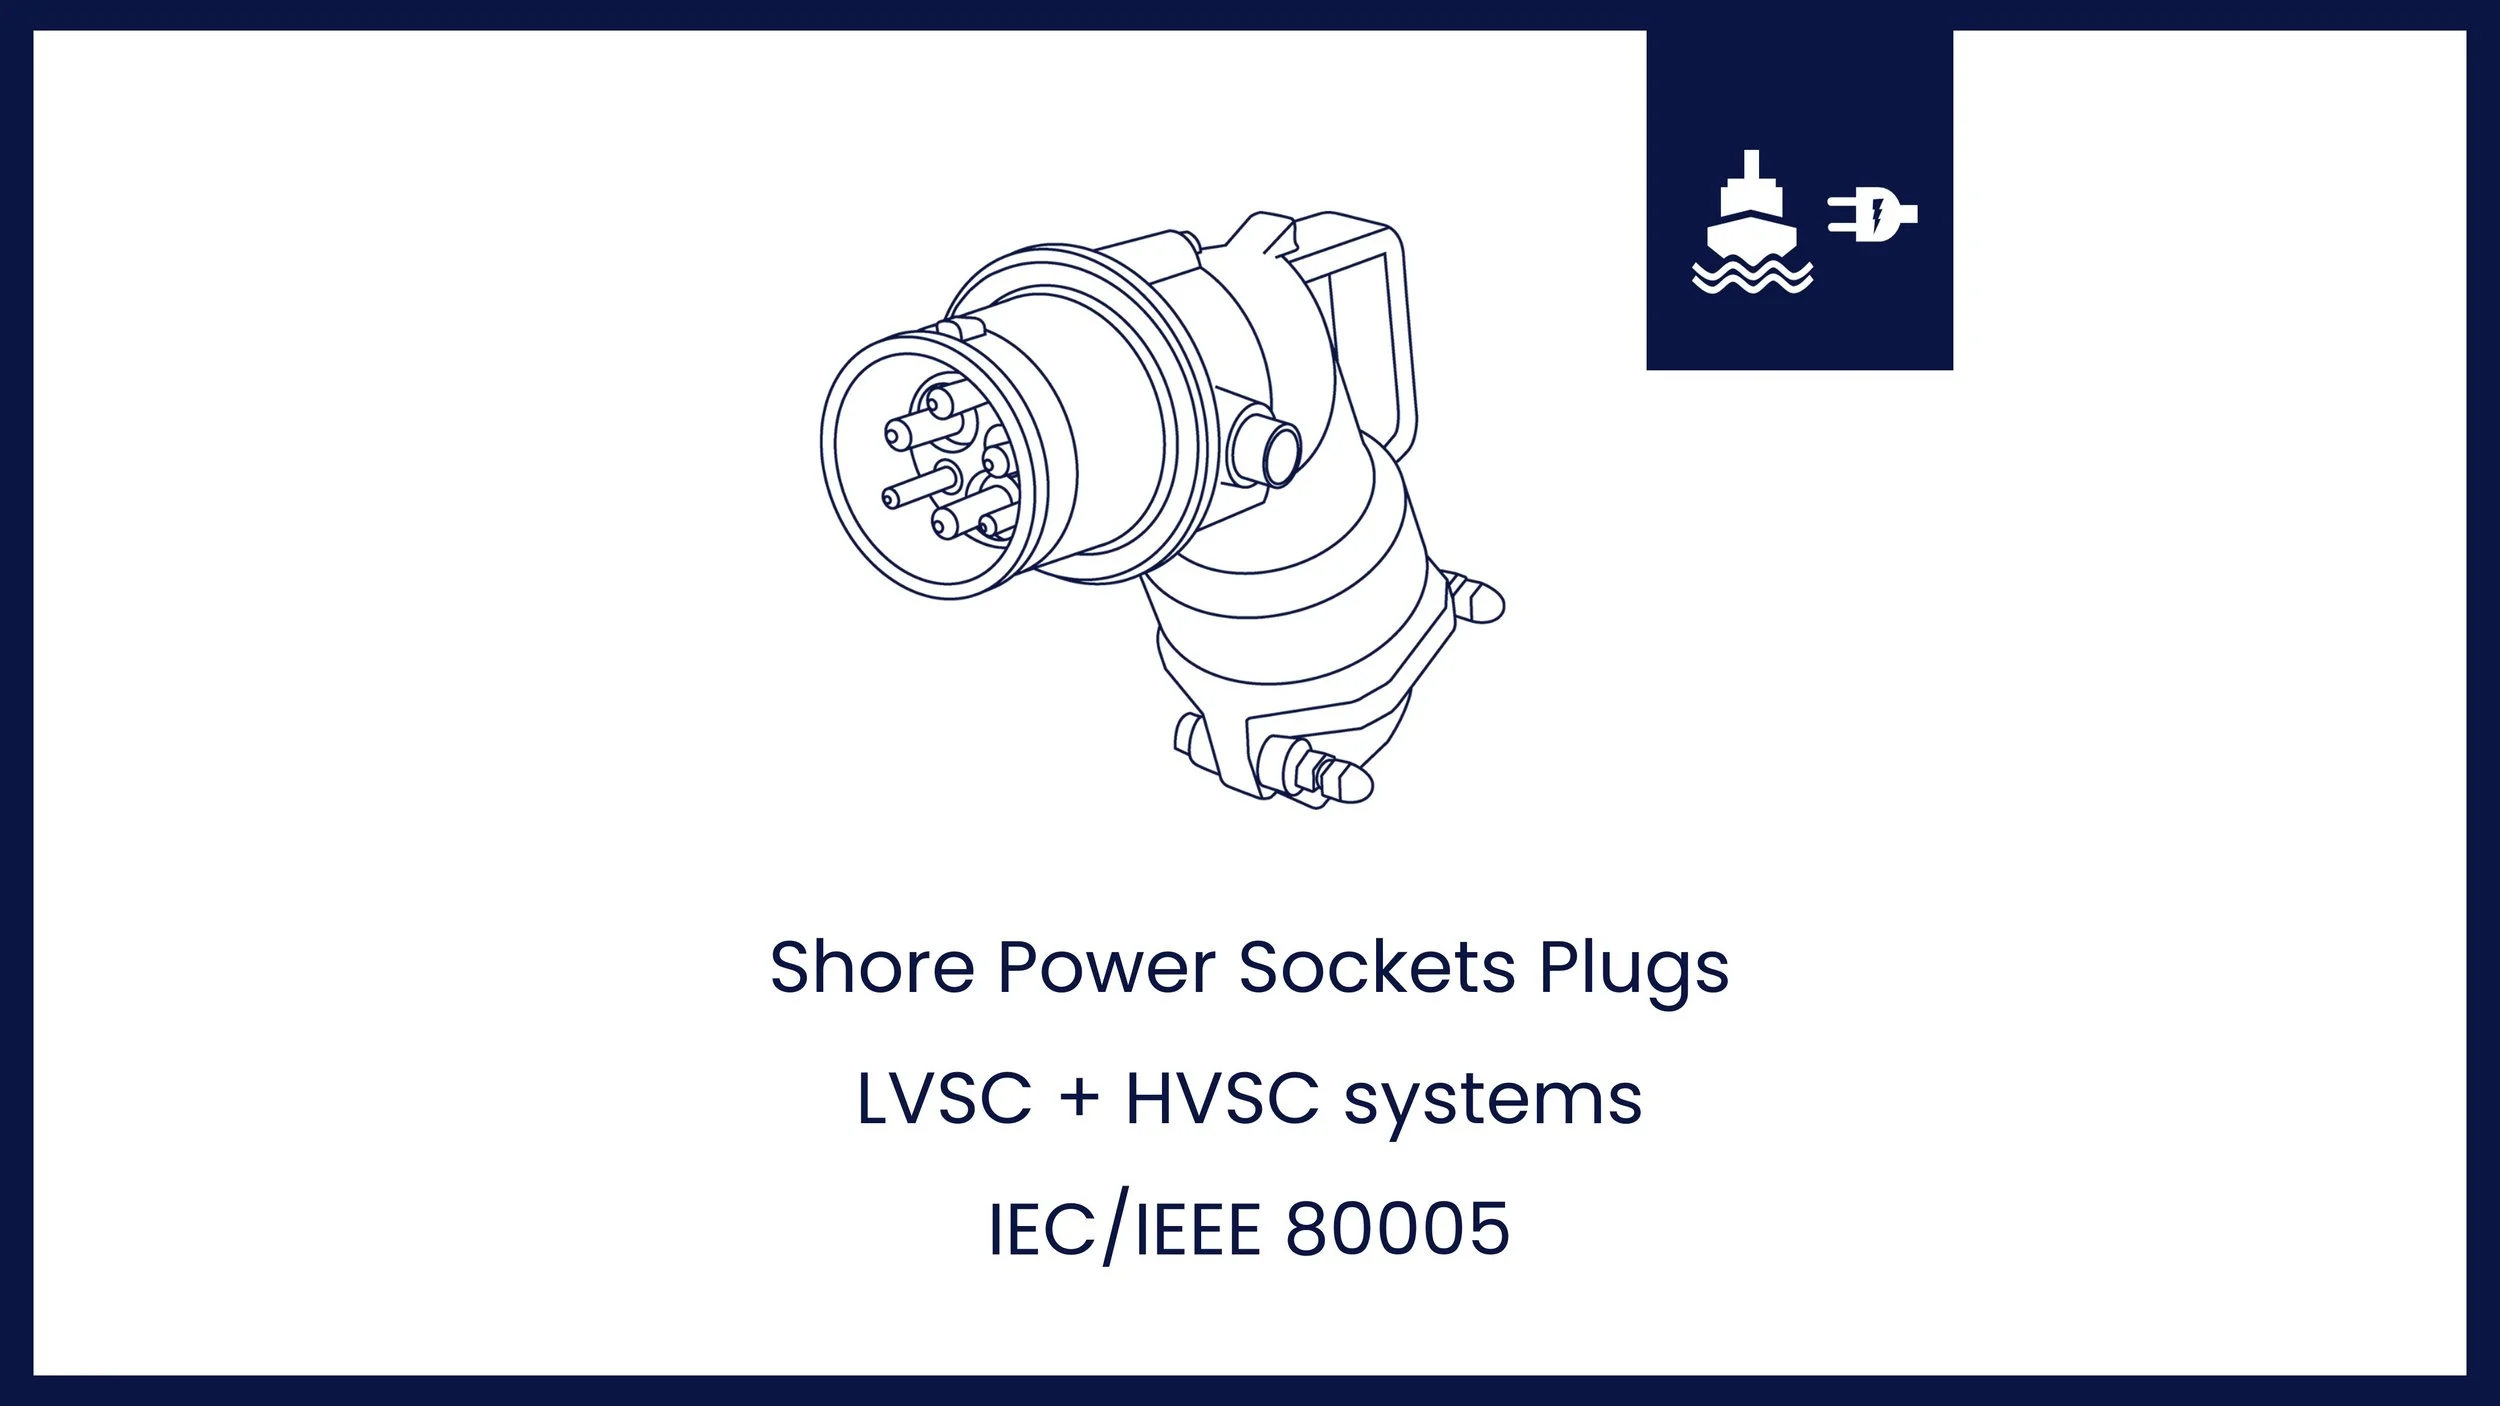
Over stekkers en stopcontacten. Voor sommige scheepstypen zijn in de normen specifieke geometrieën voor stekkers en stopcontacten (plugs and sockets) gedefinieerd, en voor sommige niet. Containerschepen en tankers zijn aan de hoogspanningszijde het best afgedekt; voor laagspanning hebben slechts een handvol scheepstypen gedefinieerde configuraties. Als jouw scheepstype niet in de norm staat, is de volgende stap een bespreking met je classificatiemaatschappij (class society) of verificateur (verifier). In de praktijk is dit zelden een technisch struikelblok; het is een probleem van kosten en interoperabiliteit: stopcontacten en stekkers kunnen worden aangepast, maar dat kost geld, en aankomen bij een terminal met een afwijkende configuratie is precies wat je wilt voorkomen.
(4) Waarom walstroom nu belangrijk wordt: AFIR en FuelEU
Walstroom is niet nieuw. Marineschepen en anderen die het aantal draaiuren van motoren wilden verminderen, gebruiken het in Nederland al zo’n 60 of 70 jaar. Wat is veranderd, is de regelgeving.
Vanaf 2030 moeten containerschepen en passagiersschepen in de hele EU aan de kade geëlektrificeerd worden onder FuelEU Maritime, en AFIR vereist dat een groot aandeel van de relevante havenaanlopen in TEN-T-havens met walstroom kan worden bediend. FuelEU richt zich op de scheepseigenaar; AFIR richt zich op de havenautoriteit. Buiten de EU zijn de regels van Californië voor schepen die op zee varen en aan de kade liggen de andere belangrijke drijfveer, en ook China heeft stappen gezet op het gebied van elektrificatie.
Wat geen van deze kaders doet, is een prijs vaststellen. Het technische kader bestaat, het regelgevingskader bestaat, maar de prijsstelling wordt volledig overgelaten aan havens, terminalexploitanten, nutsbedrijven en nationale belasting- en netregimes. Dat is het gat dat deze database en masterclass proberen te vullen.
(5) Wat telt als één walstroomaansluiting?
Deze vraag beantwoorden is moeilijker dan het lijkt. Een cruiseschip kan vier stekkers tegelijk gebruiken. Zijn dat vier aansluitingen of één? Een installatie kan mogelijk twee schepen tegelijkertijd bedienen. Telt dat als één aansluiting, of als twee?
Onze definitie begint bij wat wij de atomaire eenheid noemen: één walstroomaansluiting is gedefinieerd als één aangesloten schip. Het kan één stekker zijn, vier stekkers of vierhonderd stekkers. Als het één schip bedient, is het één aansluitpunt. Alles in de database is opgebouwd vanuit die definitie. Daarboven bevinden zich vijf lagen:
Aansluitpunt (connection point). Eén fysieke walstroomaansluiting die één schip bedient.
Onderstation of e-house (substation / e-house). De elektrische installatie die één of meer aansluitpunten voedt. Deze bepaalt het maximale vermogen en het maximale aantal schepen dat kan worden bediend, en er kunnen beperkingen zijn: een installatie met een vermogen van 5 MW kan bijvoorbeeld afzonderlijk 3 MW aan het ene schip en 3 MW aan het andere leveren, maar wanneer beide zijn aangesloten, kan het vermogen worden begrensd op 2,5 MW per schip.
Locatie. De terminal, zone of kadecluster waar de infrastructuur staat en waar één eigenaar is. Dit is de laag waar de prijsstelling plaatsvindt, omdat dit de entiteit is waaraan het schip betaalt.
Haven. Alle aansluitingen onder één havenautoriteit.
Land. Nationale samenvoeging.
Het enige dat je hiervan moet onthouden: de prijzen bevinden zich op laag 3, de locatie, omdat daar de transactie tussen het schip en de leverancier plaatsvindt.
(6) Drie prijsmodellen
Elke haven en terminal doet het net iets anders en geen twee zijn echt identiek. Maar teruggebracht tot hun structuur vallen openbaar beschikbare tarieven uiteen in drie modellen:
Structuur 1: puur volumetrisch, alleen €/kWh. Je betaalt per kilowattuur, zoals thuis. Alle kosten voor infrastructuur, financiering en exploitatie zijn in het tarief verwerkt. Dit komt het meest voor bij laagspanningsinstallaties, waar de kosten lager zijn. Op het eerste gezicht eenvoudig en transparant, maar het terugverdienen van de infrastructuur is verborgen in het tarief.
Structuur 2: vast bedrag per havenaanloop plus €/kWh. Een bedrag per havenaanloop, aansluiting of opstart bovenop de volumetrische kosten. Dit wordt veel gebruikt in Scandinavië. Het vaste deel kan op interessante manieren variëren: sommige havens rekenen meer voor een eerste havenaanloop omdat er meer werk nodig is om de aansluiting tot stand te brengen, en Marseille varieert zowel het vaste bedrag als de kWh-prijs tussen winter en zomer vanwege lokale netomstandigheden.
Structuur 3: langetermijncontract, vast bedrag per jaar plus €/kWh. Feitelijk een lease, waarbij de elektriciteit daarbovenop wordt afgerekend. Dit komt het minst voor in openbaar beschikbare informatie, omdat langetermijnverplichtingen lastig zijn voor eigenaren die trampvaart uitvoeren. Het werkt goed voor schepen die altijd terugkeren naar dezelfde ligplaats: offshore-ondersteuningsschepen, noodsleepboten, sleepboten en havenschepen. Het is ook de structuur die het mogelijk maakt om risico het meest bewust tussen schip en wal te verdelen.
In de openbaar beschikbare gegevens is de verdeling tussen puur volumetrisch en vast bedrag plus volumetrisch inmiddels ongeveer gelijk, waarbij langetermijncontracten een klein aandeel vormen. Die balans verschuift richting vast bedrag plus volumetrisch naarmate er meer informatie binnenkomt.
(7) Wat schepen momenteel betalen
Op de locaties waar prijzen openbaar worden gemaakt, ligt het gemiddelde op ongeveer €0,24 per kWh. Twee kanttekeningen, beide belangrijk. Ten eerste is dit cijfer voortdurend in beweging: het is met de meest recente gegevens al gestegen en verandert continu naarmate tarieven worden aangepast en nieuwe locaties worden toegevoegd. Ten tweede is een gemiddelde over verschillende prijsmodellen per definitie slechts een ruwe indicatie, omdat een haven die duur lijkt op basis van €/kWh uiteindelijk goedkoper kan zijn wanneer vaste kosten en benutting worden meegerekend, en omgekeerd.
Een robuustere manier om de markt te bekijken is deze af te zetten tegen nationale elektriciteitsprijzen. Vergelijk de openbaar gemaakte walstroomtarieven met de elektriciteitskosten voor niet-huishoudelijke verbruikers in de EU en er verschijnt een patroon: de meeste havens nemen de geldende nationale elektriciteitsprijs en voegen daar ongeveer €0,10 per kWh aan toe. De waargenomen opslag varieert van ongeveer €0,06 tot €0,19, waarbij Nederland aan de bovenkant zit. Omdat de nationale elektriciteitsprijzen zelf variëren van minder dan €0,10 per kWh in Finland tot meer dan €0,25 in Ierland, verklaart deze vuistregel het grootste deel van de grensoverschrijdende verschillen. Fiscale behandeling en de structuur van nettarieven bepalen de verschillen sterker dan de infrastructuurkosten.
Voor een ontwikkelaar is dat de bruikbaardere benchmark: het vertelt je wat je redelijkerwijs kunt vragen, gegeven wat je voor elektriciteit betaalt.
(8) De andere kant van de vergelijking: wat kost elektriciteit aan boord?
Een walstroomprijs zegt pas iets als je die naast het alternatief zet: het laten draaien van een hulpmotor. Brandstof gaat erin, de motor drijft een generator aan en de generator produceert kilowatturen.
Op basis van alleen brandstofkosten heeft het opwekken van elektriciteit aan boord historisch gezien ergens tussen de €0,15 en €0,20 per kWh gekost, momenteel aan de bovenkant omdat de brandstofprijzen hoog zijn. Dat is het getal dat een scheepseigenaar in gedachten heeft wanneer een ontwikkelaar elektriciteit aanbiedt voor €0,40 per kWh, en het is de reden waarom businesscases voor walstroom zo lang moeilijk rond te krijgen waren.
Daar komen vervolgens de kosten voor naleving bovenop:
Motoronderhoud, reserveonderdelen en verbruiksartikelen. Een bescheiden toevoeging voor de meeste schepen, maar belangrijker voor schepen met veel of grote hulpmotoren.
EU ETS. Een CO2-kost op de brandstof die aan de kade wordt verbruikt, die naar verwachting zal stijgen.
FuelEU Maritime. De grootste afzonderlijke kostenpost. Het gebruik van walstroom verbetert de broeikasgasintensiteit (GHG intensity) van een schip voor het hele jaar, niet alleen voor de uren aan de kade, waardoor het voordeel groter is dan alleen de brandstofbesparing aan de kade doet vermoeden. Een juiste modellering betekent dat je de positie voor naleving over het volledige jaar met en zonder walstroom vergelijkt, in plaats van de ligplaats afzonderlijk te behandelen.
IMO Net-Zero. Nog niet van kracht, en als het er komt, zou het op vergelijkbare wijze bovenop de andere kosten komen.
Tel je deze bij elkaar op, dan komt de effectieve kostprijs van elektriciteitsopwekking aan boord in de buurt van €0,50 tot €0,60 per kWh, met verdere opwaartse druk als de ETS-prijzen stijgen of het IMO-kader van kracht wordt. Tegenover een walstroomprijs van ongeveer €0,24 ziet de vergelijking er heel anders uit dan wanneer je alleen naar brandstofkosten kijkt.
En dan is er nog de boete. Artikel 23(5) van FuelEU Maritime stelt een specifieke heffing vast voor niet-conforme havenaanlopen: €1,50 vermenigvuldigd met de vastgestelde totale elektrische vermogensvraag van het schip aan de kade, vermenigvuldigd met het aantal uren dat het schip niet-conform aan de kade ligt, naar boven afgerond op hele uren. Voor een schip met een vastgestelde vraag van 1.000 kW is dat €1.500 per uur. Let op dat dit wordt berekend op basis van de vastgestelde piekvraag en niet op basis van het gemeten verbruik, waardoor de heffing bewust bestraffend is. Voor een containerschip of passagiersschip dat verplicht is om aan te sluiten, maakt dit van de beslissing een formaliteit in plaats van een businesscase.
(9) Belangrijkste conclusies
Eén walstroomaansluiting is één aangesloten schip, ongeacht hoeveel fysieke stekkers erbij betrokken zijn. Al het andere wordt vanuit deze definitie opgebouwd.
De prijsstelling vindt plaats op locatieniveau, laag 3 van het raamwerk, omdat dit de entiteit is waarmee het schip de transactie aangaat.
Drie prijsmodellen dekken de EU-markt: alleen volumetrisch, een vast bedrag per havenaanloop plus volumetrisch, en een langetermijncontract plus volumetrisch. De verdeling tussen de eerste twee is nu ongeveer gelijk.
De gemiddelde openbaar gemaakte prijs ligt rond €0,24 per kWh, maar verandert voortdurend en een gemiddelde over verschillende modellen is een grof instrument.
Een betere benchmark is de nationale elektriciteitsprijs plus ongeveer €0,10 per kWh, wat het grootste deel van de variatie tussen landen verklaart.
Elektriciteitsopwekking aan boord kost op basis van alleen brandstof €0,15 tot €0,20 per kWh, maar loopt op tot ongeveer €0,50 tot €0,60 wanneer EU ETS en FuelEU worden meegenomen. Dat is wat walstroom concurrerend maakt.
De FuelEU-boete voor niet-naleving bedraagt €1,50 per kW aan vastgestelde vraag per uur, waardoor de keuze volledig wegvalt voor schepen die verplicht zijn aan te sluiten.
HVSC en LVSC zijn verschillende markten. De 1 MVA-splitsing in IEC/IEEE 80005 scheidt ze technisch, en ze worden voldoende verschillend geprijsd dat het mengen ervan elke benchmark vertekent.
Sign up for premium tools and benefits
The Shore Power Quickscan is a comprehensive tool designed to provide a business case for a shore power refit onboard vessels, based on IEC/IEEE 80005. It includes CAPEX estimates, operational expenses including fuel costs and engine maintenance, emissions savings as well as key regulations such as FuelEU and EU ETS. This purchase allows you to store your calculations, work offline anywhere, plus print a comprehensive techno-economic feasibility that you can show off to friends or your management.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
Referenties
Sustainable Ships - OPS Connections and Prices Database
Sustainable Ships - Shore Power (OPS) price per kWh in EU
Sustainable Ships - What does it cost to generate electricity onboard a ship?
Sustainable Ships - Shore Power Quickscan
Sustainable Ships - Overview of Shore Power Sockets and Plugs, IEC/IEEE 80005
Sustainable Ships - FuelEU Maritime
Sustainable Ships - AFIR
EU - Regulation (EU) 2023/1805 FuelEU Maritime
IEC/IEEE 80005-1 and 80005-3 - shore connection systems
EMSA - overview of regulatory framework for shore power
Misschien vindt u dit ook interessant








Walstroomprijs (OPS) per kWh in de EU
AFIR and FuelEU Maritime make the use of onshore power supply (OPS) effectively mandatory but say nothing about what it should cost or how it should be priced. The result is a patchwork of tariff designs and varying levels of transparency, making like-for-like comparisons difficult for shipowners and operators. This blog aims to provide at least some guidance on the matter.
Analyse van de prijsstructuur van walstroom in de EU, de belangrijkste drijfveren en verschillende modellen
AFIR en FuelEU Maritime maken het gebruik van walstroom (OPS) vanaf 2030 feitelijk verplicht in belangrijke havens, maar zeggen vrijwel niets over wat walstroom zou moeten kosten of hoe het geprijsd zou moeten worden. De prijsstelling wordt daarom overgelaten aan havens, nutsbedrijven en nationale kaders voor het elektriciteitsnet en belastingen. Het resultaat is een lappendeken van tariefstructuren en benaderingen voor kostenverhaal, met beperkte standaardisatie en uiteenlopende niveaus van transparantie, waardoor één-op-éénvergelijkingen voor scheepseigenaren en exploitanten moeilijk zijn. Deze blog wil hierover op zijn minst enige guidance bieden.
Om te beginnen vanuit het perspectief van een scheepseigenaar is een praktische benchmark voor “redelijkheid” het alternatief: elektriciteit aan boord opwekken met hulpmotoren terwijl het schip aan de kade ligt. Op basis van alleen brandstofkosten betekent dit een break-evenpunt van ongeveer €0,15/kWh, maar deze benchmark stijgt sterk zodra regelgevings- en onderhoudskosten worden meegenomen en komt in ons scenario richting ~€0,80/kWh in 2030. Zelfs met een duidelijk break-evenpunt zijn vergelijkingen op basis van de prijs per kWh moeilijk vanwege de verschillende prijsmodellen die worden gebruikt. In de EU vallen publiek beschikbare HVSC-tarieven grofweg uiteen in drie modellen: (1) alleen €/kWh, (2) vaste kosten + €/kWh en (3) tijds-/toegangskosten + €/kWh. Waargenomen prijzen voor belangrijke havens liggen rond ~€0,25/kWh, wat zeer grofweg vergelijkbaar is met “elektriciteitskosten van het land + ~€0,10/kWh” wanneer nettarieven, servicelagen en terugwinning van infrastructuurkosten zijn inbegrepen.
Meld je aan om lid te worden en de nieuwste versies van de tools en databases die voor deze analyse zijn gebruikt te downloaden.
AFIR en FuelEU Maritime verplichten het gebruik van walstroom …
Walstroom (ook OPS genoemd, ook wel ‘cold ironing’) verschuift in Europa van “nice-to-have” naar “standaardvereiste”. Twee EU-regelgevingen sturen deze verschuiving: AFIR (infrastructuur aan de walzijde) en FuelEU Maritime (operationeel gebruik aan de scheepszijde). Samen creëren ze een systeem waarin havens de aansluiting moeten aanleggen en van scheepsexploitanten steeds vaker wordt verwacht dat zij deze gebruiken. In de praktijk is dit vooral relevant voor zeegaande containerschepen en passagiersschepen boven 5.000 GT die TEN-T-havens aanlopen, omdat deze segmenten het grootste aandeel van de emissies aan de kade veroorzaken.
AFIR stelt de infrastructurele basis: lidstaten moeten ervoor zorgen dat walstroom wordt uitgerold in TEN-T-kernnetwerkhavens en uitgebreide TEN-T-havens waar verkeersdrempels dit rechtvaardigen. FuelEU Maritime voegt daar vervolgens de operationele druk aan toe: voor dezelfde scheepscategorieën vereist het gebruik van emissievrije technologie wanneer het schip aan de kade ligt in TEN-T-havens. In eenvoudige bewoordingen: zodra walstroom beschikbaar is, wordt aansluiten de verwachte route om aan de regelgeving te voldoen.
Deze regelgeving zorgt er mogelijk voor dat het gebruik van walstroom verplicht wordt, maar de prijsstelling van elektriciteit wordt overgelaten aan de marktwerking en de beleidsvrijheid van de lidstaten.
-
Onder AFIR moeten lidstaten zorgen voor de uitrol van walstroominfrastructuur in maritieme TEN-T-kernnetwerkhavens en uitgebreide TEN-T-havens, evenals in TEN-T-binnenvaarthavens, afhankelijk van verkeersgerelateerde drempelwaarden. De verplichte uitrol richt zich voornamelijk op zeegaande containerschepen en zeegaande passagiersschepen boven 5.000 GT, die worden aangemerkt als de scheepscategorieën die de hoogste emissies veroorzaken wanneer ze aan de kade liggen. De verordening verplicht havens om ‘voldoende elektriciteitsvoorziening aan de wal beschikbaar te stellen’ om naleving van de emissiereductievereisten die van toepassing zijn op schepen aan de kade mogelijk te maken. AFIR stelt daarmee een duidelijke infrastructurele verplichting vast en zorgt ervoor dat walstroom fysiek beschikbaar is waar dit op basis van verkeersvolumes en operationele relevantie gerechtvaardigd is.
-
FuelEU Maritime vult deze infrastructuurverplichting aan door gebruiksgerelateerde eisen op te leggen aan scheepsexploitanten. Voor bepaalde scheepscategorieën, met name containerschepen en passagiersschepen, vereist FuelEU Maritime het gebruik van een emissievrije technologie wanneer het schip afgemeerd ligt in TEN-T-havens. In de praktijk wordt verwacht dat aan deze eisen voornamelijk wordt voldaan door het gebruik van walstroom, waar deze beschikbaar is. Als gevolg hiervan schrijft FuelEU Maritime het gebruik van walstroom niet expliciet in alle omstandigheden voor, maar creëert het wel een feitelijke verplichting voor scheepsexploitanten om aan te sluiten op elektriciteit vanaf de wal zodra dergelijke infrastructuur onder AFIR is aangelegd.
… maar AFIR en FuelEU bepalen niet de prijs van walstroom
In essentie reguleren AFIR en FuelEU Maritime de prijs van walstroom niet: ze geven havens en scheepseigenaren alleen aan wat er operationeel moet gebeuren. “Wat je moet betalen”, of hoe die prijs wordt bepaald, wordt overgelaten aan lidstaten, havenautoriteiten, elektriciteitsleveranciers en nationale kaders. Dit creëert een mismatch: schepen kunnen verplicht zijn om aan te sluiten, maar de EU biedt geen geharmoniseerd regelboek om walstroomprijzen voorspelbaar of onderling vergelijkbaar te houden.
Dit is vooral opvallend omdat AFIR wél gedetailleerde regels bevat voor prijstransparantie en consumentenbescherming bij het laden van elektrische voertuigen op land (duidelijke prijzen vóór het laden, mogelijkheden voor ad-hocbetaling, niet-discriminerende toegang). Vergelijkbare bepalingen ontbreken voor walstroom: er zijn geen EU-brede principes voor aanvaardbare tariefstructuren, prijsplafonds of kostengebaseerde prijsstelling voor elektriciteit die aan schepen aan de kade wordt geleverd.
Het resultaat is een soort asymmetrie in de regelgeving. Walstroom wordt uitgerold als klimaatkritische infrastructuur en scheepsexploitanten worden gestimuleerd om deze te gebruiken, terwijl de prijsstelling sterk kan variëren afhankelijk van nationale nettarieven, belastingen, de manier waarop havens hun kosten terugverdienen en of de dienst wordt aangeboden via een gepubliceerd tarief of een onderhandeld contract. Dat leidt rechtstreeks tot de kernvraag die deze blog probeert te beantwoorden: wat zou een “redelijke” walstroomprijs zijn voor scheepseigenaren en wat betalen scheepseigenaren vandaag daadwerkelijk?
Redelijke prijs voor een scheepseigenaar → break-evenpunt per kWh
Als het gebruik van walstroom verplicht wordt, ligt de volgende vraag voor de hand: wat is een “redelijke” prijs? Met andere woorden: wanneer is het voor een scheepseigenaar net zo aantrekkelijk om elektriciteit te gebruiken als om brandstof te verbranden? In plaats van te proberen een universele walstroomprijs te definiëren (dit is niet zinvol omdat deze voor elk schip en elke reis verschilt), is een praktischere benchmark om te kijken naar het enige alternatief van de scheepseigenaar: elektriciteit aan boord opwekken met hulpmotoren terwijl het schip aan de kade ligt. Dit geeft een concreet “break-even”-referentiepunt in €/MWh, waartegen de walstroomprijs per MWh kan worden geëvalueerd.
Om deze benchmark op te bouwen, hebben we een representatief referentieschip gemodelleerd dat in de ARA-regio (Amsterdam - Rotterdam - Antwerpen) opereert en aan de kade hulpmotoren op marine dieselolie (MDO) gebruikt. Brandstof wordt omgerekend naar elektriciteitskosten met behulp van standaardparameters zoals motorbelasting, specifiek brandstofverbruik (SFC ~240 gram/kWh) en de onderste verbrandingswaarde (LCV volgens FuelEU), wat resulteert in vergelijkbare kosten per MWh elektrische output.
Het belangrijkste inzicht is dat het uitsluitend kijken naar de kosten van elektriciteitsopwekking aan boord op basis van brandstof een misleidende benchmark oplevert. Zodra je de regelgevings- en operationele kosten toevoegt waarmee scheepseigenaren in de loop der tijd te maken krijgen (IMO Net-Zero, FuelEU Maritime, EU ETS), evenals het onderhoud van hulpmotoren, stijgen de effectieve kosten van elektriciteitsopwekking aan boord sterk. Met andere woorden: wat eruitziet als “goedkope, aan boord opgewekte elektriciteit” wordt aanzienlijk duurder zodra de volledige kosten voor naleving en exploitatie worden geïnternaliseerd. Deze ontwikkeling kan vervolgens worden gebruikt als beslissingsgrens: walstroom onder dat niveau verbetert de kostenpositie van de scheepseigenaar; walstroom boven dat niveau dreigt de overstap te ontmoedigen, zelfs in een wereld waarin de regeldruk schepen ertoe aanzet om aan te sluiten.
-
Schip dat in de ARA-regio opereert en marine dieselolie (MDO) gebruikt voor de hulpmotoren.
Elektriciteitsopwekking omgerekend vanuit het brandstofverbruik met behulp van realistische waarden voor motorbelasting, SFC en de fossiele LCV volgens FuelEU.
Stijging van de brandstofprijs: 0% indexatie.
Voor de modelleringperiode wordt uitgegaan van een constante USD/EUR-wisselkoers van 1,15.
EU ETS toegepast op alleen emissies aan de kade, met een jaarlijkse indexatie van 7% van de EUA.
Kosten van FuelEU Maritime berekend op basis van de volledige jaarlijkse Well-to-Wake-broeikasgasintensiteit.
Kosten van IMO Net-Zero worden verondersteld bovenop FuelEU te worden gestapeld (geen harmonisatie).
Onderhoudskosten van de hulpmotoren opgenomen in de berekening per €/MWh.
CAPEX voor retrofit uitgesloten van de analyse.
Modellen voor walstroomprijzen in de EU → hoe de prijs is opgebouwd
Zelfs met een duidelijk break-evenreferentiepunt zijn walstroomprijzen in Europa moeilijk met elkaar te vergelijken, omdat de meeste havens niet simpelweg “elektriciteit verkopen” zoals bij reguliere retail. Wat de scheepseigenaar betaalt, bestaat doorgaans uit verschillende elementen, waaronder de inkoop van elektriciteit (spot/contract), gereguleerde nettarieven (vaak inclusief capaciteits- of vermogenselementen), belastingen/heffingen en vervolgens een laag van de haven/exploitant om infrastructuurkosten terug te verdienen en de exploitatiekosten te dekken (boeking, toezicht, omschakeling, facturatie). Sommige havens publiceren dit transparant als een tariefproduct, andere verwerken het in bredere havengelden en in sommige gevallen wordt de effectieve prijs bepaald door contractvoorwaarden in plaats van een openbaar tariefschema. In de praktijk leidt dit tot een aantal terugkerende prijsmodellen:
Het eerste is een pass-throughmodel, waarbij elektriciteit tegen (of dicht bij) de marktprijs wordt doorberekend en de haven haar kosten voornamelijk terugverdient via vaste kosten of algemene havengelden.
Het tweede is een combinatie van vaste kosten (per havenaanloop, per aansluiting, abonnement/reservering van capaciteit) plus een €/kWh-component, soms met onderscheid naar seizoen of tijdstip van gebruik.
Het derde is een service-/contractmodel, waarbij walstroom als een beheerde dienst wordt geleverd en de commerciële voorwaarden gedeeltelijk worden onderhandeld. Hierdoor wordt publieke benchmarking moeilijker, zelfs wanneer de onderliggende kostenopbouw vergelijkbaar is.
Daarom is een “enkele walstroomprijs per kWh” vaak misleidend. Een haven kan duur lijken op basis van €/kWh, maar goedkoop zijn wanneer vaste kosten en benutting worden meegerekend, of andersom. Zolang de regelgeving geen standaardisatie of harmonisatie voorschrijft, zullen zowel prijsmodellen als de prijzen zelf ondoorzichtig blijven. Dat betekent echter niet dat we geen inschatting of vergelijking kunnen maken.
Walstroomprijzen per kWh in een selectie van EU-havens
Deze grafiek laat zien dat het belangrijkste verschil tussen walstroomaanbiedingen in de EU vaak het prijsmodel is, en niet alleen de genoemde €/kWh-prijs. Zelfs binnen voorbeelden die uitsluitend gebruikmaken van HVSC (High Voltage Shore Connection)-systemen is er een grote spreiding in de waarneembare waarden in €/kWh. Deze wordt niet alleen veroorzaakt door nationale elektriciteitsmarktfundamenten, maar ook door verschillen in de structuur van nettarieven, fiscale behandeling (waaronder gevallen waarin lidstaten een verlaagde belasting op elektriciteit voor walstroom toepassen) en de manier waarop havens ervoor kiezen infrastructuurkosten terug te verdienen bij een onzekere benutting.
De figuur maakt daarom onderscheid tussen havens die walstroom presenteren als een puur volumetrisch tarief (alleen €/kWh) en havens die een €/kWh-tarief combineren met vaste kosten per havenaanloop of over een bepaalde periode. Voor benchmarking en plausibiliteitscontroles is de verdedigbare aanpak om havens te vergelijken op basis van (1) prijsmodel en transparantie (wat is vast, wat is variabel, wat wordt doorberekend), (2) kwaliteit van het bewijs (gepubliceerde tarieven versus secundaire berichtgeving versus onderhandelde tarieven) en (3) verwachte benutting en belastingsprofielen, in plaats van te vertrouwen op één enkele waarde in €/kWh. Desondanks geven deze cijfers – onder voorbehoud van wijzigingen! – een indicatie van wat een scheepseigenaar momenteel kan verwachten bij grote havens in de EU.
Sign up for premium tools and benefits
The Shore Power Quickscan is a comprehensive tool designed to provide a business case for a shore power refit onboard vessels, based on IEC/IEEE 80005. It includes CAPEX estimates, operational expenses including fuel costs and engine maintenance, emissions savings as well as key regulations such as FuelEU and EU ETS. This purchase allows you to store your calculations, work offline anywhere, plus print a comprehensive techno-economic feasibility that you can show off to friends or your management.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
Referenties
Sustainable Ships - Shore Power Quickscan
Sustainable Ships - OPS Connections and Pricing Database
Sustainable Ships - Average Shore Power Demand Database
Sustainable Ships - Shore Power Demand 2030+
Sustainable Ships - FuelEU Maritime
Misschien vindt u dit ook interessant


Aansluiten of betalen? Wat kost walstroom en wanneer loont het?
When does the use of shore power become cost-effective for shipowners under new EU and IMO regulations? Using the Shore Power Quickscan, this article breaks down key cost components such as fuel, electricity, EU ETS, FuelEU Maritime, and the upcoming IMO Net-Zero framework and compares cost impact of different routes on a 2,500 TEU containership. Results show that while shore power can already deliver savings from 2025 onwards (!), its competitiveness strengthens sharply after 2030 as compliance costs rise.
Inzicht in de kosten en voordelen van walstroom om te bepalen wanneer het economisch zinvol is
Vanaf 2030 zijn containerschepen en passagiersschepen in Europa onder FuelEU Maritime verplicht om walstroom te gebruiken. In datzelfde jaar schrijft de Alternative Fuels Infrastructure Regulation (AFIR) voor dat 90% van de havenaanlopen door schepen boven 5.000 GT in TEN-T-havens moet worden geëlektrificeerd. Het behalen van deze doelstellingen in slechts enkele jaren vraagt om enorme investeringen in zowel haveninfrastructuur als retrofits van schepen. Het realiseren van deze transitie vraagt in feite om veel meer dan geld. Het vereist tijd, gespecialiseerde kennis en organisatorische capaciteiten die veel partijen in de maritieme sector nog steeds proberen op te bouwen. De druk wordt zeker opgevoerd voor zowel havenautoriteiten als scheepseigenaren, maar één dringende vraag blijft onduidelijk: “wat kost dit allemaal?”
Dit artikel onderzoekt die vraag in drie stappen. Eerst wordt de omvang van de vraag en de potentiële inkomstenstromen voor havens en energieleveranciers gekwantificeerd. Vervolgens worden de belangrijkste kostencomponenten voor scheepseigenaren uitgesplitst (brandstof, elektriciteit, EU ETS, FuelEU Maritime en het toekomstige IMO Net-Zero-framework) om de break-even-elektriciteitsprijs te bepalen waarbij walstroom de goedkopere optie wordt. Tot slot wordt dit kader toegepast op een feeder-containerschip van 2.500 TEU dat op twee realistische EU-routes vaart, om te laten zien hoe operationele patronen en blootstelling aan regelgeving de uitkomst beïnvloeden.
De resultaten zijn duidelijk. Voor havens vertegenwoordigt de Total Addressable Market (TAM) voor walstroom een terugkerende inkomstenkans van ongeveer €2 miljard per jaar in de EU. Voor scheepseigenaren zijn de economische voordelen routeafhankelijk, maar worden deze steeds gunstiger. Gemiddeld kan walstroom vanaf 2025 al kostenbesparingen opleveren, met name voor schepen die volledig binnen de EU varen. Tegen 2030 – wanneer FuelEU-boetes stijgen en IMO Net-Zero van kracht wordt – wordt de financiële businesscase doorslaggevend, met potentiële cumulatieve besparingen van meer dan $17 miljoen voor één feeder-schip dat op shortsea-routes vaart.
Bekijk in de onderstaande secties het interactieve model en de aannames, en meld je aan om de tool en databases zelf te downloaden. Leden en premiumgebruikers kunnen alle parameters in het model eenvoudig wijzigen, downloaden en aanpassen voor hun eigen analyses.
Members only
De omvang en waarde van walstroom in Europa
Een eerdere analyse van EOPSA en Sustainable Ships naar de vraag naar walstroom in 2030 laat zien dat de Total Addressable Market (TAM) voor walstroom in EU-havens aanzienlijk is: tussen 6 en 13 terawattuur (TWh) per jaar. Om dit in perspectief te plaatsen: momenteel bieden slechts 51 havens in 15 kustlidstaten walstroom aan, met een gezamenlijke capaciteit van slechts 309 MW, voornamelijk geconcentreerd bij passagiers- en cruiseterminals. Met andere woorden: de geïnstalleerde capaciteit is slechts een fractie van wat nodig is om aan de aankomende regelgeving te voldoen.
In praktische termen moet Europa de elektriciteitsvraag van een klein land opbouwen en deze rechtstreeks naar havens brengen – in feite vanaf nul – binnen de komende vijf jaar.
Dit vereist omvangrijke nieuwe infrastructuur aan de wal, evenals aanzienlijke versterkingen van het elektriciteitsnet. Om aan de regelgevingseisen te voldoen, zal Europa zijn geïnstalleerde walstroomcapaciteit minstens moeten verdrievoudigen en waarschijnlijk verviervoudigen, waarbij Italië, Spanje en Frankrijk voor de grootste investeringen staan. Tegelijkertijd biedt deze enorme uitdaging ook een enorme potentiële inkomstenstroom voor energiebedrijven.
Uitgaande van een elektriciteitsprijs van €0,35 per kWh ligt het jaarlijkse omzetpotentieel van het leveren van walstroom aan schepen in EU-havens tussen €2,1 en €4,5 miljard. Dit vertegenwoordigt een aanzienlijke, terugkerende inkomstenstroom voor nutsbedrijven en havenexploitanten, maar een die volledig afhankelijk is van tijdige overstap door scheepseigenaren.
De kritische vraag is daarom niet of de vraag bestaat – dat doet deze duidelijk – maar wanneer scheepseigenaren besluiten over te stappen. Als havens en energieleveranciers te ver vooruitlopen op scheepseigenaren, lopen zij het risico op onderbenutte infrastructuur en stranded investments. Als ze te lang wachten, krijgen ze te maken met capaciteitstekorten en congestie wanneer de vraag uiteindelijk sterk toeneemt. Timing bepaalt wie deze markt weet te veroveren.


De kosten van walstroom voor een scheepseigenaar uitgesplitst
Het is mooi voor energiebedrijven dat de inkomsten uit walstroom alleen al in Europa miljarden euro’s per jaar kunnen bedragen, maar daar hebben scheepseigenaren en -exploitanten weinig aan bij het beantwoorden van hun belangrijkste vragen: wanneer is het daadwerkelijk zinvol om mijn schip aan te sluiten? Doe ik dat nu, of wacht ik tot 2030? En wat gaat het kosten? Om deze vragen te beantwoorden, moeten de afzonderlijke kostencomponenten van walstroom worden bepaald en in detail worden uitgesplitst.
De uitsplitsing van de kosten van walstroom laat verschillende belangrijke inzichten zien.
CAPEX en onderhoud zijn op levenscyclusbasis verwaarloosbaar. Retrofitkosten zijn eenmalig en vaak marginaal wanneer ze over 15 jaar worden uitgesmeerd, en besparingen door minder motorslijtage zijn klein in vergelijking met de belangrijkste operationele kostenfactoren.
Nalevingskosten domineren de vergelijking. Hiervan heeft FuelEU doorgaans de grootste financiële impact, gevolgd door het toekomstige IMO Net-Zero-framework. Beide meten de broeikasgasintensiteit over een volledig jaar, waardoor zelfs gedeeltelijk gebruik van walstroom de naleving over het volledige vaarprofiel verbetert, en niet alleen tijdens het verblijf aan de kade.
De elektriciteitsprijs is de komende jaren doorslaggevend. Bij de aangenomen benchmark van €0,35 per kWh kan walstroom vanaf 2025 in bepaalde scenario’s al kostenbesparingen opleveren, met name voor schepen met routes die volledig binnen de EU liggen. De besparingen worden echter het grootst na 2030, wanneer FuelEU-boetes oplopen en de kosten van IMO Net-Zero daar bovenop komen. Vanaf dat moment wordt de financiële businesscase voor walstroom aanzienlijk sterker, waardoor het in vrijwel alle realistische omstandigheden de goedkopere optie wordt, ook buiten de EU.
-
De belangrijkste OPEX-component voor ieder schip is energieverbruik, of dit nu gebeurt via brandstof die in hulpmotoren wordt verbrand of via elektriciteit die van het net wordt ingekocht. In deze analyse worden zowel het varen als het verblijf in de haven meegenomen, omdat het gebruik van walstroom de algehele broeikasgasintensiteit van een schip gedurende het hele jaar beïnvloedt en niet alleen tijdens het afmeren. Puur op basis van kosten is elektriciteit die aan boord wordt opgewekt door verbranding van brandstof doorgaans goedkoper: ongeveer €0,15 tot €0,20 per kWh, tegenover €0,35 per kWh die in dit artikel voor walstroom wordt aangenomen. Dit kostenverschil (het gebruik van walstroom is bij een vergelijking op basis van alleen brandstof ongeveer twee keer zo duur) is precies de reden waarom aanvullende beleidsinstrumenten – ETS, FuelEU en IMO Net-Zero – nodig zijn om scheepseigenaren ertoe te bewegen aan te sluiten.
-
Wanneer het schip is aangesloten op walstroom, worden de hulpmotoren uitgeschakeld, waardoor de kosten voor motoronderhoud (voornamelijk manuren van de bemanning) en verbruiksartikelen (smeermiddelen, pakkingen, filters en andere slijtageonderdelen) sterk dalen. Hoewel dit een kleine kostencomponent is in vergelijking met brandstof- en nalevingskosten, kunnen deze besparingen aanzienlijk worden voor grotere hulpmotoren, met name die boven 2 MW, of wanneer meerdere units tegelijkertijd kunnen worden uitgeschakeld. In de casestudy die in dit artikel wordt gebruikt, zijn de kosten voor onderhoud en verbruiksartikelen verwaarloosbaar.
-
Het EU- en UK Emissions Trading System (EU ETS en UK ETS) zijn feitelijk een CO₂-belasting voor scheepseigenaren, omdat ze CO₂-emissies rechtstreeks bestraffen op een Tank-to-Wake-basis. Door over te schakelen op schone walstroom worden deze emissies tijdens het verblijf aan de kade vermeden, wat een besparing oplevert van ongeveer €300 per ton verbruikte brandstof (uitgaande van ~€75 per emissierecht). ETS is een vrij eenvoudig systeem in vergelijking met FuelEU of IMO Net-Zero, en voor deze analyse leiden alleen de brandstofbesparingen (of beter gezegd: bespaarde emissies) aan de kade tot kostenbesparingen, omdat het brandstofverbruik tijdens het varen niet wordt beïnvloed door walstroom.
-
FuelEU Maritime is een complexe regelgeving die in 2025 van kracht is geworden, met aanzienlijke stimulansen (en sancties) als het gaat om walstroom. Nalevingskosten zijn gebaseerd op de jaarlijkse Well-to-Wake-broeikasgasintensiteit van het schip, inclusief energiegebruik tijdens het varen en het afmeren. Omdat walstroom deze jaarlijkse broeikasgasintensiteit verbetert, worden besparingen gerealiseerd over het hele jaar en over alle operationele modi, inclusief tijdens het varen. Omdat het een EU-regelgeving is, wordt slechts 50% van de energie van reizen van en naar de EU meegenomen. Dit betekent dat de scheepsroute en havenaanlopen grote invloed hebben op de uitkomst van FuelEU-boetes. Van alle kostencomponenten zijn FuelEU en IMO Net-Zero doorgaans de belangrijkste.
-
Het mondiale Net-Zero-framework van de IMO zal naar verwachting in 2028 van kracht worden, onder voorbehoud van goedkeuring eind 2025. Net als FuelEU berekent het de broeikasgasintensiteit op jaarbasis en worden scheepseigenaren boven vastgestelde drempelwaarden bestraft. In deze analyse wordt aangenomen dat de kosten van IMO Net-Zero bovenop FuelEU worden gestapeld, hoewel er nog discussies gaande zijn over harmonisatie tussen de twee regelgevingen. Totdat hierover duidelijkheid is of er meer informatie over beschikbaar is, wordt IMO Net-Zero beschouwd als een significante kostencomponent als het gaat om walstroom.
-
Naast OPEX zijn vaak kapitaalinvesteringen nodig om schepen geschikt te maken voor het gebruik van walstroom. Typische onderdelen die aan boord nodig zijn, zijn onder meer scheepstransformatoren (om de juiste spanning aan te passen en galvanische bescherming te waarborgen), aanpassingen aan het hoofdschakelbord, hoogspanningsaansluitinterfaces en bijbehorende engineering- en integratiekosten. CAPEX-kosten zijn sterk schipafhankelijk en variëren aanzienlijk, hoewel de CAPEX-kosten op levenscyclusbasis doorgaans verwaarloosbaar zijn. Voor sommige schepen zijn de retrofits mogelijk al uitgevoerd, waardoor alleen OPEX de beslissing bepaalt.
Break-evenprijs van elektriciteit
Aangezien elektriciteitsprijzen een bepalende factor zijn in de kostenbalans, vooral in de periode tot 2030, ligt de volgende vraag voor de hand: bij welke prijs wordt walstroom daadwerkelijk kosteneffectief ten opzichte van het verbranden van brandstof? Dit is de kritische benchmark voor zowel scheepseigenaren als havens: het prijsniveau waaronder aansluiten geld bespaart en waarboven kosten ontstaan. Inzicht in dit prijsniveau geeft scheepseigenaren een duidelijk referentiepunt bij het onderhandelen over elektriciteitstarieven in de haven of met terminalexploitanten.
Zoals eerder vermeld, lag het break-evenpunt historisch rond €200 per MWh (of €0,20 per kWh), de typische kosten voor het opwekken van elektriciteit met hulpmotoren die scheepsbrandstof verbranden. Kosten voor onderhoud en verbruiksartikelen zijn doorgaans niet significant in vergelijking met dit prijsniveau (~ €0,03 per kWh). De beslissende verschuiving komt met aankomende regelgeving die nalevingskosten introduceert, d.w.z. ETS (EU of UK), FuelEU en IMO Net-Zero.
Als vuistregel wordt verwacht dat EU-regelgeving de break-evenprijs voor elektriciteit vanaf de wal tegen 2030 zal verdubbelen en tegen 2040 bijna zal verdrievoudigen wanneer de sancties van IMO Net-Zero daar bovenop komen. Dit betekent dat zelfs als de kosten van elektriciteit in de haven oplopen tot bijna €1.000 per MWh (bijna €1 per kWh), walstroom nog steeds de goedkopere optie blijft ten opzichte van het verbranden van conventionele brandstoffen.
Casestudy: 2.500 TEU-containerschip op verschillende routes
De hierboven beschreven principes en break-evenprijsniveaus zijn nuttig voor analisten en walstroomliefhebbers, maar voor de gemiddelde scheepseigenaar zijn ze behoorlijk abstract. Om de impact van het gebruik van walstroom tastbaarder te maken, worden twee praktische casestudy’s onderzocht: een 2.500 TEU feedermax-containerschip dat op twee verschillende Europese routes wordt ingezet. In elke casestudy worden de kosten van het laten draaien van de hulpmotoren vergeleken met het aansluiten op walstroom in elke haven, van 2025 tot 2040.
-
Het beschouwde schip is een typisch 2.500 TEU feedermax-containerschip, gebouwd vóór 2010, waarvan de levensduur zojuist is verlengd tot 2040. Het heeft één hoofdmotor van 21.560 kW voor de voortstuwing en drie Wärtsilä 9L20-dieselgeneratoren voor hulpvermogen, die elk 1.880 kVA kunnen leveren. De gemiddelde vermogensvraag in de haven wordt aangenomen op ~600 kW (gemiddelde voor containerschepen). Het schip is operationeel 350 dagen per jaar en vaart tussen verschillende havens met een kruissnelheid van 22 knopen. De belangrijkste brandstof tijdens het varen is LFO; de brandstof die voor de hulpmotoren aan de kade wordt gebruikt, is MDO.
-
De eerste casestudy betreft de Feedermax die een klassieke Noordzeeroute vaart tussen Rotterdam, Antwerpen, Hamburg en Bremerhaven. Elke havenaanloop duurt ongeveer 18 uur (gemiddeld tussen 12 en 24 uur), waarbij een volledige rondreis ongeveer 4,8 dagen duurt. Met 350 operationele dagen per jaar maakt het schip ongeveer 74 rondreizen, oftewel bijna 300 individuele havenaanlopen per jaar. Wanneer het schip aansluit op walstroom in plaats van de hulpmotoren te laten draaien, bedragen de cumulatieve besparingen tussen 2025 en 2040 naar schatting $16,7 miljoen.This route is a textbook example of a high-frequency feeder loop in the ARA region, where shore power availability is expected to be rolled out earliest under AFIR. With short voyages, consistent port calls, and major hub ports involved, the commercial and compliance case for shore power is particularly strong. Shipowners on such itineraries face limited excuses for delay, as the operational profile aligns almost perfectly with the regulatory targets.
-
De tweede casestudy betreft hetzelfde schip dat op een andere Noordzeedienst wordt ingezet, tussen Rotterdam, Felixstowe en Dublin. De verblijfsduur in de havens is opnieuw gemiddeld 18 uur, terwijl de rondreistijd vrijwel gelijk is – 4,7 dagen – maar met meer vaartijd. Over het jaar resulteert dit in een vergelijkbare frequentie van ongeveer 74 rondreizen. De cumulatieve besparingen door op deze route over te schakelen op walstroom zijn lager dan op de ARA-route en bedragen tussen 2025 en 2040 ongeveer $8,6 miljoen.
This itinerary highlights some important nuances for shipowners. While Dublin is an EU port and thus falls within AFIR and FuelEU Maritime scope, the inclusion of Felixstowe introduces a non-EU leg. This means only 50% of energy consumption from and to the EU count toward EU compliance metrics, reducing the relative benefit from shore power. For shipowners trading across mixed EU–non-EU itineraries, the regulatory and financial case is still strong, but the absolute savings are smaller than in purely EU-based loops.


Methodologie en aannames
Alle modelleringen en analyses zijn gebaseerd op de Shore Power Quickscan. Deze tool berekent de totale operationele levenscycluskosten (LCA) van een schip wanneer het aan de kade op hulpmotoren draait (conventioneel) en wanneer het walstroom gebruikt (walstroom). De gebruiker kan de kostencomponenten voor de analyse vrij selecteren, waaronder CAPEX, brandstof, elektriciteit en de regelgevingskosten van een schip. Om deze kosten te bepalen, worden het jaarlijkse energieverbruik en de nalevingsverplichtingen van het schip op jaarbasis berekend voor zowel de conventionele situatie als de situatie met walstroom. Kosten tijdens het afmeren en tijdens het varen worden berekend, omdat het gebruik van walstroom de broeikasgasintensiteit van het schip gedurende het hele jaar beïnvloedt en daarmee ook de kosten voor naleving tijdens het varen verandert. Berekeningen worden als volgt uitgevoerd.
Om de volledige premiumanalyse te ontgrendelen, gedetailleerde aannames te bekijken, gepersonaliseerde scenario’s uit te voeren of toegang te krijgen tot ons kosten-batenmodel om zelf analyses uit te voeren, word je lid.
-
In het huidige model kan voor de operationele modus tijdens het varen en tijdens het afmeren slechts één brandstoftype worden geselecteerd. De belangrijkste brandstof die voor deze analyse wordt gebruikt, is LFO; de hulpbrandstof is MDO. Er wordt aangenomen dat de hoofdmotor volledig wordt gebruikt tijdens het varen en dat de hulpmotor wordt gebruikt tijdens het afmeren. Alle brandstofbesparingen zijn het gevolg van het uitschakelen van de hulpmotor tijdens het afmeren en komen daarom volledig ten goede aan het brandstofverbruik van de hulpmotor. Het brandstofverbruik tijdens het afmeren wordt berekend door het aantal hulpmotoren te vermenigvuldigen met de motorbelasting, het maximaal nominale vermogen en het specifiek brandstofverbruik (SFC) van de motor. Verdere specificaties of opties voor meerdere brandstoffen (bijvoorbeeld methanol en MDO in een dualfuelmotor) kunnen per geval worden uitgewerkt.
-
Het model gaat in de berekeningen uit van één elektriciteitsprijs, namelijk €0,35 per kWh of $399 per MWh bij een wisselkoers van 1,14. Voor deze analyse wordt geen indexatie toegepast, maar het model maakt het mogelijk om de elektriciteitsprijs te berekenen als een gewogen gemiddelde van de prijzen die de gebruiker voor elke haven invoert. Dit gewogen gemiddelde wordt berekend door het aantal uren in elke haven te vermenigvuldigen met de bijbehorende elektriciteitsprijs, deze totalen bij elkaar op te tellen en dit te delen door het totale aantal uren dat in alle havens wordt doorgebracht. Als haven A bijvoorbeeld een verblijf van 8 uur heeft en een prijs van $100/MWh, en haven B een verblijf van 6 uur en een prijs van $150/MWh, dan is de gemiddelde prijs (8100+6150) / (8+6) = $121,43 per MWh.
-
Voor deze analyse wordt uitgegaan van één brandstofprijs die gedurende de gehele periode constant blijft: $500 per mT voor LFO en $750 per mT voor MDO. Voor deze analyse wordt geen indexatie toegepast, maar de gebruiker kan deze wel toevoegen om inflatie mee te nemen, prognoses van derden te simuleren, enzovoort.
-
Voor Europese emissierechten (EUA) wordt uitgegaan van €75 in 2025 en voor Britse emissierechten (UKA) van £55. Beide stijgen jaarlijks met 6% om de door de markt verwachte stijging van de ETS-kosten te weerspiegelen. De UK ETS treedt in 2026 in werking en wordt voor 2025 op 0 gesteld.
-
Elke brandstof wordt gedefinieerd aan de hand van de onderste verbrandingswaarde (LCV) en emissiefactoren, waaronder CO₂, CH₄ en N₂O. Zowel Tank-to-Wake- als Well-to-Wake-intensiteiten worden meegenomen. Deze worden gebruikt om de energie-inhoud, emissies en nalevingsintensiteit per MJ of per ton te berekenen. EU ETS, FuelEU en IMO hanteren verschillende emissiefactoren en LCV-waarden, die met name moeten worden gecontroleerd wanneer biobrandstoffen worden gebruikt.
-
Deze analyse bevat niet de aanvullende walstroomboete voor de scheepseigenaar die in de FuelEU-regelgeving wordt beschreven van €1,5 per kW voor niet-conforme havenaanlopen. Deze bepaling is opgenomen om ervoor te zorgen dat scheepseigenaren zich aan de regelgeving houden en tijdens een havenaanloop daadwerkelijk walstroom gebruiken, uiteraard mits de infrastructuur beschikbaar is. Wanneer wordt uitgegaan van een gemiddelde vermogensvraag van 600 kW voor containerschepen (zoals verderop in het artikel in de casestudy wordt gebruikt), zou de boete neerkomen op een dagelijkse boete van €21.600. Deze bepaling zou het schrijven van dit artikel in feite overbodig maken, aangezien de kosten die hiermee gemoeid zijn aansluiten op walstroom een vanzelfsprekende keuze zouden maken.
-
FuelEU maakt het ook mogelijk om via het overtreffen van de nalevingsdoelstellingen overtollige eenheden te genereren, die over verschillende vloten kunnen worden gebundeld of verhandeld, waardoor mogelijk aanvullende inkomstenstromen ontstaan. Dit mechanisme is uitgesloten van de huidige analyse, maar kan een belangrijke factor worden voor grote exploitanten die diverse vloten beheren.
Sign up for premium tools and benefits
The Shore Power Quickscan is a comprehensive tool designed to provide a business case for a shore power refit onboard vessels, based on IEC/IEEE 80005. It includes CAPEX estimates, operational expenses including fuel costs and engine maintenance, emissions savings as well as key regulations such as FuelEU and EU ETS. This purchase allows you to store your calculations, work offline anywhere, plus print a comprehensive techno-economic feasibility that you can show off to friends or your management.
Use Apple Pay to purchase the Excel (only on iPhone) - contact helpdesk for payment by invoice
Don’t want to sign up? Check pay-per-use options
Referenties
Sustainable Ships - Shore Power Quickscan
Sustainable Ships - Average Shore Power Demand Tool
Sustainable Ships - Shore Power Demand 2030+
Sustainable Ships - FuelEU Maritime
Sustainable Ships - EU ETS
Sustainable Ships - IMO Net-Zero Framework
EU - Thetis MRV
EU - Trans-European Transport Network (TEN-T)
ICCT - Shore power needs and CO2 emissions reductions of ships in EU ports
Misschien vindt u dit ook interessant
EOPSA - Digital 4 Port Decarbonisation met GE
Watch this lunch and learn by EOPSA together with General Electric, in which we discuss the onshore and vessel aspects of shore power, including microgrids and using the Decarbonizer to determine the costs for shore power for your vessel.

Microgrids & Decarbonizer
Deze webinar over decarbonisatie en digitalisering voor havens is interessant voor havenontwikkelaars en managers op het gebied van beleid en strategie die verantwoordelijk zijn voor het realiseren van walstroom voor schepen in de haven.
Samen met GE Power bespreken we de kenmerken en technische uitdagingen en belichten we de mogelijkheden voor microgrids en walstroom in havens. Sustainable Ships vult de walzijde aan door snel inzicht te bieden in de kosten van het ombouwen van schepen naar walstroom met behulp van de Decarbonizer tool.
More lunch and learn sessions
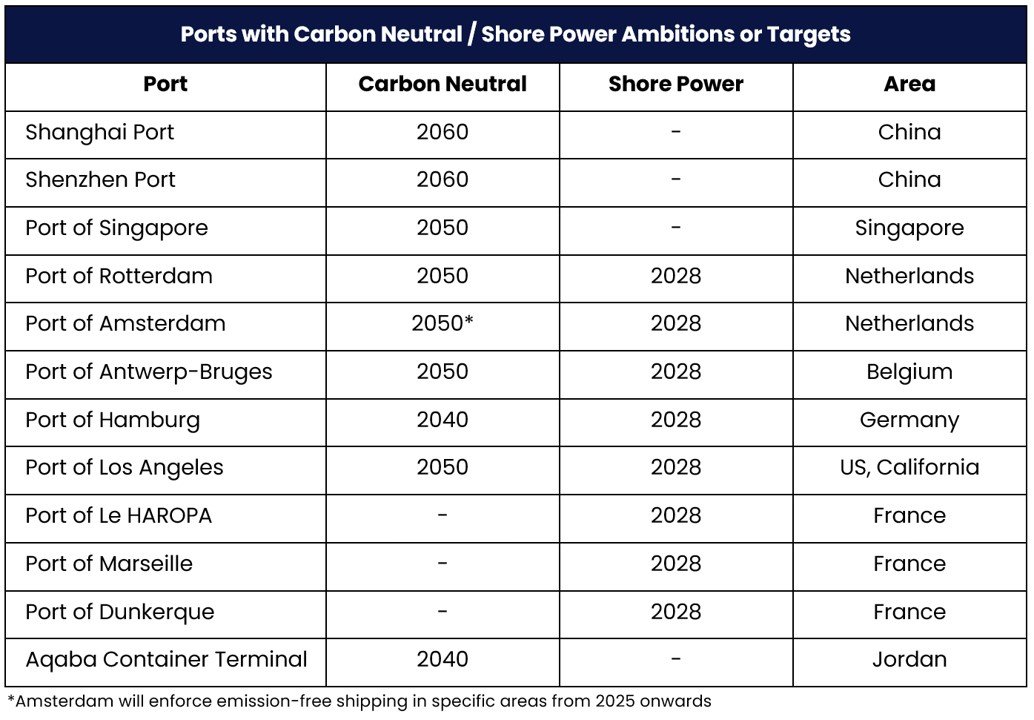
Overzicht van de duurzaamheids- en walstroomambities van havens
Most ports have the ambition to become carbon neutral by 2050. This typically excludes vessel emissions and focusses on Scope 1/2 port operations only. A significant portion of ports around the world have signed shore power declarations to ‘deploy shore-side electricity by 2028 where possible’, including all large North Sea ports, Los Angeles, Montreal and all large Japanese ports. Cruise and container vessels are the primary target for most ports’ regulations and EU will start taxing vessels via EU ETS from next year onwards.
Streefdata voor CO₂-neutraliteit en walstroomprojecten van havens
Samenvatting – De meeste havens hebben de ambitie om in 2050 CO₂-neutraal te zijn. Dit sluit doorgaans emissies van schepen uit en richt zich alleen op Scope 1/2 van de havenactiviteiten. Een aanzienlijk deel van de havens wereldwijd hebben walstroomverklaringen (shore power declarations) ondertekend om ‘waar mogelijk tegen 2028 elektriciteit vanaf de wal in te zetten’, waaronder alle grote Noordzeehavens, Los Angeles, Montreal en alle grote Japanse havens. Cruiseschepen en containerschepen zijn voor de meeste havenregelgeving de belangrijkste doelgroepen en de EU begint schepen vanaf volgend jaar via EU ETS te belasten.
Wanneer een schip afgemeerd ligt, kost 100 [kW] aan hulpvermogen ongeveer €150 per dag aan EU ETS-kosten (bij een prijs van €100 / mT CO₂), oftewel €50.000+ per jaar. Bereken hier je EU ETS kosten hier.
Not all ports are available. Works better on computer, not phone. This blog uses publicly available information updated until late 2022.
De spil van de energietransitie in de maritieme sector —> Havens
Op een bepaald moment moet elk schip terug naar huis. Havens zijn de thuisbasis van alle schepen. En op een bepaald moment zullen ook havens CO₂-neutraal moeten worden. Gelukkig hebben, zoals te zien is in onderstaande tabel, 9 van de 12 havens aangegeven de ambitie te hebben om CO₂-neutraal te worden. Hoewel deze tabel verre van volledig is, benadrukt deze wel de onvermijdelijkheid van CO₂-neutraliteit van havens over de hele wereld – en daarmee van de schepen die naar deze havens terugkeren.
Verreweg het belangrijkste aspect voor havens om CO₂-neutraal te worden – wanneer de focus ligt op emissies van schepen of ‘drijvende’ emissies – is walstroom. Het is een belangrijk element in de strijd voor CO₂-neutraliteit. Een kosteneffectieve uitrol van walstroom staat daarom hoog op de agenda van beleidsmakers in havens. Dit kan echter erg lastig zijn.
Dat komt doordat havens weliswaar een spilfunctie kunnen hebben bij de implementatie van walstroom, maar havenautoriteiten zelf beperkte ‘macht’ kunnen hebben als het gaat om haveninfrastructuur. Dit komt doordat zij noch de consument, noch de leverancier van energie of technologie voor walstroom zijn. Havenautoriteiten treden op als facilitator of, in een beperkt aantal gevallen, als investeerder. Hun ‘zegen’ is cruciaal voor de ontwikkeling van walstroomprojecten, maar zij hebben scheepseigenaren en leveranciers van walstroomtechnologie nodig om de infrastructuur daadwerkelijk te bouwen.
Dit inzicht komt duidelijk naar voren in het ondertekenen van een ‘walstroomverklaring’ door een aanzienlijk aantal grote havens over de hele wereld, zoals in de volgende sectie wordt uitgelicht.

One Ocean Summit 2022
Overheidsministers en havenautoriteiten van over de hele wereld ondertekenden op 10 februari 2022 tijdens de One Ocean Summit een walstroomverklaring. Samen met de Europese Investeringsbank spraken de betrokken partijen af zich maximaal in te spannen om tegen 2028 elektriciteitsvoorziening vanaf de wal te realiseren, met name voor cruise- en containerschepen. Hieronder staan de havens die de walstroomverklaring hebben ondertekend.
● Le Havre, Rouen, Paris (HAROPA) (Frankrijk)
● Marseille (Frankrijk)
● Dunkerque (Frankrijk)
● Port of Breme (Duitsland)
● Port of Hamburg (Duitsland)
● Port of Antwerp-Bruges (België)
● Port of Ostende (België)
● North Sea Ports (België, Nederland)
● Port of Amsterdam (Nederland)
● Port of Rotterdam (Nederland)
● Port of Copenhagen (Denemarken)
● Port of Göteborg/Gothenburg (Zweden)
● Port of Malmö (Zweden)
● Port of Montreal (Canada)
● Port of Los Angeles (VS)
● Port of Busan (Zuid-Korea)
● Port of Osaka (Japan)
● Port of Kobe (Japan)
● Port of Yokohama (Japan)
● Port of Tokyo (Japan)
● Port of Tanger (Marokko)
De exacte betekenis van ‘best efforts’ moet nog blijken en voor sommige havens is het slechts een symbolisch gebaar. De haven van Los Angeles moet bijvoorbeeld al vrijwel volledig voldoen aan de uitrol van walstroom vanwege de Ocean Going Vessels at Berth Regulation. Desondanks is het grote aantal ondertekenaars een positief en welkom signaal voor de maritieme sector.
More stories












EOPSA met Roland Teixeira de Mattos
Watch this lunch and learn with EOPSA Founding President Roland Teixeira de Mattos, who will tell all about EOPSA, its growth, its advocacy, its outlook and the broader topic of Port Energy.
Carrots vs. Sticks
Hoeveel scheepseigenaren gebruiken regelmatig walstroom? Degenen die dat doen, kunnen concrete resultaten en voordelen laten zien. Anderen zullen genoegen nemen met excuses en de confrontatie zo ver mogelijk voor zich uitschuiven (waarschijnlijk tot 2030 voor de EU en de VS). Wetgevers werken aan de ‘stick’ (verplichting) en EOPSA - European Onshore Power Supply Association – zet zich in voor de ‘carrot’ (marktmechanisme en subsidies).
Welke heeft jouw voorkeur – de stok of de wortel?
Bekijk deze lunch and learn met de Founding President van EOPSA tijdens onze komende lunch and learn-sessie. Roland Teixeira de Mattos vertelt alles over EOPSA, de groei, de belangenbehartiging, de vooruitzichten en het bredere onderwerp Port Energy. De leden van EOPSA bouwen en produceren geavanceerde oplossingen om het verblijf van huidige schepen in havens groener, concurrerender en strategischer te maken.
Door een ecosysteem rond energiebedrijven, havenautoriteiten en maritieme exploitanten samen te brengen, zal EOPSA hun belangen vertegenwoordigen binnen de EU, samenwerken met de autoriteiten en zorgen voor de beste waarde voor haar leden.
How much power does a ship actually draw at berth? The same vessel can vary by 300%, sister ships doing exactly the same can differ by 30%, and Tankers of the same size can differ tenfold in installed capacity. This masterclass explains the methodology we use to estimate average shore power demand per ship category, using GT-based scaling functions and calibrated load factors built on 7,102 ships and 153 measured datasets.